импорт
- 10 января 2026, 12:00 2096
 Более 80% импортируемой Молдовой сметаны — украинская
Молдова остается критически зависимой от импорта украинского молочного сырья.
- 07 января 2026, 05:48 5547
 Рынок Organic: Украину тяжело выбить из топ-5 поставщиков органической продукции
Последние несколько лет, несмотря на войну, украинский органический сектор держит стабильную позицию на мировом рынке. Органическое производство в Украине — достаточно прибыльный бизнес, но он требует немалых инвестиций и сосредоточенности на правилах по выращиванию именно органической продукции.
- 19 декабря 2025, 17:25 2417
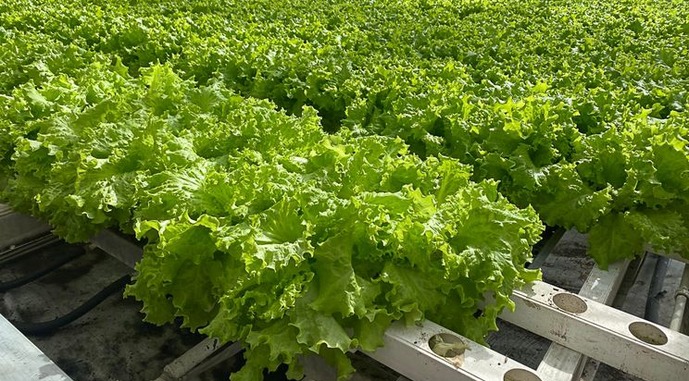 В Украину не пустили салат с вредителями: 2 тонны зелени уничтожили
Во Львовской области во время фитосанитарного контроля задержали партию импортных салатных овощей из-за выявления опасного карантинного вредителя.
- 29 ноября 2025, 16:00 1012
 Украина увеличила на 6% закупку живой птицы за рубежом
Украина за 10 месяцев 2025 года импортировала 3,5 тыс. т живой домашней птицы: кур, уток, гусей, индюков, цесарок. Это на 6,1% больше, чем за аналогичный период прошлого года.
- 26 ноября 2025, 12:45 1216
 Украина импортирует только уникальные соусы из-за рубежа, остальное — собственное производство
Импорт соусов Украиной в настоящее время в два раза меньше экспорта, и динамика уменьшается как в натуральном выражении, так и в денежном.
- 23 ноября 2025, 16:00 2101
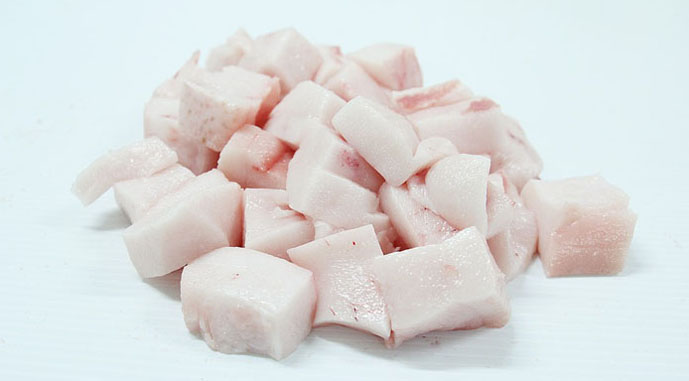 Украина увеличила импорт сала почти на 30%
Украина в январе – октябре нарастила импорт сала, свиного жира и жира птицы.
- 23 октября 2025, 14:50 1571
 Улар будет инкубировать 120 млн яиц бройлера в год
ГК «Улар» выращивает суточный молодняк цыплят-бройлеров и производит мясо птицы. На сегодняшний день предприятие инкубирует 67 млн яиц в год. До конца 2025 года планирует запустить следующие очереди инкубатора, чтобы с 2026 года выйти на производство 120 млн яиц/год.
- 12 августа 2025, 08:41 972
 За полгода оборот торговли агропродукцией между Украиной и ЕС составил $7,6 млрд
В январе – июне 2025 года оборот торговли сельскохозяйственными товарами между Украиной и Европейским Союзом уменьшился против прошлогодних показателей за соответствующий период на $0,6 млрд (-7%) и составил $7,6 млрд.
- 04 августа 2025, 16:54 1239
 Импорт агропродукции в Украину увеличился на 10%
В январе – июне 2025 года в Украину было ввезено агропродукции на $4262 млн. Это на $398 млн больше, чем за 6 месяцев прошлого года.
- 03 августа 2025, 12:00 1184
 ЕС сократил импорт растительных масел
С начала текущего сезона (1 июля 2025 г.) по 27 июля страны Евросоюза импортировали 267,8 т растительного масла, что на 38% меньше, чем за аналогичный период прошлого сезона.
- 28 июня 2025, 12:00 2651
 Рынок хлеба в Украине сократился на 20%
В 2024 году в Украине было произведено хлеба больше, чем в 2021-м: на 34,51 млрд грн по сравнению с 33,94 млрд грн. Это произошло за счет внедрения технологий и экспорта. Однако в целом в Украине рынок хлеба сократился примерно на 20% из-за рисков, связанных с войной.
- 30 мая 2025, 14:22 1306
 Агропроизводители должны работать не только на экспорт, но и на импортозамещение
В торговле с ЕС у Украины будет переход с действовавшего до 5 июня режима к режиму действия квот для украинской продукции 7/12 от обычных годовых объемов. Кроме того, предусмотрен период согласования новых условий торговли между Украиной и ЕС на основе статьи 29 DCFTA.
- 16 апреля 2025, 16:06 1506
 В Украину импортируется около 4 тыс. т фундука
До 2021 года Украина была нетто-импортером, емкость отечественного рынка находилась на уровне 4 тыс. т фундука в скорлупе. Фундук в Украину завозится преимущественно из Грузии, Турции и Азербайджана. Именно эти страны экспортируют орех в ЕС.
- 03 января 2025, 05:48 5589
 Инвестиции, поддержка, евроинтеграция: ключевые точки в маршруте производителей молока
Для украинских молочников 2024 год выдался полным вызовов. Отключения электроэнергии заставляли их работать на дизельных генераторах 24/7, не прекращались умышленные обстрелы аграрных предприятий российскими агрессорами в прифронтовых зонах, а из-за рекордной, за последние 70 лет, жары производство молока на некоторых фермах уменьшилось летом до 45%.
- 21 ноября 2024, 05:48 11709
 Импорт для стабилизации цены: сколько Украине нужно завезти картофеля
Неблагоприятные погодно-климатические условия, которые вызывали значительные периоды длительной жары и избыточной влаги, а также температурные колебания, развитие и распространение болезней привели к ухудшению урожая картофеля и уменьшению его объемов. Поэтому Украина нуждается в импорте.
- 16 ноября 2024, 13:50 2456
 Импорт подсолнечного масла в ЕС уменьшится
В этом сезоне импортеры подсолнечного масла уменьшат запросы. В ЕС сокращение спроса на подсолнечное масло объясняется отсутствием активного реэкспорта из Украины через румынские порты.
- 29 октября 2024, 11:10 1572
 В Украине увеличивается доля импортной хлебобулочной продукции
Удельный вес импортной хлебобулочной продукции на украинском рынке медленно, но уверенно увеличивается. Это преимущественно изделия длительного хранения, мучные и кондитерские изделия.
- 25 октября 2024, 05:48 9934
 Рынок продуктов переработки зерна: какое место занимает Украина
За последние 10 лет мировой рынок продуктов переработки зерна вырос на $9,5 млрд. В первую очередь прирост торговли пришелся на Европу, там объем мукомольной продукции увеличился на $4,8 млрд.
- 06 сентября 2024, 05:48 13834
 Из импортера в мощного экспортера: какие перспективы украинского картофельного крахмала на мировых рынках
Ситуация с потреблением крахмала на рынке Украины в последние годы меняется очень динамично. По информации украинских производителей и открытых источников, еще до полномасштабного вторжения россии его потребление внутри страны составляло 12 тыс. т. Сегодня рынок крахмала уменьшился, и внутреннее потребление составляет примерно 8 тыс. т.
- 23 мая 2024, 05:48 3614
 Зерно, оборотные средства и евроинтеграция: что влияет на производство хлеба в Украине
Хлебопеки выделяют проблему с ограниченным предложением качественного сырья на рынке, имеют финансовые трудности из-за длительного расчета торговых сетей за поставленный товар и одновременно должны адаптировать производство и продукцию к евростандартам.