
Ціни на сою нового врожаю не будуть перевищувати торішні показники
Збільшення обсягів фуражу тисне на ціни
14 вересня 2023, 17:04 2015

Ціни на продовольчу пшеницю дещо укріпилися, що зумовлено низькою пропозицією пшениці з необхідним вмістом білка.
Про це йдеться у звіті від Української універсальної біржі про ринкові тренди за 4–10 вересня.
«Фуражна пшениця відображала протилежний тренд продовольчій, оскільки через дощову погоду зерна із низькою якістю стало більше», — зазначають аналітики УУБ.
Водночас протягом минулого тижня на внутрішньому ринку кукурудзи ціни знаходилися у вузькому діапазоні та здебільшого відображали незначне послаблення.
За тижневим прогнозом, діапазон цін на внутрішньому ринку зернових на олійних знаходитиметься на попередньому рівні з незначним послабленням.
Цінові індикативи трейдерів станом на 10 вересня порівняно з кінцем минулого тижня:
- кукурудза — 5 251,47 грн/т (-0,30%);
- пшениця 2 клас — 5 860,19 грн/т (+0,72%);
- пшениця 3 клас — 5 373,84 грн/т (+0,15%);
- пшениця фуражна — 4 353,62 грн/т (-4,94%);
- соя — 13 695,31 грн/т (-8,49%).
Минулого тижня на світовому ринку зернових та олійних культур торги закрилися практично без змін, а трейдери чекали звіту WADSE. Публікація даних щодо прибутковості у звіті USDA цього тижня стане основним фактором, що визначить ціни в короткостроковій перспективі.
«Грудневі ціни на кукурудзу CBOT протягом тижня знаходилися переважно в діапазоні минулого тижня. Проте несприятливі погодні умови цього тижня, особливо сильна спека, можуть прискорити дозрівання врожаю, здійснюючи короткостроковий ціновий тиск. Упродовж минулих семи днів світові ціни на пшеницю практично не змінилися. Історично вартість пшениці досягає мінімуму в період із серпня по вересень, тому поточні прогнози передбачають збереження цієї тенденції.
За минулий тиждень ф'ючерси на соєві боби закрилися практично без змін, ринок обережно діяв напередодні звіту Міністерства сільського господарства США. Різноманітні характери опадів разом із прогнозом посухи цього тижня, ймовірно, спричинять зростання цін на ринку. Однак типові сезонні тенденції можуть знижувати тиск на вартість сої після усунення невизначеності показників урожайності», — додають аналітики.


 02 листопада 2026, 07:20130
Конкурентоспроможність, інновації та інвестиції: як бізнеси адаптуються до викликів
 30 жовтня 2026, 07:20578
Від Дія.City до сучасного агровиробництва: технологічні виклики на TECHNOVATION
 28 жовтня 2026, 07:20761
Гастровечір у Львові: від локального продукту до високої кухні
- 31 жовтня 2026, 08:38 2519
 Аграрії з тваринництвом мають більше шансів вижити цього року
Аграрний сектор України працює в умовах безпрецедентного тиску через високі виробничі витрати, нестачу працівників і невизначеність на ринку зерна.
- 30 жовтня 2026, 12:45 1697
 Кукурудза продовжує дешевшати через логістику та світові тренди
Закупівельні ціни на фуражну кукурудзу продовжують знижуватись поточного тижня в українських портах.
- 30 жовтня 2026, 05:48 18191
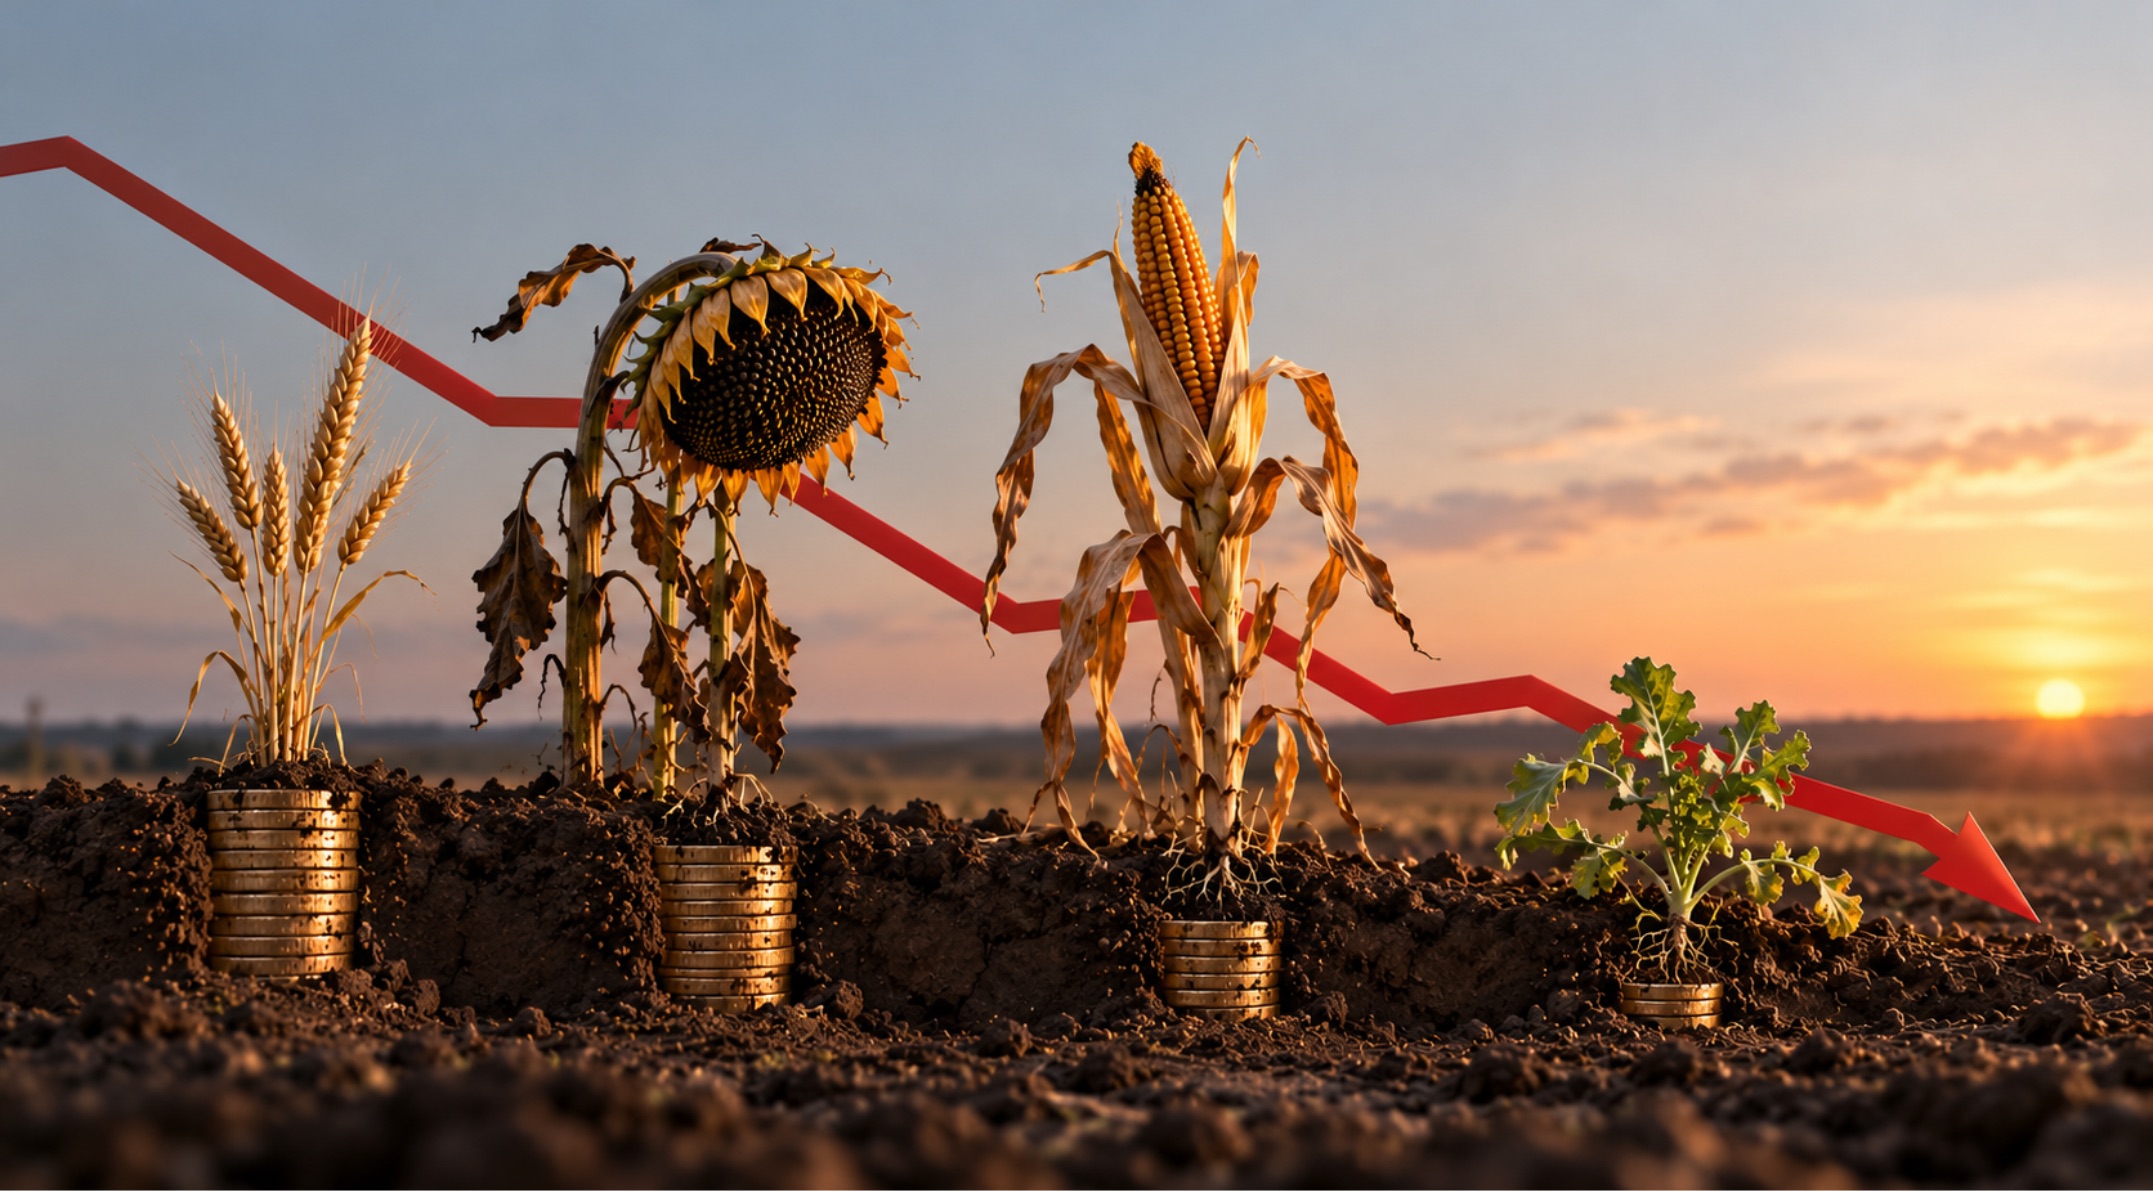 Ціни впали удвічі, збитки — до $500/га: з чим аграрії заходять у сезон-2027
Ціни на основні сільгоспкультури цього сезону просіли. Пшениця, кукурудза та соняшник подешевшали вдвічі. Водночас витрати на виробництво нікуди не зникли. Тож навіть за непоганої врожайності економіка вирощування більшості культур для аграріїв не складається.
- 29 жовтня 2026, 09:52 784
 Запаси зерна в Україні на 6 млн т вищі, ніж торік
Запаси зернових і зернобобових культур в Україні станом на 1 жовтня поточного року становили 20,7 млн т, що на 6 млн т більше за показник на аналогічну дату роком раніше.
- 22 жовтня 2026, 16:51 1673
 Пшениця може подорожчати взимку на тлі скорочення посівних площ
Висока вартість логістики продовжує тиснути на експортні ціни на пшеницю, а перспективи подальшого зростання ринку дедалі більше залежать від перебігу посівної кампанії.
- 22 жовтня 2026, 14:56 1274
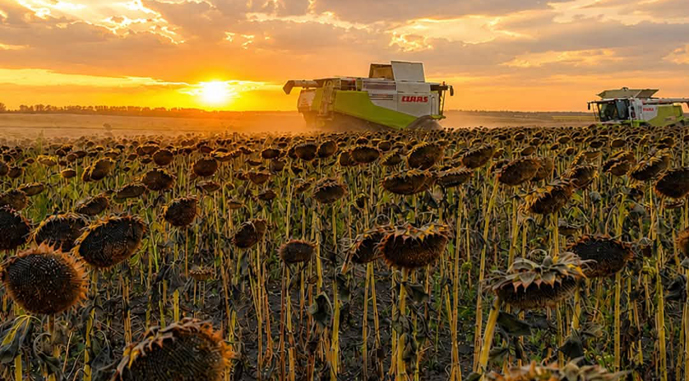 В Україні зберуть 20 млн тонн олійних культур
В Україні агровиробники вже завершили збір трьох культур: пшениці зібрано 25,5 млн т, ячменю — 6 млн т, ріпаку — 4 млн т.
- 15 жовтня 2026, 18:00 8033
 Аграрії сповільнюють обмолот кукурудзи, але на зиму в полі урожай поки не залишають
Затяжні опади ускладнюють збирання кукурудзи в Україні та збільшують витрати аграріїв.
- 12 вересня 2026, 12:00 1522
 Ринок борошна, якість, модернізація та експорт: дізнайтеся, куди рухається ринок
Що відбувається на ринку борошна, як підприємствам працювати з різною за якістю сировиною, які рішення допомагають підтримувати стійкість виробництва під час війни та де шукати нові експортні можливості? Ці питання обговорюватимуть під час сесії «Ринок та технології борошномельно-круп’яного виробництва» на конференції «Зерно і переробка 2026».
- 10 вересня 2026, 13:21 1022
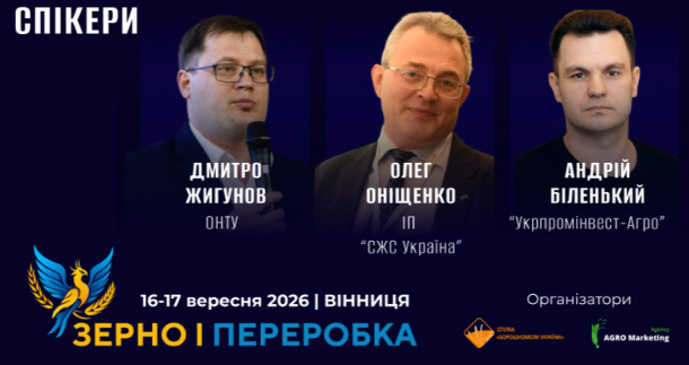 Якою буде якість пшениці врожаю-2026: експерти розкажуть на Зерно і переробка
Якою буде якість пшениці врожаю-2026? Що відбувається на ринку пшениці та жита і з якою сировинною базою працюватимуть переробники в новому сезоні? Ці питання стануть одними з перших у діловій програмі конференції «Зерно і переробка 2026», яка відбудеться 16–17 вересня у Вінниці.
- 06 серпня 2026, 09:48 8667
 Аграрії продають пшеницю 3-го класу та фураж, якісної зернової майже немає на ринку
Подальше зниження цін на експортному ринку та майже повна зупинка експорту продовжували чинити тиск на ціни. Більшість борошномелів зазначали, що пропозицій якісної пшениці майже не надходило.