
Аграрії збільшуватимуть площі під цукровим буряком
В Україні знижуються ціни на сою
31 березня 2022, 12:55 1719

З початку минулого тижня в Україні зберігається тенденція до поступового зниження закупівельних цін на ГМ соєві боби.
Про це повідомляє ІА «АПК-Інформ».
Аналітики пояснюють цей тренд профіцитом пропозицій ГМ сої від аграріїв на тлі помірного попиту переробників, пов'язаного з тим, що багато підприємств працювали не на повну потужність, а деякі продовжували простоювати і не потребували придбання сировини. Попит з боку експортоорієнтованих компаній у той же час оцінювався як низький через припинення експорту через морські порти та обмежені можливості постачання даної культури через сухопутні прикордонні переходи. Крім того, зниження закупівельних цін сприяло невисокому інтересу споживачів до придбання продуктів переробки, зокрема соєвого шроту/макухи.
«Проте слід зазначити, що через бойові дії площі під соєю на контрольованій Україною території у 2022 р., за прогнозними оцінками Мінагрополітики, скоротяться до 1,041 млн га, тоді як у 2021 р. загалом у країні, згідно з даними Держстату, вони становили 1,27 млн га. Цей фактор поряд із невизначеністю щодо можливостей повноцінного проведення жнив на даних площах стримував більш істотне зниження цін», — зауважують аналітики «АПК-Інформ».
Повідомляється, що станом на 30 березня ціни попиту на ГМ олійну озвучуються переважно в діапазоні 16000-17200 грн/т CPT, що на 700-900 грн/т нижче за показники на початку минулого тижня.
При цьому попит на не ГМ сою був вкрай низьким з огляду на практично повну відсутність інтересу до неї з боку імпортерів і неконкурентоспроможність продуктів її переробки. Деякі компанії, що раніше здійснювали переробку цієї культури, в умовах, що склалися, переорієнтувалися на ГМ сировину. Закупівельні ціни на не ГМ олійну при цьому не змінювалися (продовжували озвучуватися в межах 19000-20000 грн/т CPT) і були переважно декларативними, оскільки сільгоспвиробники часто вважали за доцільне стримувати продажі.


 02 листопада 2026, 07:20389
Конкурентоспроможність, інновації та інвестиції: як бізнеси адаптуються до викликів
 30 жовтня 2026, 07:20748
Від Дія.City до сучасного агровиробництва: технологічні виклики на TECHNOVATION
 28 жовтня 2026, 07:20894
Гастровечір у Львові: від локального продукту до високої кухні
- 30 жовтня 2026, 05:48 18427
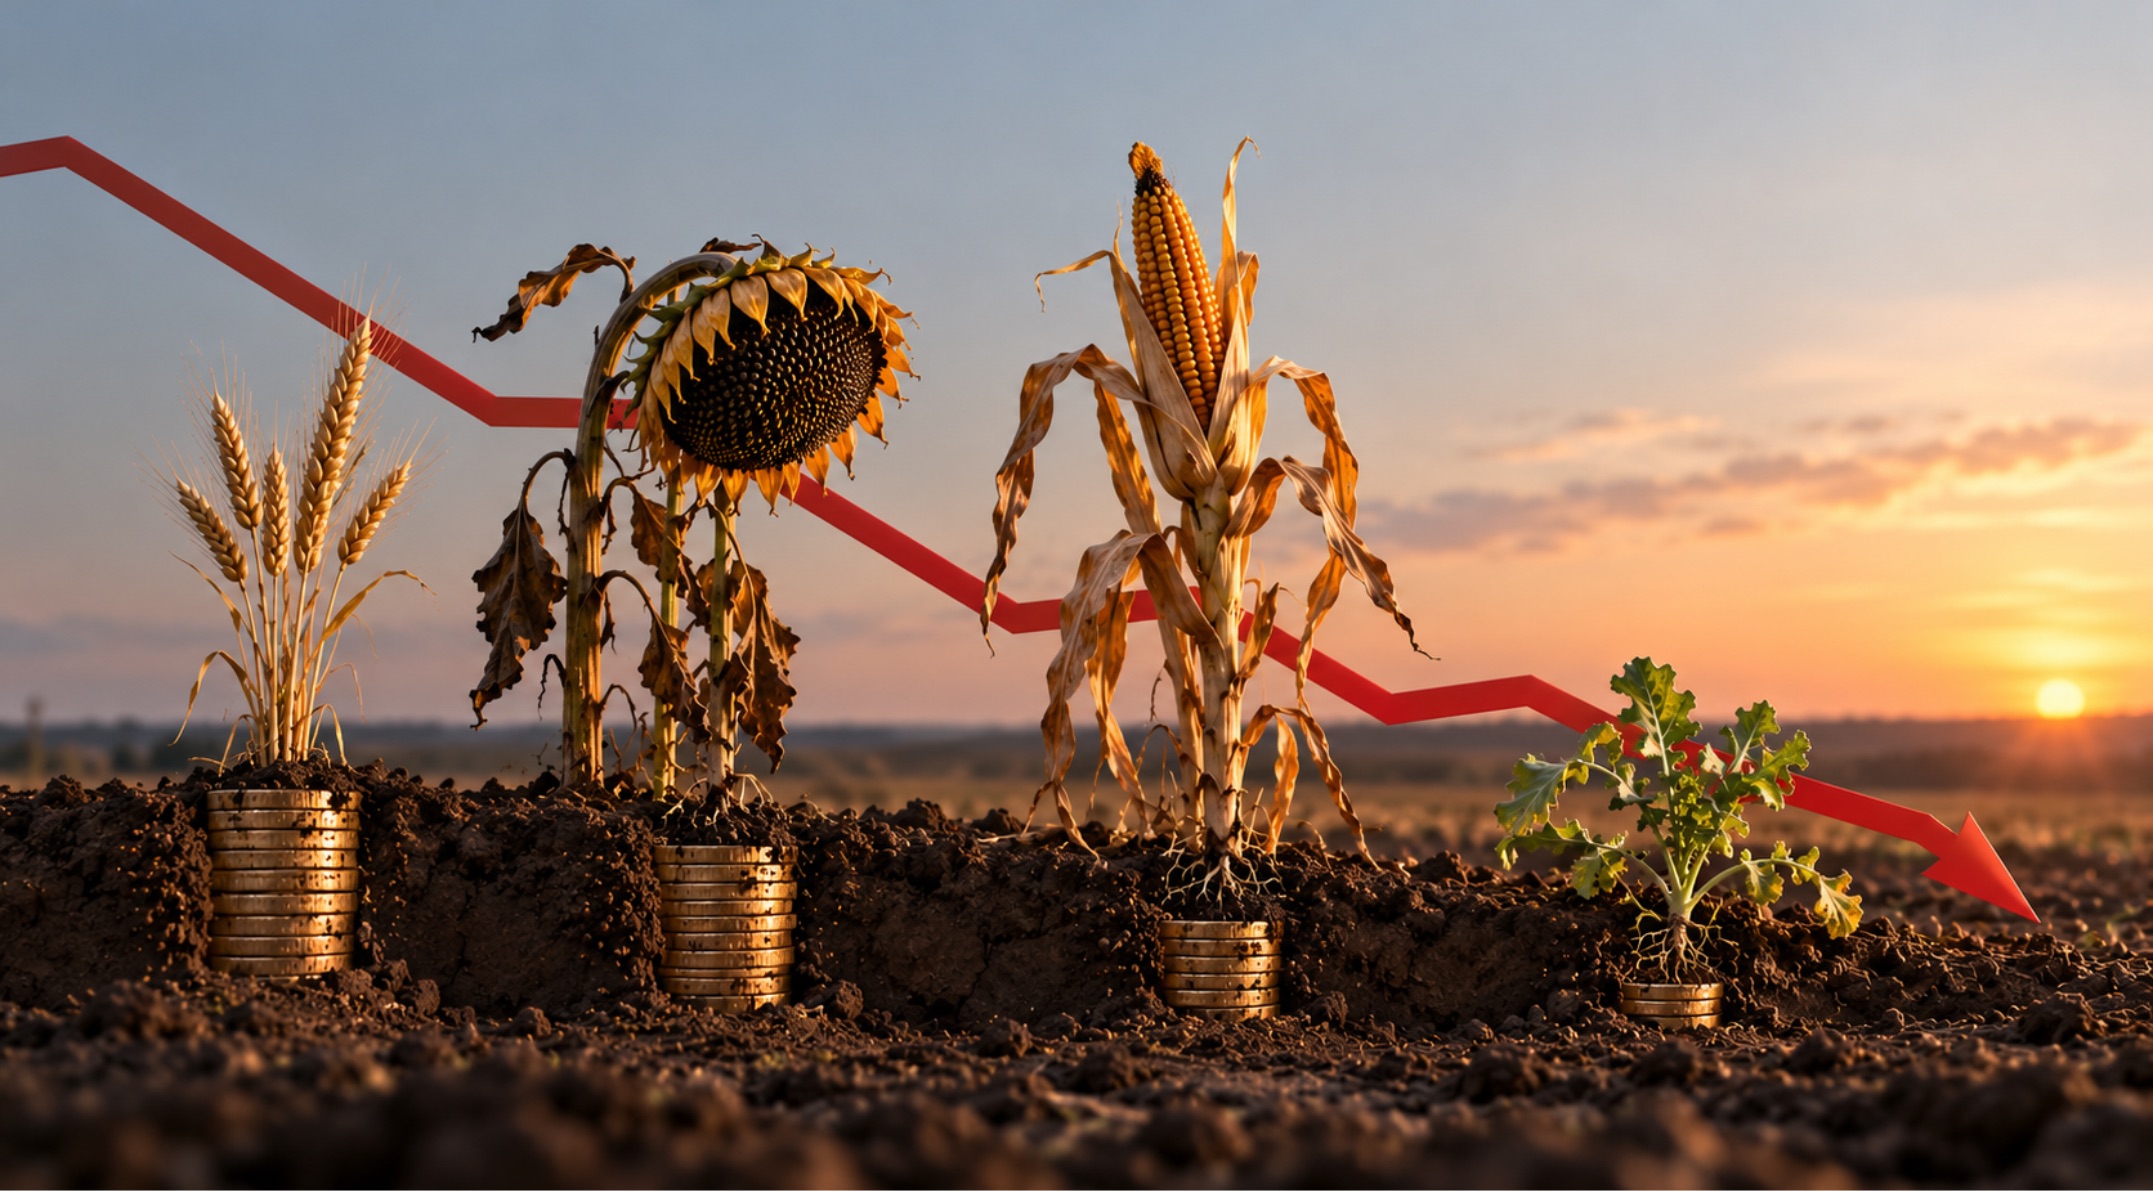 Ціни впали удвічі, збитки — до $500/га: з чим аграрії заходять у сезон-2027
Ціни на основні сільгоспкультури цього сезону просіли. Пшениця, кукурудза та соняшник подешевшали вдвічі. Водночас витрати на виробництво нікуди не зникли. Тож навіть за непоганої врожайності економіка вирощування більшості культур для аграріїв не складається.
- 29 жовтня 2026, 09:52 848
 Запаси зерна в Україні на 6 млн т вищі, ніж торік
Запаси зернових і зернобобових культур в Україні станом на 1 жовтня поточного року становили 20,7 млн т, що на 6 млн т більше за показник на аналогічну дату роком раніше.
- 28 жовтня 2026, 18:00 2392
 АГРОТРЕЙД завершила збір сої: найвища врожайність — на Харківщині
Група АГРОТРЕЙД завершила збирання сої. Цього сезону культуру вирощували на майже 3000 га в Сумській та Харківській областях.
- 22 жовтня 2026, 18:00 897
 За тиждень відбудеться міжнародна конференція Fat & Oil Industry
30 жовтня в Києві відбудеться ХХV Міжнародна конференція Fat & Oil Industry 2026. Для участі у конференції вже зареєструвалися близько 100 делегатів з понад 10 країн світу, серед яких — провідні учасники олійно-жирової галузі України.
- 17 жовтня 2026, 14:21 855
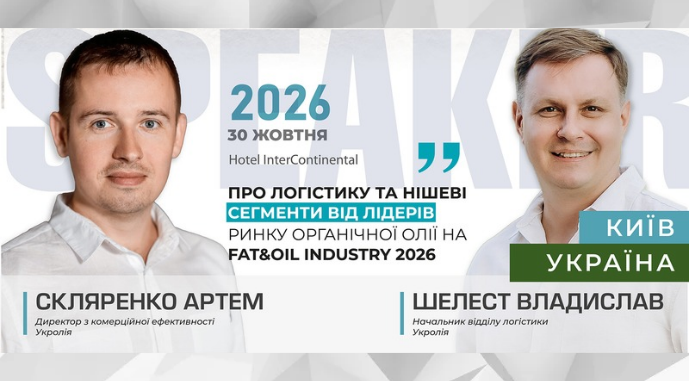 Про перспективи функціонування логістики олійного ринку розкажуть на Fat-and-Oil Industry
Ключовими питаннями для переробників олійних є ефективна логістика та пошук сегментів із вищою маржинальністю. Практичними кейсами та своїми оцінками перспектив функціонування логістики олійного ринку та виробництва преміальної органічної продукції в межах конференції Fat & Oil Industry 2026 поділяться представники компанії UKROLIYA.
- 18 вересня 2026, 11:08 1369
 Оголошено набір аграріїв на навчальний тур до Австрії
19–23 жовтня 2026 року відбудеться 5-денний фаховий навчальний тур до Австрії для агрономів, фермерів, керівників агропідприємств та експертів із вирощування не-ГМ бобових культур, які прагнуть зберегти та розширити свої позиції на ринку Європейського Союзу.
- 14 квітня 2026, 17:25 941
 Асиметрія на олійному ринку: шрот має більший попит, ніж олія
На ринку олійних культур зберігається дисбаланс: попит на продукти переробки, зокрема шроти, залишається стабільним, тоді як сегмент олій демонструє слабшу динаміку.
- 25 лютого 2026, 16:12 1164
 Єгипет рекордно нарощує імпорт сої
Єгипет імпортував рекордні 5 млн т соєвих бобів у 2025 році, а у 2026-му обсяги закупівель можуть зрости до 5,5–6 млн т.