світові ринки
 12 жовтня 2026, 07:20901
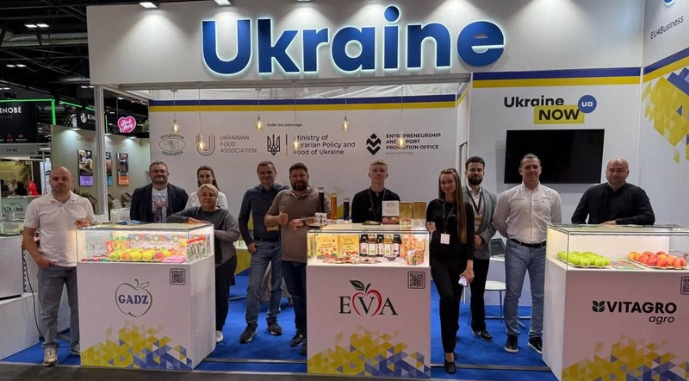
Українські виробники шукають нові ринки збуту на Fruit Attraction 2026
 11 жовтня 2026, 13:202263
На світовому ринку льону очікується зміна лідера
 05 жовтня 2026, 14:251078
Виробництво квасолі скорочується у ключових країнах-виробниках
- 04 жовтня 2026, 08:40 2013
 Ель-Ніньйо загрожує світовому ринку цукру дефіцитом і зростанням цін
Погодні аномалії, пов’язані з Ель-Ніньйо, скорочують перспективи виробництва цукру в ключових країнах-виробниках. Після очікуваного надлишку ринок може перейти до дефіциту в новому сезоні, а ф’ючерси на цукор-сирець із липня зросли більш ніж на 25%.
- 02 жовтня 2026, 14:50 1765
 ФАО: Ціни на продовольство у світі зростають, найдинамічніше дорожчає зерно
Світові ціни на продовольство у вересні зросли на 1,5% порівняно із серпнем на тлі перебоїв із транспортом, погодних ризиків та подорожчання низки рослинницьких товарів.
- 02 жовтня 2026, 07:20 1486
 Зміна торговельних потоків: які можливості має український виробник
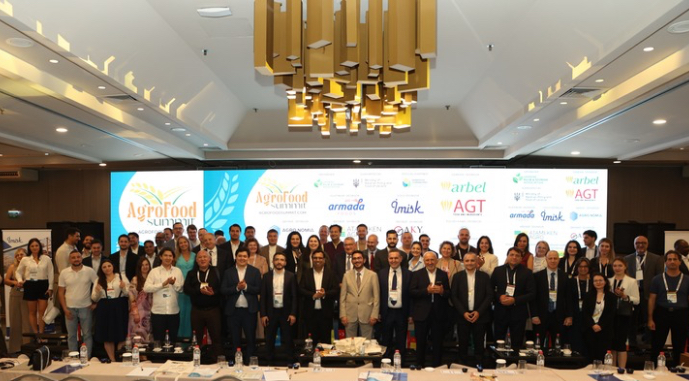
Наприкінці вересня Українсько бобово-соєва асоціація (УБСА) зібрала представників агробізнесу та міжнародної торгівлі з 30 країн світу у Мерсіні в Туреччинні на AgroFoodSummit 2026.
- 24 вересня 2026, 12:45 2312
 Якщо не запрацюють порти, глобальні ринки втратять 38 млн т зернових із Чорноморського регіону
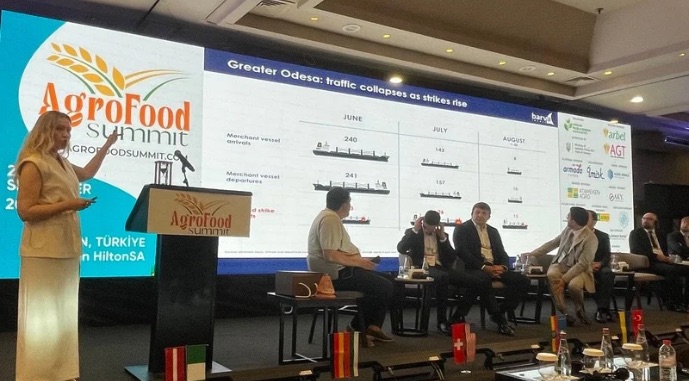
Глобальний ринок може недоотримати до 38 млн т зернових із Чорноморського регіону у разі збереження обмеженої роботи портів Чорного моря до кінця сезону 2026/27.
- 18 вересня 2026, 07:11 5454
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 16 вересня 2026, 19:00 2191
 Україна — друга у світі за виробництвом смородини
Україна посідає друге місце у світовому виробництві смородини після Польщі, сформувавши окремий сегмент ягідного бізнесу.
- 15 вересня 2026, 14:22 1014
 USDA прогнозує рекордне виробництво олійних у 2026/27 МР
Міністерство сільського господарства США (USDA) у вересневому звіті підвищило прогноз світового виробництва олійних культур у 2026/27 МР на 2,44 млн т — до рекордних 723,46 млн т. Це на 22,42 млн т більше, ніж минулого сезону.
- 11 вересня 2026, 14:18 2572
 AgroFoodSummit: що визначатиме глобальні аграрні ринки у сезоні 2026/27
Глобальні аграрні ринки входять у сезон 2026/27 в умовах зміни торговельних потоків, посилення конкуренції за ключових покупців та зростання впливу геополітики і логістики на торгівлю. Як ці фактори змінять ринки у новому сезоні та де формуватимуться можливості для виробників, трейдерів і переробників — стане центральною темою AgroFoodSummit 2026, який відбудеться 24–25 вересня у Мерсіні (Туреччина).
- 06 вересня 2026, 10:25 1366
 Rabobank: Блокада Чорного моря «з’їдає» торішній приріст світових запасів зерна
Світові ціни на пшеницю суттєво зросли за останні вісім тижнів. Серед ключових чинників — погіршення погодних умов у низці регіонів, а також нове загострення ризиків для експорту зерна з України та росії.
- 06 вересня 2026, 08:00 2016
 На світовому ринку цукру надлишок зміниться на дефіцит
Міжнародна організація з цукру (ISO) знизила оцінку профіциту світового ринку цукру в 2025/26 маркетинговому році (МР) до 1,1 млн т проти 2,2 млн т у травневій оцінці. Це вже четвертий перегляд балансу в бік зниження протягом сезону.
- 04 вересня 2026, 12:45 938
 Світові ціни на молочні продукти зросли на 0,9%
Індекс цін на молочну продукцію Global Dairy Trade (GDT) на торгах 1 вересня зріс на 0,9% — до 3910 $/т. Зростання індексу триває четверті торги поспіль.
- 31 серпня 2026, 16:05 1092
 Rabobank: Світова торгівля яловичиною скоротиться у 2026 році
Світове виробництво яловичини у 2026 році скоротиться на 2% у річному вимірі, що призведе до подальшого скорочення пропозиції та підтримуватиме ринкові ціни.
- 30 серпня 2026, 06:28 2966
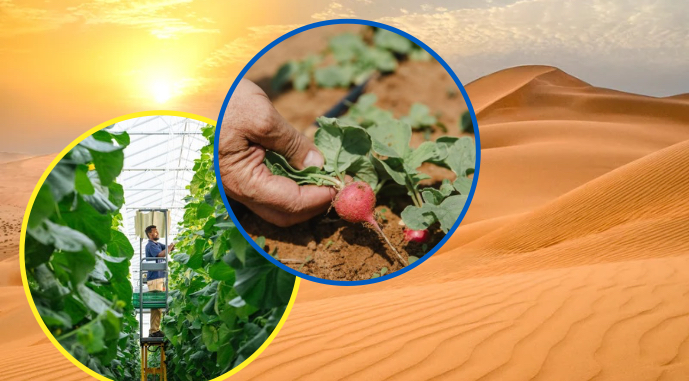 Майбутнє фермерства: як технології допомагають вирощувати врожай у пустелі
Інноваційні теплиці, вертикальні ферми, штучний інтелект і лабораторне розмноження рослин змінюють підхід до виробництва продуктів у країнах із посушливим кліматом. Об’єднані Арабські Емірати, які ще донедавна майже повністю залежали від імпорту продовольства, сьогодні активно інвестують у розвиток сучасного сільського господарства, прагнучи зміцнити власну продовольчу безпеку.
- 15 серпня 2026, 08:00 2737
 USDA прогнозує рекордне виробництво олійних у світі
Міністерство сільського господарства США (USDA) покращило прогноз виробництва олійних культур у 2026/27 МР.
- 10 серпня 2026, 19:00 1214Виробництво цукру в Європі упаде до 10-річного мінімуму
Виробництво цукру в ЄС та Великій Британії цього сезону може скоротитися до близько 15 млн т — найнижчого рівня з 2015 року. Спекотна погода погіршує стан посівів цукрових буряків, площі під якими скорочуються другий рік поспіль.
- 09 серпня 2026, 08:00 1164
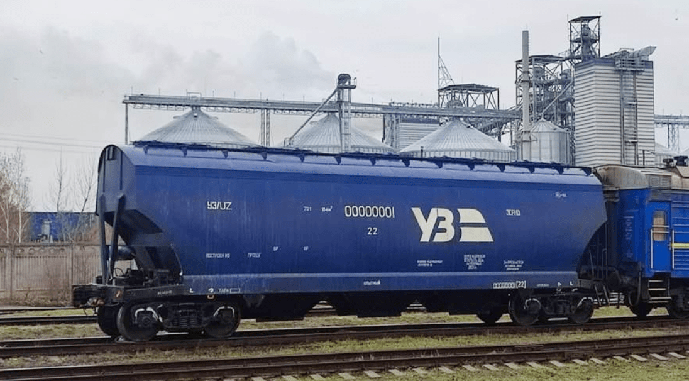 Підвищення тарифів на залізничні перевезення робить українську агропродукцію неконкурентоспроможною
Підвищення тарифів на залізничні перевезення сьогодні є одним із найболючіших питань для аграрного бізнесу. В умовах, коли морська логістика працює з постійними ризиками, саме залізниця стала одним із ключових маршрутів експорту. Тому будь-яке подорожчання перевезень автоматично збільшує собівартість українського зерна.