
Ціни на сою в Україні зростають і можуть досягти 24 тис. грн/т
Асиметрія на олійному ринку: шрот має більший попит, ніж олія
14 квітня 2026, 17:25 903
На ринку олійних культур зберігається дисбаланс: попит на продукти переробки, зокрема шроти, залишається стабільним, тоді як сегмент олій демонструє слабшу динаміку.
Про це повідомляє Spike Brokers у Telegram.
У сегменті соняшнику структура ринку формується через розрив між продуктами переробки та олією.
Попит на шрот залишається активним, тоді як соняшникова олія не отримує підтримки ні з боку енергетичних ринків, ні фізичного попиту.
Європейські ціни на олію утримуються на рівні близько $1475 FOB без розширення премій, а торгова активність залишається вибірковою.
В Україні ціни на насіння соняшнику зросли до $722 (СРТ), що посилює розрив із цінами на олію та звужує маржу переробки. У таких умовах переробники стримують закупівлі.
Експортна структура також змінюється: у квітні відвантаження соняшникового шроту перевищили 60 тис. т, зокрема до Польщі (9,4 тис. т), Нідерландів (9,9 тис. т) та Китаю (понад 16 тис. т). Водночас експорт соняшникової олії становить близько 17 тис. т, основні постачання спрямовані до Польщі (8,9 тис. т) та Іспанії (5 тис. т).
На ринку сої також зберігається асиметрія: шрот залишається ключовим драйвером попиту, тоді як олія не формує цінової підтримки. На тлі активних продажів соєвого шроту в США спостерігаються слабкі показники реалізації соєвої олії.
У Європі ціни на соєву олію коливаються в межах 1185–1225 €/т без суттєвих змін. В Україні соя торгується на рівні близько $439 (СРТ-порт), тоді як переробний паритет залишається вищим — близько $495 з ПДВ, що свідчить про стабільний внутрішній попит.
Експорт у квітні підтверджує домінування продуктів переробки: постачання соєвих бобів становить близько 32 тис. т, зокрема до Туреччини (7,1 тис. т) і країн ЄС, тоді як експорт соєвого шроту перевищив 41 тис. т, з основним напрямком у Польщу (19,3 тис. т). Обсяги експорту соєвої олії залишаються обмеженими — близько 17 тис. т, переважно до країн ЄС.

 16 жовтня 2026, 07:20245
На Вінниччині вирощують декоративні гарбузи для геловінського декору
 14 жовтня 2026, 07:20666
Паста з нуту й сочевиці: як працює один із найбільших у світі заводів з переробки бобових
 12 жовтня 2026, 07:20728
Українські виробники шукають нові ринки збуту на Fruit Attraction 2026
- 17 жовтня 2026, 14:21 255
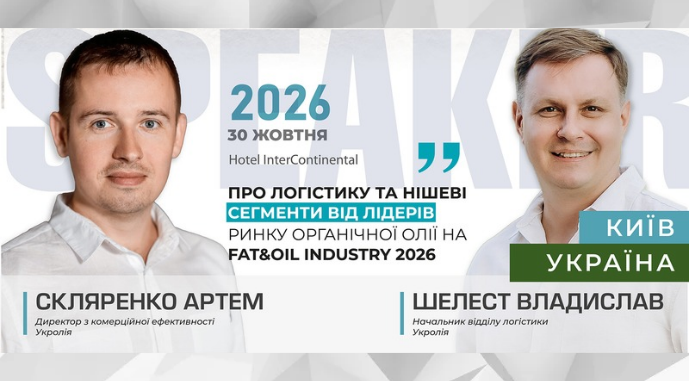 Про перспективи функціонування логістики олійного ринку розкажуть на Fat-and-Oil Industry
Ключовими питаннями для переробників олійних є ефективна логістика та пошук сегментів із вищою маржинальністю. Практичними кейсами та своїми оцінками перспектив функціонування логістики олійного ринку та виробництва преміальної органічної продукції в межах конференції Fat & Oil Industry 2026 поділяться представники компанії UKROLIYA.
- 16 жовтня 2026, 14:25 716
 Аграрії вимагають окремий доступ до євровізків Укрзалізниці
«Український клуб аграрного бізнесу» (УКАБ) закликає забезпечити рівний доступ до послуг перестановки вагонів на європейську колію 1435 мм.
- 16 жовтня 2026, 10:15 1001
 Змінено вимоги до якості плодової продукції: як перевірити якість продукції на експорт
Екстремальні погодні виклики не стали на заваді щедрому урожаю яблук: в окремих регіонах урожайність зросла майже на 20%. Водночас безпекова криза фактично переорієнтувала експорт на західні сухопутні кордони та порти ЄС.
- 14 жовтня 2026, 15:18 982
 Казахстан планує стати четвертим світовим експортером соняшникової олії
У Казахстані наявні потужності з переробки олійних складають 5,4 млн т, водночас продовжують вводитися в роботу нові заводи та розширюються наявні виробництва. До 2029 року потужності з переробки олійних складуть приблизно 9 млн т.
- 09 жовтня 2026, 12:00 2064
 Заводи готові підвищувати закупівельні ціни на сою
В Україні в умовах блокади морського експорту соя наразі залишається найменш проблемною культурою для реалізації.
- 07 жовтня 2026, 09:59 1114
 USDA прогнозує рекордний світовий експорт рослинних олій
Світовий експорт рослинних олій у 2026/27 МР може зрости приблизно на 2% і досягти рекордних 141 млн т.
- 06 жовтня 2026, 16:52 783Українські ОЕЗи припинили переробку ріпаку та переходять на соняшник
Олійно-екстракційні заводи (ОЕЗ) в Україні практично припинили переробку ріпаку й активно переходять на соняшник.
- 24 вересня 2026, 19:00 1947
 АРМА продає 95 тонн арештованої агропродукції
Національне агентство з розшуку та менеджменту активів (АРМА) виставило на аукціон у системі «Prozorro.Продажі» три лоти сільськогосподарської продукції загальною вагою 94,8 т.
- 18 вересня 2026, 11:08 1285
 Оголошено набір аграріїв на навчальний тур до Австрії
19–23 жовтня 2026 року відбудеться 5-денний фаховий навчальний тур до Австрії для агрономів, фермерів, керівників агропідприємств та експертів із вирощування не-ГМ бобових культур, які прагнуть зберегти та розширити свої позиції на ринку Європейського Союзу.