Експортери ЄС підняли ціни на ячмінь вище за борошномельну пшеницю
На ринку ячменю формуються чинники для зростання цін
06 березня 2026, 19:00 3032
Український ринок ячменю залишається відносно стабільним, однак пропозиція поступово скорочується. Активізація зовнішнього попиту та невизначеність щодо нового врожаю на цьому тлі створюють передумови для можливого зростання цін найближчими тижнями.
Про це повідомляють в аналітичному департаменті сільськогосподарського кооперативу ПУСК, створеного в межах ВАР.
За даними аналітиків, на внутрішньому ринку умовні ціни на ячмінь наразі становлять близько 10,8-11 тис. грн/т.
«Однак останніми тижнями пропозиція зерна помітно скоротилася. Більшість аграріїв фактично призупинили продажі не лише ячменю, а й пшениці та ріпаку. Основна причина — невизначеність щодо нового врожаю та стану посівів після зимового періоду. Поки ринок не отримає більш чіткої інформації щодо перезимівлі культур, виробники не поспішають укладати нові угоди», — пояснюють у ПУСК.
На тлі обмеженої пропозиції поступово посилюється зовнішній попит на український ячмінь.
«На глобальному ринку вже відчувається певний дефіцит ячменю. Попит на українське зерно зберігається, зокрема з боку Туреччини. Додатковим фактором підтримки ринку може стати ситуація з посівами в інших країнах-виробниках. У Франції фіксуються проблеми через надмірну вологість, а в Румунії частково повідомляють про втрати посівів. У регіоні Чорного моря також зберігаються погодні ризики», — зазначають аналітики.
Додатковим чинником підтримки цін може стати попит з боку Китаю.
«Розрахункова ціна постачань українського ячменю до Китаю наразі становить близько 205-208 $/т CPT-порт, тоді як нещодавні запити покупців перебували на рівні 202–205 $/т. Поява таких індикативів може свідчити про формування більш стабільного попиту з боку китайських імпортерів», — вважають у ПУСК.
З огляду на ці фактори березень та перша половина квітня можуть стати періодом формування висхідного цінового тренду на ринку ячменю, якщо зовнішній попит збережеться, а пропозиція з боку аграріїв залишатиметься обмеженою, вважають аналітики.

 21 вересня 2026, 07:20178
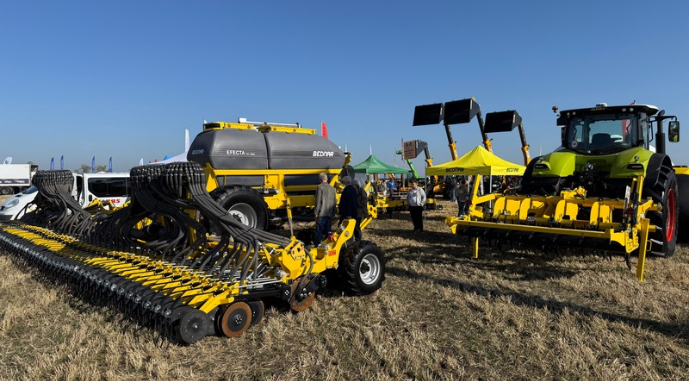
BEDNAR показала техніку для основних польових операцій
 18 вересня 2026, 07:20668
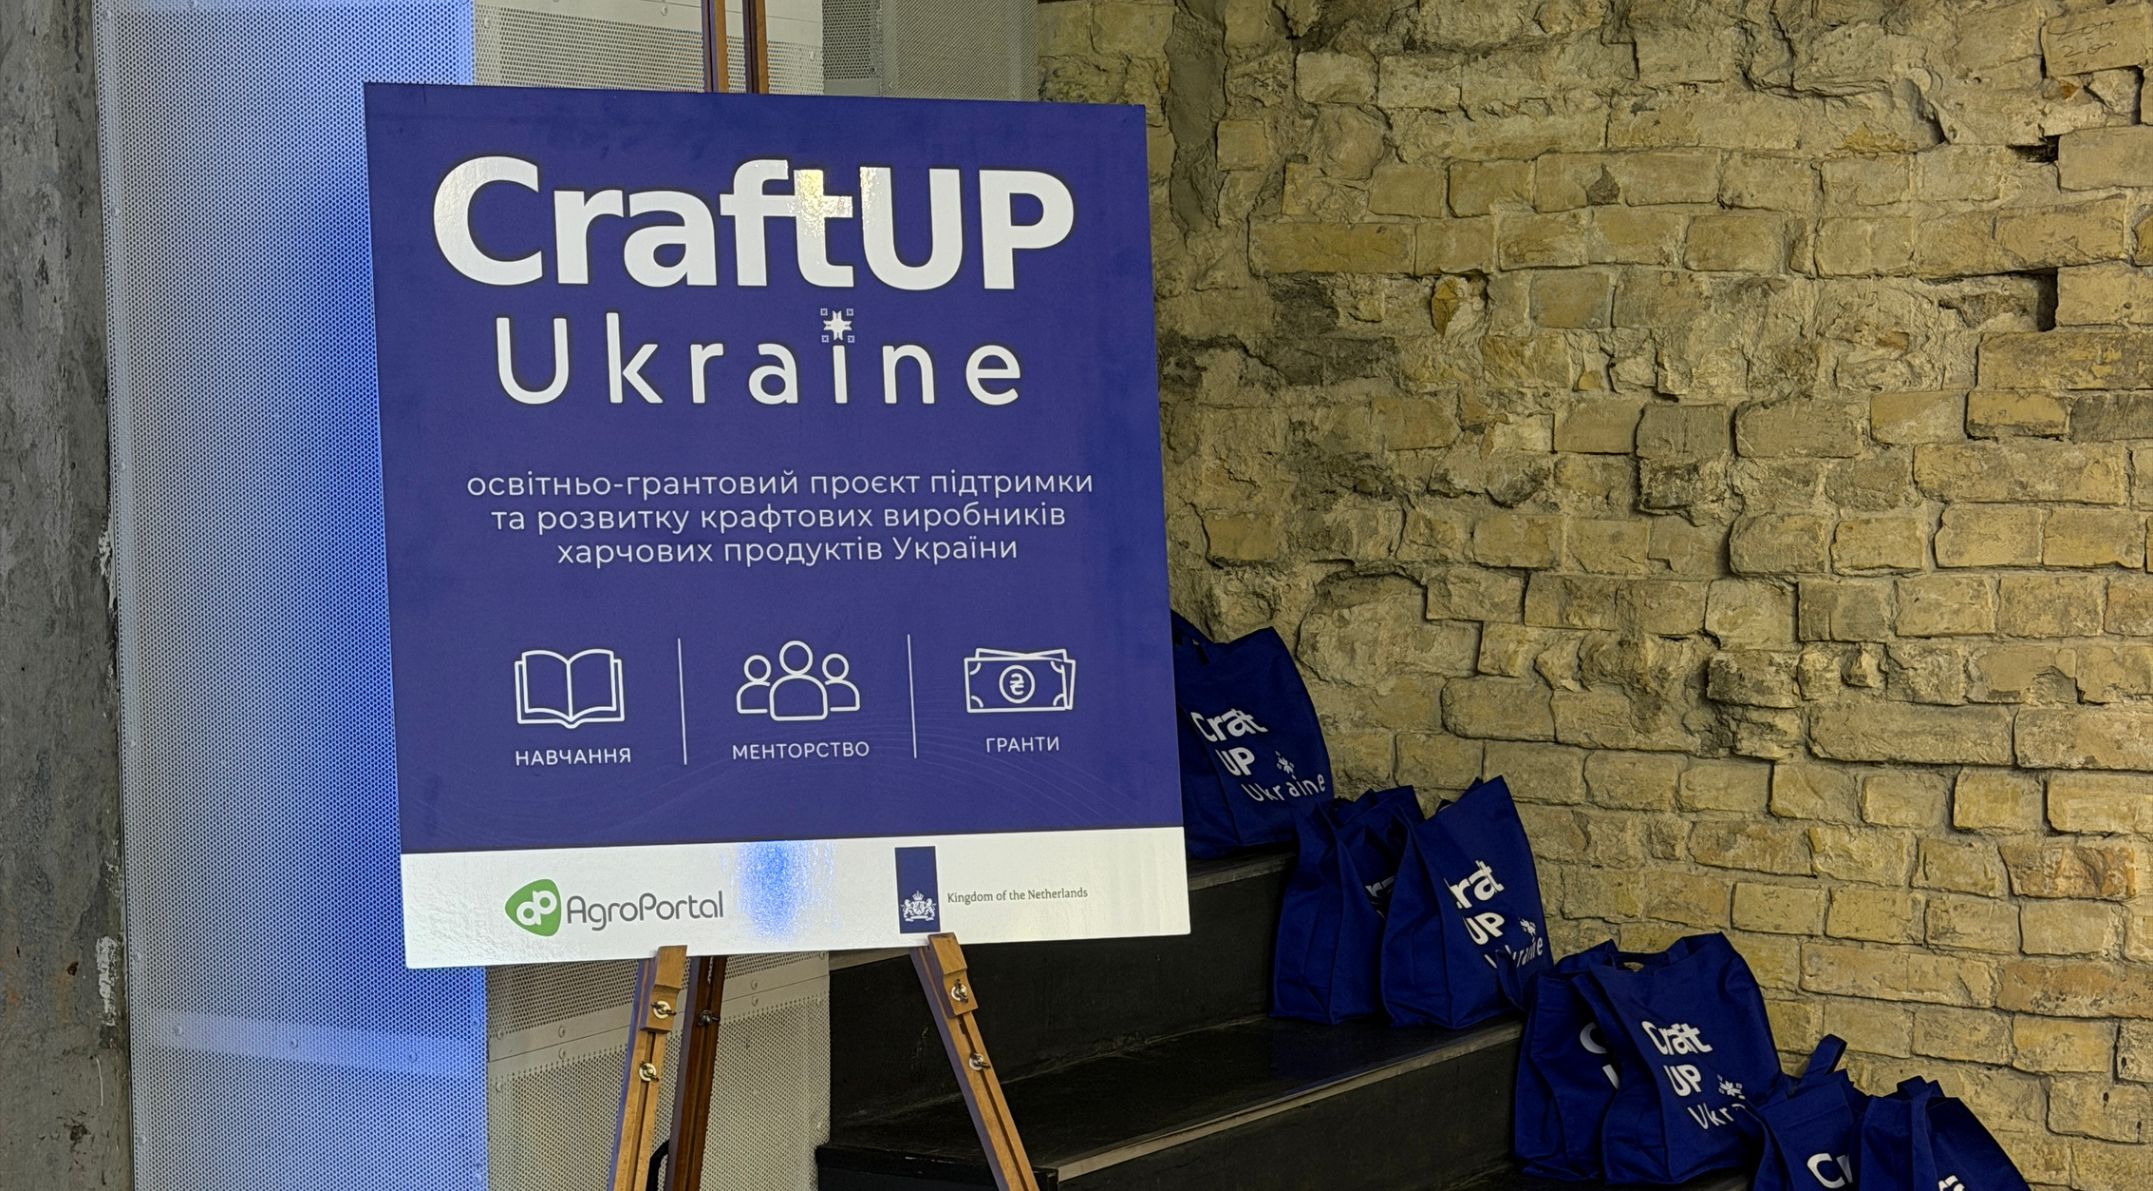
CraftUP Ukraine. Фіналісти захистили бізнес-проєкти та отримали гранти
 16 вересня 2026, 07:202109
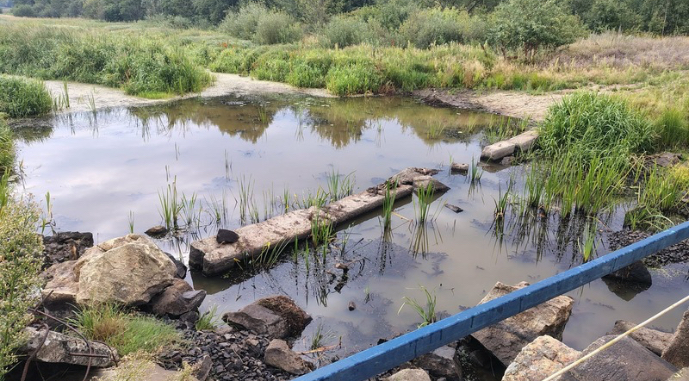
На Житомирщині через посуху обміліла річка, яку використовують для зрошення полів
- 21 вересня 2026, 09:45 760
 Західний Буг запускає програму фінансування для агровиробників спільно з БАНК КД та Асоціацією Дунайська Соя
Програма передбачає беззаставне фінансування придбання насіння пшениці, ячменю та сої на умовах із мінімальною відсотковою ставкою для клієнта (від 0,01% до 9,6% — залежно від терміну кредитування).
- 21 вересня 2026, 08:44 455
 Аграрії просять зменшити перевірки під час війни
Сільгоспвиробники України очікують на припинення перевірок бізнесу під час війни.
- 19 вересня 2026, 09:28 2331
 Українська пшениця у жовтні зіткнеться з конкуренцією за логістику
Українська пшениця активно експортується через румунський порт Констанца, однак у жовтні темпи постачань можуть сповільнитися через вихід на ринок великих обсягів кукурудзи та конкуренцію культур за транспортні потужності.
- 19 вересня 2026, 08:00 1993
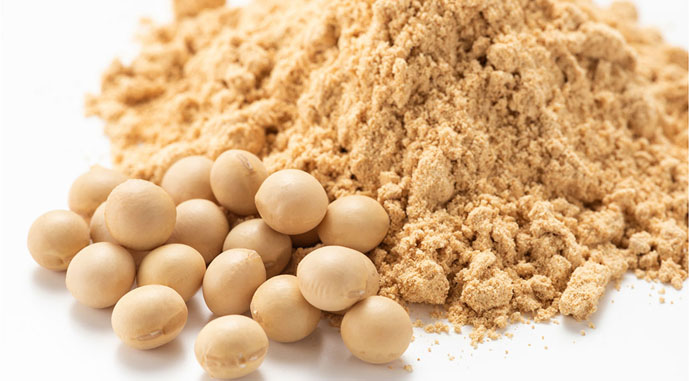 Частка переробки сої в Україні зросте до 70%
Виробництво сої в Україні 2026 року складе 3,8 млн т, з яких на переробку піде 2,8 млн т. Експорт складе 1 млн т.
- 18 вересня 2026, 19:00 820
 У Бразилії прогнозують рекордний урожай сої та кукурудзи
Загальне виробництво сільгоспкультур у Бразилії у 2025/26 МР, за прогнозом Національної компанії постачання (Conab), становитиме 361,7 млн т, що на 2,6% більше, ніж попереднього сезону.
- 18 вересня 2026, 07:11 4412
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 16 вересня 2026, 14:25 1486
 Науковець назвав три фактори, які визначають економіку поля
Усі заклики до поліпшення технології вирощування, збереження родючості ґрунту й інші не будуть прийняті виробничниками, якщо вони не приносять прибутку.
- 28 серпня 2026, 12:45 929
 Ціни на ріпак в Україні можуть зрости у вересні
Збиральна кампанія ріпаку в Україні фактично завершена: аграрії намолотили близько 3,7–3,8 млн т із 99% площ. Це найкращий результат із 2022 року. Водночас на внутрішньому ринку попит на ріпак починає перевищувати пропозицію.
- 16 серпня 2026, 13:23 1050
 Оренда вагонів для зерна восени може подорожчати до 60–70 $/т
Вартість логістики та обмежені експортні маршрути залишаються головними чинниками, які формуватимуть ситуацію на українському зерновому ринку найближчими місяцями. Вони визначатимуть внутрішні ціни значно більше, ніж обсяги врожаю.
- 07 серпня 2026, 17:23 1641
 Прогноз урожаю зернових в Україні підвищено завдяки кукурудзі та ячменю
Прогноз виробництва зернових і зернобобових культур в Україні у сезоні 2026/27 переглянуто у бік зростання — до 64,3 млн т.