
Туреччина шукає альтернативних постачальників соняшнику
Частина врожаю соняшнику може залишитись у полях
28 жовтня 2026, 14:25 188
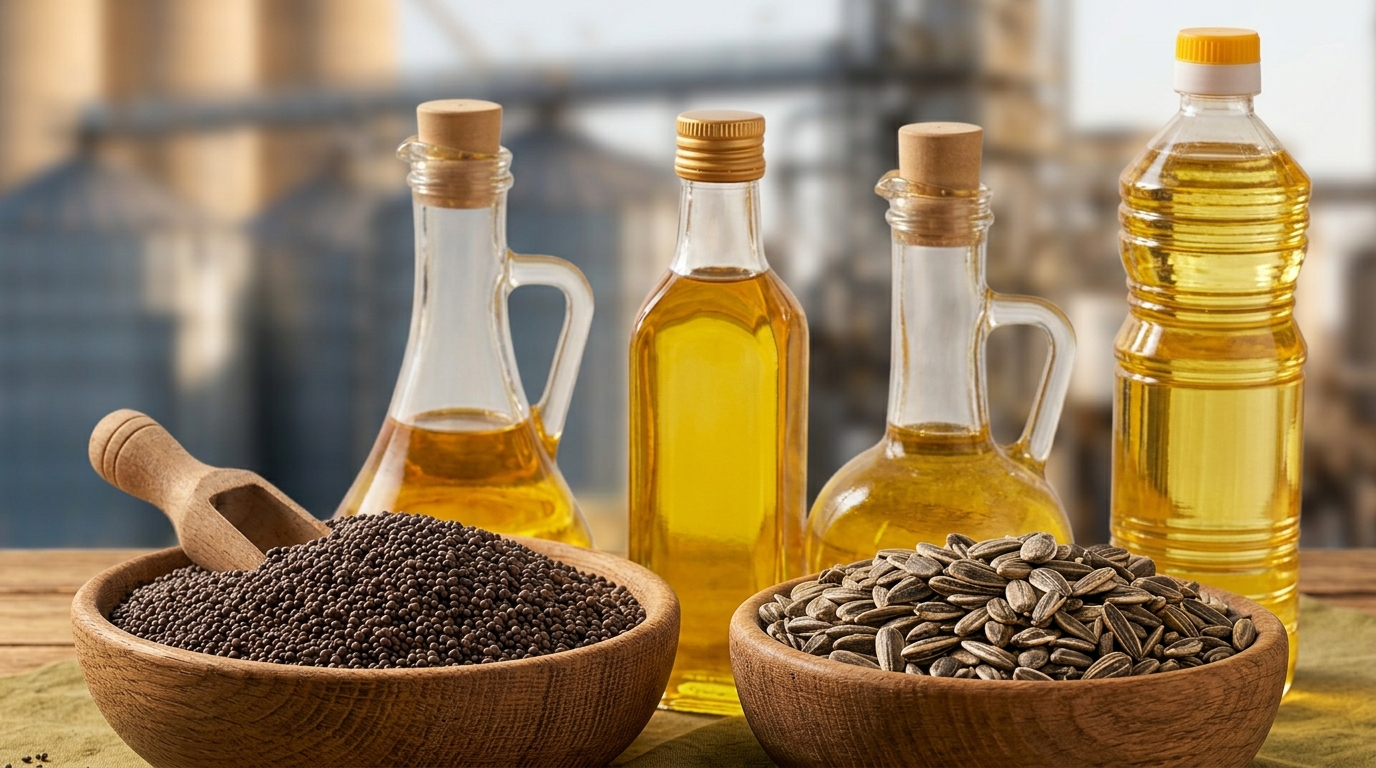
Українські аграрії зіткнулися зі стрімким падінням закупівельних цін на соняшник і, попри очікуване скорочення врожаю, передумов для швидкого їх відновлення поки немає.
Про це повідомляють в аналітичному департаменті сільськогосподарського кооперативу ПУСК, створеного в межах Всеукраїнської аграрної ради (ВАР).
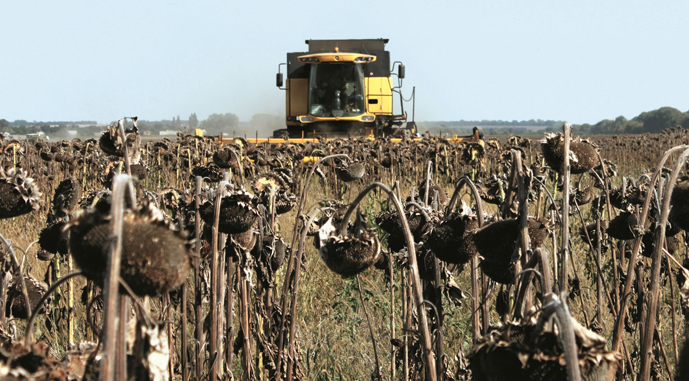
Фахівці зазначають, що станом на кінець жовтня в Україні намолочено 9,8 млн т соняшнику. Загальний урожай з урахуванням тіньового ринку може становити 11–11,5 млн т. Водночас частина посівів у західних і північних областях досі залишається незібраною.
«За поточних цін соняшник не забезпечує аграріям прибутку. В західних і північних регіонах частина врожаю досі залишається в полях. Якщо раніше навіть за погіршення якості насіння його збирання мало економічний сенс, то зараз ситуація інша. Витрати на збирання можуть виявитися невиправданими з огляду на можливу виручку. Тому існує ризик, що значна частина соняшнику так і залишиться незібраною», — вважають аналітики.
За словами експертів, умовні ціни на соняшник перебувають у межах 14,5–15 тис. грн/т. Окремі покупці пропонують 15,2–15,5 тис. грн/т. Дещо краща ситуація у західних областях, де ціни сягають 15,8–16,2 тис. грн/т. Регіональну різницю зумовлюють логістичні умови та очікувані проблеми з урожаєм.
«Були очікування, що падіння цін зупиниться на рівні 15–16 тис. грн/т, однак показники опустилися ще нижче. Навіть скорочення врожаю поки не створює передумов для суттєвого подорожчання. Попит на соняшник залишається обмеженим, а активність покупців і продавців — низькою. Найближчими тижнями така ситуація, ймовірно, збережеться», — прогнозують у ПУСК.
Певне відновлення цін можливе наприкінці року, припускають аналітики. У другій половині листопада соняшник може подорожчати до 16–16,5 тис. грн/т, у грудні — до 17,5–18 тис. грн/т.
«Для аграріїв, які мають можливість зберігати соняшник, продаж у грудні – лютому потенційно може бути вигіднішим, ніж реалізація за нинішніми цінами. Водночас розрахунки поки не показують повернення показників навіть до 20 тис. грн/т. Основним ризиком для ринку соняшнику залишаються воєнні дії, які можуть призвести до подальшого скорочення попиту та зниження закупівельних цін. За сприятливих умов відновлення цін хоча б до 17–17,5 тис. грн/т дозволить частині виробників реалізувати соняшник без збитків або з невеликим прибутком», — підсумовують аналітики.

 28 жовтня 2026, 07:20103
Гастровечір у Львові: від локального продукту до високої кухні
 26 жовтня 2026, 07:20473
На Миколаївщині розвивають виноградник за принципами регенеративного землеробства
 23 жовтня 2026, 07:20826
Україна представила харчовий експорт на SIAL Paris 2026
- 28 жовтня 2026, 13:20 160
 Аграрії планують скоротити площі під кукурудзою наступного року
В Україні аграрії розглядають можливість скорочення площ під кукурудзою наступного сезону через високу вартість досушування зерна та низьку рентабельність вирощування.
- 27 жовтня 2026, 16:07 1013
 Жнива сої наближаються до фінішу: намолочено понад 3 млн т
Українські аграрії станом на 27 жовтня зібрали 41,7 млн т зернових і зернобобових культур.
- 23 жовтня 2026, 14:50 1874
 На Київщині обмолотили третину кукурудзи і завершують збір олійних
На Київщині аграрії обмолотили 33,4% прогнозованої площі кукурудзи на зерно. Збирання соняшнику, сої та інших олійних культур також наближається до завершення.
- 23 жовтня 2026, 08:00 873
 Урожай кукурудзи в Україні: можливий недобір
В Україні наразі кукурудза зібрана приблизно на 20% площ. Базовий прогноз урожаю — 30 млн т. Але з багатьох регіонів є сигнали, що врожайність по факту збору набагато нижча, ніж планувалося.
- 22 жовтня 2026, 16:51 1463
 Пшениця може подорожчати взимку на тлі скорочення посівних площ
Висока вартість логістики продовжує тиснути на експортні ціни на пшеницю, а перспективи подальшого зростання ринку дедалі більше залежать від перебігу посівної кампанії.
- 22 жовтня 2026, 14:24 721
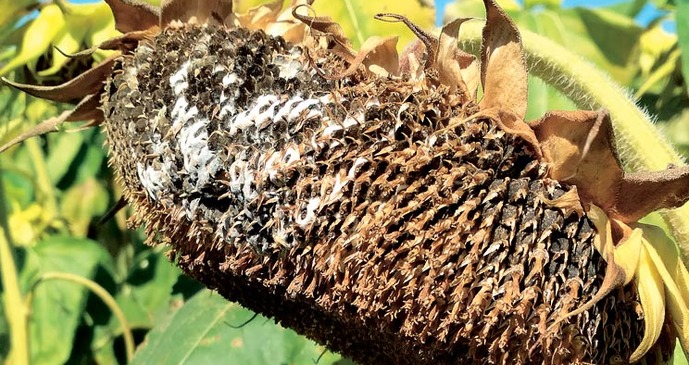 Склеротинія здатна знищити до 80% урожаю: як захистити посіви
Коли в сівозміні переважають культури, які уражуються спільними хворобами, контролювати склеротиніоз стає складніше. За ураження посівів цієї хворобою втрати майбутнього врожаю можуть сягати до 80%.
- 20 жовтня 2026, 14:50 702
 Блокада портів загрожує затримками виплат власникам земельних паїв
Обмеження експорту через блокування чорноморських портів посилює фінансові проблеми аграріїв і може призвести до затримок із виплатою орендної плати власникам земельних паїв.
- 09 жовтня 2026, 12:00 2132
 Заводи готові підвищувати закупівельні ціни на сою
В Україні в умовах блокади морського експорту соя наразі залишається найменш проблемною культурою для реалізації.
- 06 жовтня 2026, 16:52 926Українські ОЕЗи припинили переробку ріпаку та переходять на соняшник
Олійно-екстракційні заводи (ОЕЗ) в Україні практично припинили переробку ріпаку й активно переходять на соняшник.
- 01 жовтня 2026, 13:20 960
 Попит Європи визначає ціни на український ріпак: чого чекати до кінця року
Український ринок ріпаку залишається активним завдяки стабільному попиту з боку Європи. Водночас найближчими тижнями ціни можуть знизитися через корекцію на європейському ринку.