Біржовий індекс на молочні продукти падає дев'яті торги поспіль
У Rabobank розповіли, коли стабілізується світовий молочний ринок
31 грудня 2025, 08:55 1533

Світові ринки молочної продукції продемонстрували спад у третьому кварталі 2025 року, а в четвертому — зафіксували різке падіння цін.
Про це повідомляють аналітики Rabobank, пише «Інфагро».
В Океанії спотові ціни на молочні товари в доларах США залишаються слабкими на тлі надлишкової пропозиції. Найбільше подешевшало вершкове масло: з початку жовтня його ціна знизилася на 9% і наразі вона на 24% нижча за пікові значення початку року. Сухе незбиране молоко (СНМ) та сир втратили по 7% на старті кварталу. Водночас сухе знежирене молоко (СЗМ) показало відносну стійкість, знизившись лише на 1% порівняно з уже низькими рівнями третього кварталу.
Розширення пропозиції молока відбулося завдяки тривалому періоду високої маржинальності та закупівельних цін, які досягли піку в четвертому кварталі 2024 року для виробників Північної півкулі. Нині маржа загалом залишається позитивною, однак очікується її поступове скорочення на тлі зниження виплат за молоко в більшості ключових регіонів-експортерів. У Аргентині тиск на прибутковість уже посилюється, а тривале падіння цін на молоко в Китаї продовжує стимулювати консолідацію галузі.
Зростання світового виробництва молока, за оцінками, завершить 2025 рік на високому рівні. Хоча пік приросту припав на третій квартал, четвертий квартал також демонструє значні обсяги. У жовтні ЄС та Велика Британія зафіксували найсильніше зростання виробництва з 2017 року, тоді як США п’ятий місяць поспіль показали приріст понад 3%. У Новій Зеландії фермери встановлювали щомісячні рекорди з травня по вересень 2025 року, а в жовтні виробництво досягло третього найвищого показника за всю історію спостережень. Південна Америка також готується до значного річного приросту.
Загалом виробництво у країнах так званої «Великої сімки» очікується на рівні +2,2% рік до року в 2025-му, з уповільненням до 0,12% у 2026 році через зростання тиску на маржу.
Водночас світові ринки молочної продукції продовжують відчувати слабкість попиту, насамперед з боку споживачів із низькими та середніми доходами. Невизначеність макроекономічного середовища продовжує впливати на продовольчі ринки, а наслідки раніше високих цін на сировину досі відчутні на роздрібному рівні.
Аналітики прогнозують, що у 2026 році світовий ринок молочної продукції увійде в період зниження цін на тлі значних запасів молока та експортних надлишків. За умов відсутності шоків пропозиції це підвищує ризик затяжного цінового спаду до середини – кінця 2026 року. Водночас очікується, що нижчі ціни поступово підтримають відновлення попиту, а котирування молочної сировини наприкінці 2026 року повернуться до своїх історичних середніх рівнів.

 04 листопада 2026, 07:2026
«Покрова». Презентовано механізм страхування посівної від воєнних ризиків
 02 листопада 2026, 07:20396
Конкурентоспроможність, інновації та інвестиції: як бізнеси адаптуються до викликів
 30 жовтня 2026, 07:20754
Від Дія.City до сучасного агровиробництва: технологічні виклики на TECHNOVATION
- 01 листопада 2026, 06:19 4266
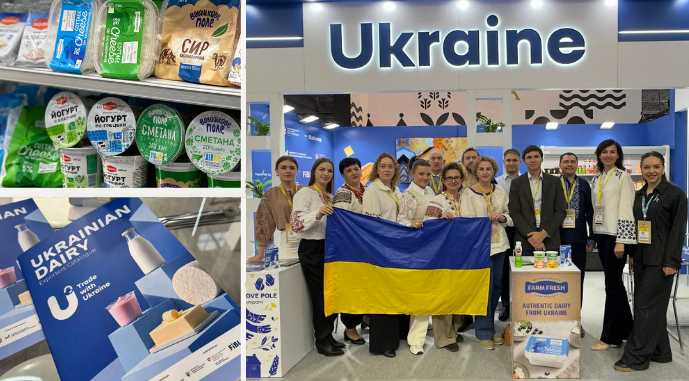 Від незбираного молока до масла: як українська молочка підкорювала SIAL Paris 2026
Цього року шість українських виробників молочної продукції взяли участь у одній із найбільших міжнародних виставок харчових продуктів і напоїв SIAL Paris у Франції. Компанії вперше експонувалися у профільному павільйоні.
- 30 жовтня 2026, 17:24 911
 Молочні господарства майже вийшли на рівень беззбитковості
Середньовиважена ціна трьох ґатунків молока-сировини станом на початок жовтня в Україні становила 16,4 грн/кг без ПДВ, що на 1 грн більше відносно попереднього місяця. Відносно жовтня 2025 року молоко подешевшало на 70 коп.
- 30 жовтня 2026, 08:40 870
 Частка промислового молока у загальному виробництві сягнула 54%
Загальне виробництво молока в Україні 2026 року зменшується. Це відбувається насамперед через скорочення надоїв у господарствах населення, промислові ж підприємства нарощують обсяги та забезпечують більшу частину постачань молока.
- 24 жовтня 2026, 06:28 1885
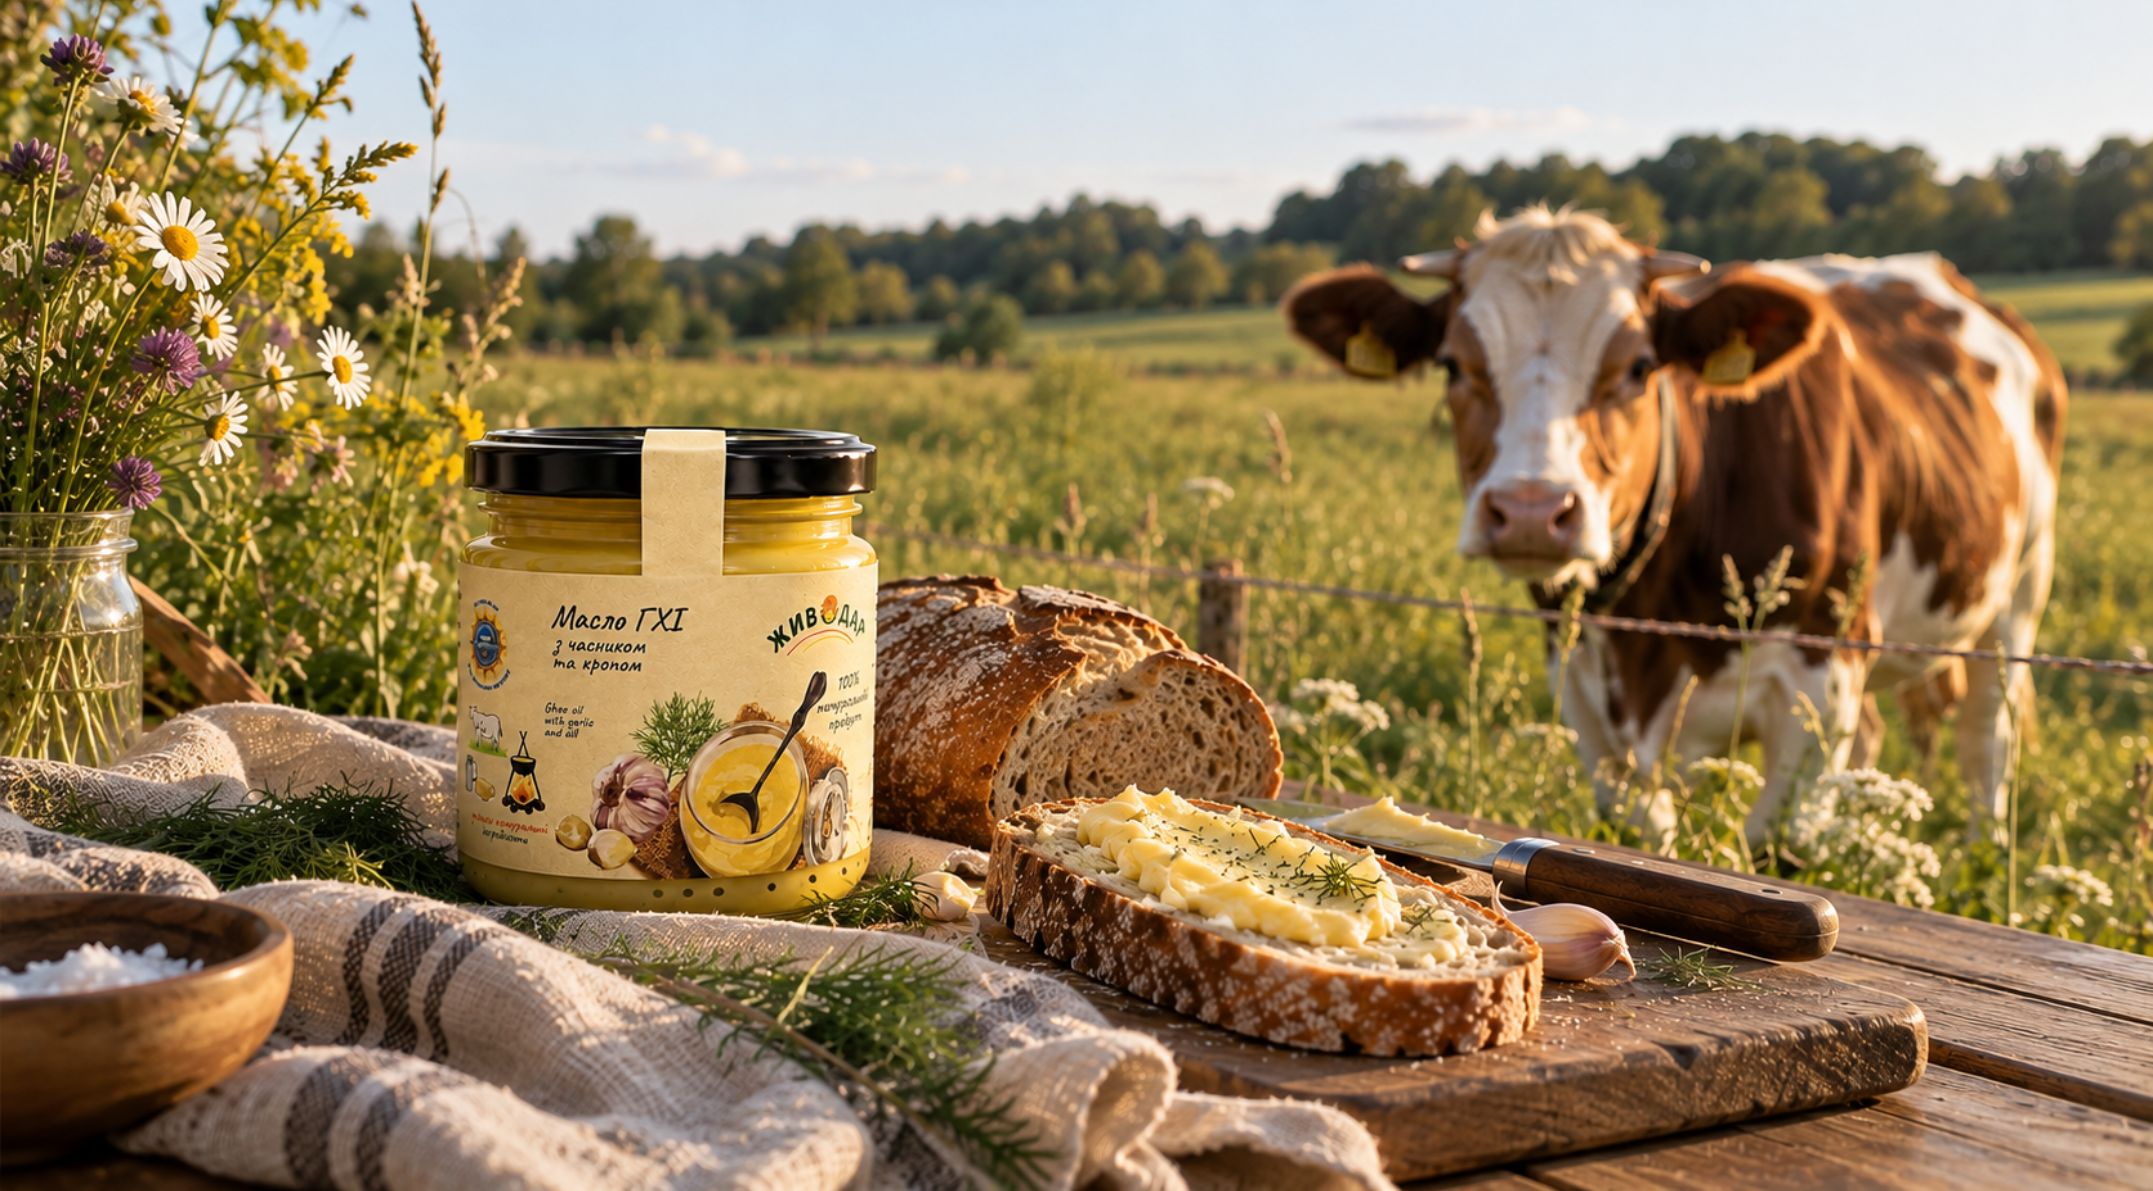 Молочний аутсорс: виробник гхі з Києва віддалено утримує корову
Крафтовий виробник «Живодар» з Києва знайшов власний спосіб забезпечити виробництво масла гхі якісною сировиною. Бренд взяв на себе утримання корови, яка живе в селі та дає молоко для переробки.
- 21 жовтня 2026, 15:40 878
 Біржові ціни на молочні продукти зростають, але не в усіх сегментах
Загальний індекс Global Dairy Trade (GDT) на черговому аукціоні зріс на 2,5% і склав $4,02 тис./т. Це найбільше зростання з березня.
- 21 жовтня 2026, 11:12 778
 Зростання цін на молоко може сповільнитися: названо причини
Висхідний ціновий тренд зберігається на українському молочному ринку.
- 13 вересня 2026, 09:34 1998Топ-20 світових молочних гігантів: трійка лідерів незмінна
Сукупний оборот 20 найбільших молочних компаній світу в 2025 році зріс на 5,4% і досяг позначки у $267 млрд.
- 06 вересня 2026, 10:25 1404
 Rabobank: Блокада Чорного моря «з’їдає» торішній приріст світових запасів зерна
Світові ціни на пшеницю суттєво зросли за останні вісім тижнів. Серед ключових чинників — погіршення погодних умов у низці регіонів, а також нове загострення ризиків для експорту зерна з України та росії.
- 31 серпня 2026, 16:05 1160
 Rabobank: Світова торгівля яловичиною скоротиться у 2026 році
Світове виробництво яловичини у 2026 році скоротиться на 2% у річному вимірі, що призведе до подальшого скорочення пропозиції та підтримуватиме ринкові ціни.