Крихкий баланс на ринку кукурудзи: загроза дефіциту змушує покупців формувати запаси
Ячмінь дешевшає перед жнивами, однак попит Китаю утримає ціни
18 червня 2026, 14:28 1763

Очікування високого врожаю ячменю найближчими тижнями тиснутиме на закупівельні ціни, проте уже на початку липня ситуація може змінитися через обмежену пропозицію зерна й активний експортний попит з боку Китаю.
Про це повідомляють у аналітичному департаменті сільськогосподарського кооперативу ПУСК, створеного в межах Всеукраїнської аграрної ради (ВАР).
«Ринок очікує хороший урожай озимої групи, зокрема ячменю. Якщо погодні умови залишатимуться сприятливими, можна розраховувати на високу натуру зерна та врожайність вище середніх показників. Саме цей фактор зараз сприяє зниженню закупівельних цін. Водночас FOB-ринок не демонструє настільки різкого падіння, як внутрішній ринок», — зазначають аналітики.
Поточні закупівельні ціни в портах залишаються нижчими від рівнів, які випливають із експортних котирувань.
«Новий урожай на FOB наразі котирується на рівні близько 220–223 $/т. За вирахуванням витрат на перевалку та оформлення документів, ціна на базисі CPT-порт мала б становити близько 210–212 $/т. Проте фактично ринок сьогодні пропонує $203–206, в ціну вже закладено дисконт у 4–6 $/т. Такі перекоси зазвичай не зберігаються тривалий час», — пояснюють експерти.
Ключовим фактором підтримки ринку стане недостатнє покриття експортних контрактів форвардними закупівлями. У липні – серпні близько 70-80% українського експорту ячменю буде орієнтовано на Китай.
«На липень – серпень уже законтрактовано близько 600–700 тис. т українського ячменю, однак лише приблизно 200 тис. т покрито форвардами. Це означає, що трейдерам ще потрібно буде закупити на спотовому ринку близько 0,5 млн т зерна. При цьому більшість суден під китайські контракти почнуть заходити до портів уже на початку липня. Якщо аграрії через низькі ціни будуть стримувати продажі, ринок може зіткнутися з дефіцитом пропозиції. Саме тому після короткострокового зниження ціни мають всі передумови для повернення до рівня $210–215 CPT-порт уже в першій половині липня», — прогнозують у ПУСК.
На думку експертів, нинішні цінові рівні є малопривабливими для виробників, оскільки через зростання собівартості вирощування навіть середня врожайність не гарантує достатньої рентабельності. Це може стримати активні продажі зерна нового врожаю та підтримати подальше відновлення цін.

 25 вересня 2026, 07:3197
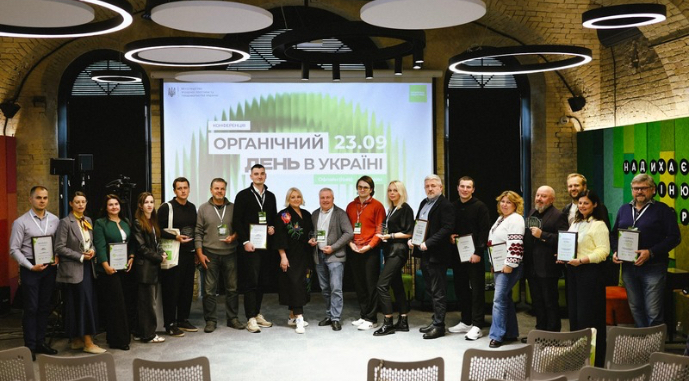
Ukraine Organic Awards: визначено найкращих гравців органічного ринку
 23 вересня 2026, 07:20332
LNZ Hub: які схеми захисту дали результат?
 21 вересня 2026, 07:20562
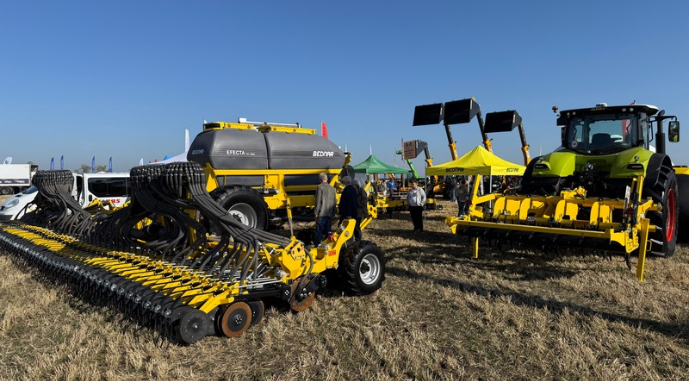
BEDNAR показала техніку для основних польових операцій
- 21 вересня 2026, 09:45 1077
 Західний Буг запускає програму фінансування для агровиробників спільно з БАНК КД та Асоціацією Дунайська Соя
Програма передбачає беззаставне фінансування придбання насіння пшениці, ячменю та сої на умовах із мінімальною відсотковою ставкою для клієнта (від 0,01% до 9,6% — залежно від терміну кредитування).
- 21 вересня 2026, 08:44 701
 Аграрії просять зменшити перевірки під час війни
Сільгоспвиробники України очікують на припинення перевірок бізнесу під час війни.
- 20 вересня 2026, 16:00 2282
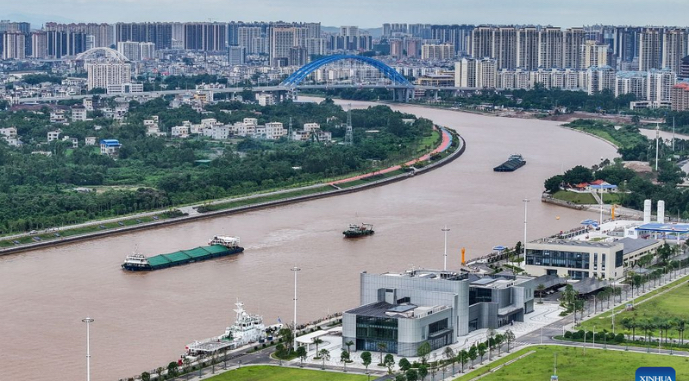 Китай побудував канал довжиною 134 км, що з’єднав внутрішні райони з морем
У Китаї 16 вересня відкриють для комерційного судноплавства канал Пінлу завдовжки 134,2 км, який з’єднує річкову систему Сіцзян із затокою Бейбу.
- 19 вересня 2026, 10:30 911
 Китай виконав половину плану із закупівлі американської сої
Китай уже закупив майже 13 млн т американської сої поточного сезону, виконавши понад половину річного зобов’язання щодо імпорту цієї продукції зі США.
- 19 вересня 2026, 09:28 2539
 Українська пшениця у жовтні зіткнеться з конкуренцією за логістику
Українська пшениця активно експортується через румунський порт Констанца, однак у жовтні темпи постачань можуть сповільнитися через вихід на ринок великих обсягів кукурудзи та конкуренцію культур за транспортні потужності.
- 19 вересня 2026, 08:45 877
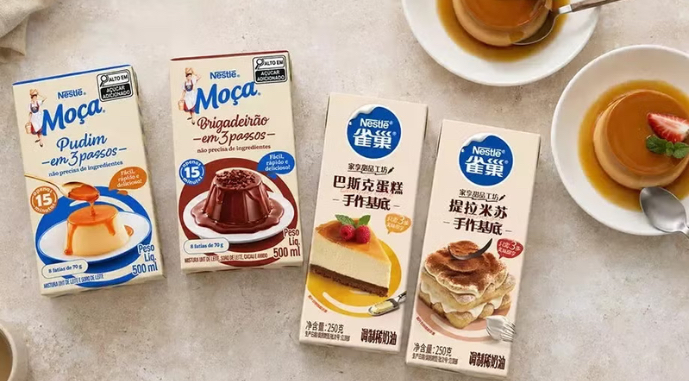 Nestle розширює асортимент сумішами для приготування десертів
Nestle запускає в Бразилії та Китаї нову лінійку сумішей для приготування десертів, орієнтовану на зручність і швидкість приготування. Компанія позиціонує напрям як одну з платформ для зростання.
- 18 вересня 2026, 07:11 4642
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 17 вересня 2026, 10:31 1421
 Фермери, які обробляють до 200 га, зможуть отримати критичний статус
Нові критерії визначення підприємств, які мають важливе значення для аграрної галузі в особливий період, діятимуть в Україні з 18 жовтня 2026 року.
- 16 вересня 2026, 14:25 1584
 Науковець назвав три фактори, які визначають економіку поля
Усі заклики до поліпшення технології вирощування, збереження родючості ґрунту й інші не будуть прийняті виробничниками, якщо вони не приносять прибутку.
- 07 серпня 2026, 17:23 1656
 Прогноз урожаю зернових в Україні підвищено завдяки кукурудзі та ячменю
Прогноз виробництва зернових і зернобобових культур в Україні у сезоні 2026/27 переглянуто у бік зростання — до 64,3 млн т.