
Індія відновила експорт пшениці вперше за чотири роки
Крихкий баланс на ринку кукурудзи: загроза дефіциту змушує покупців формувати запаси
08 травня 2026, 08:42 2295
Український ринок кукурудзи пожвавлюється на тлі відновлення закупівель країнами Євросоюзу, які шукають стабільні обсяги. Водночас на світовому ринку обмежені запаси та зменшення посівних площ у провідних виробників формують потенційний дефіцит.
На цьому тлі Україна залишається стратегічним джерелом постачання для Європи, повідомляють в аналітичному департаменті сільськогосподарського кооперативу ПУСК, створеного в межах Всеукраїнської аграрної ради (ВАР).
«Основний драйвер на ринку — це попит на українську кукурудзу з боку ЄС, зокрема Греції, Італії, Іспанії та Нідерландів. Це дало можливість ринку підрости і сягнути цінових рівнів 225–226 $/т, які зараз можна вважати ринковим балансом», — зазначають аналітики.
Водночас фундаментальна ситуація на глобальному ринку кукурудзи залишається напруженою. Баланс виробництва і споживання залишається практично рівним, що означає відсутність надлишкових запасів.
«Світовий ринок кукурудзи сьогодні є збалансованим — фактично все, що виробляється, одразу споживається. Запаси формуються мінімальні, і це створює дуже чутливу систему до будь-яких змін у виробництві. Якщо відбудеться навіть незначне скорочення врожаю, це одразу призведе до дефіциту. Покупці це розуміють, тому й починають діяти на випередження. Власне, зараз ми вже бачимо ознаки такої поведінки», — пояснюють у ПУСК.
Ключовим фактором ризику для нового сезону є скорочення посівних площ у провідних країнах-виробниках. Зокрема, Румунія та Франція планують зменшення площ під кукурудзою, а аналогічні очікування є і щодо США. На цьому тлі Україна залишається критично важливим постачальником для Європи.
«Європейські переробники сьогодні серйозно занепокоєні ситуацією з майбутнім урожаєм. Вони активно цікавляться, скільки кукурудзи буде посіяно в Україні, і чи не відбудеться скорочення. Адже ЄС є нетто-імпортером цієї культури і значною мірою залежить від постачань з України та США. Фактично до 75–80% ринку покривають саме ці дві країни. Якщо ж і Україна почне скорочувати виробництво, це може створити серйозний дефіцит для Європи», — підкреслюють аналітики.
В Україні наразі не спостерігається тенденції до зменшення площ — навпаки, очікується їх незначне розширення на 300–500 тис. га. Водночас вирішальним фактором залишатимуться погодні умови.
«На ринку нового врожаю вже формуються індикативи на рівні 218–220 $/т CPT, тоді як окремі форвардні контракти укладалися по 223–224 $/т з постачанням у жовтні – листопаді. Це свідчить про дедалі більші побоювання трейдерів щодо можливого дефіциту. У довшій перспективі ринок демонструє потенціал до зростання. За оцінками, середня ціна у новому сезоні може досягти 240–245 $/т CPT, хоча такий рівень, ймовірно, буде реалізований ближче до другої половини маркетингового року», — прогнозують у ПУСК.
Водночас аналітики не рекомендують поспішати з форвардними продажами, враховуючи високий рівень невизначеності щодо врожаю та погодних умов.

 02 жовтня 2026, 07:20252
Зміна торговельних потоків: які можливості має український виробник
 30 вересня 2026, 07:20339
Органічний сектор демонструє стійкість і залишається в топ-5 постачальників продукції до ЄС
 28 вересня 2026, 07:20907
У Глухові облаштували 3-гектарний яблуневий сад із 13 сортами
- 01 жовтня 2026, 16:48 465
 Естонія заборонила транзит зерна з росії та білорусі
Естонія запровадила заборону на перевезення російського та білоруського зерна своєю територією.
- 30 вересня 2026, 13:50 2304
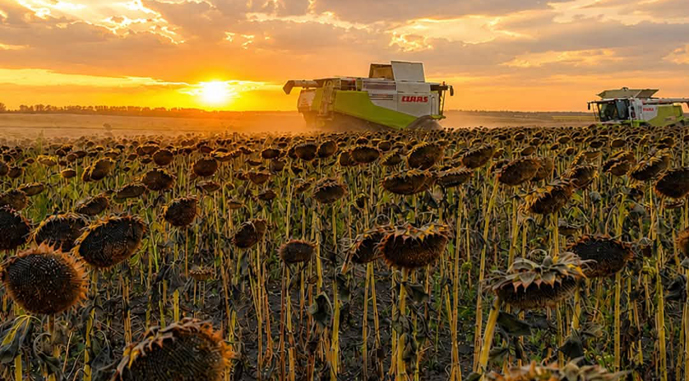 HarvEast завершує обмолот соняшнику, збір кукурудзи лише стартує
HarvEast завершує обмолот соняшнику на Київщині, тоді як збирання кукурудзи лише розпочалося.
- 30 вересня 2026, 11:58 2540
 Кукурудза має шанс досягти рівня беззбитковості
Українська економіка найбільше страждає від експортних цін, які зараз діють на ринку. На даний час внутрішні ціни на зерно в Україні становлять $100/т, що, залежно від регіону, як мінімум на $50 нижче за собівартість. Тож це дуже серйозна проблема для українських аграріїв.
- 24 вересня 2026, 12:45 2020
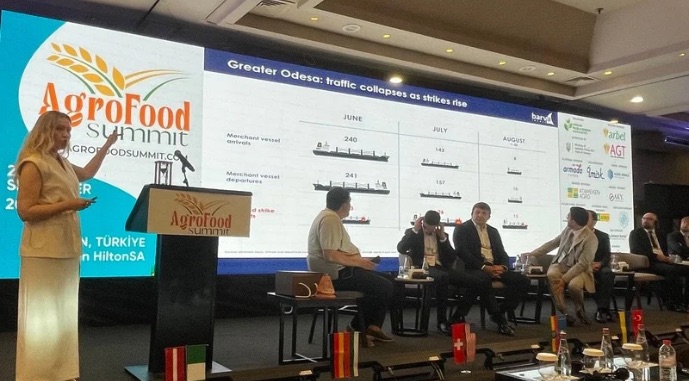 Якщо не запрацюють порти, глобальні ринки втратять 38 млн т зернових із Чорноморського регіону
Глобальний ринок може недоотримати до 38 млн т зернових із Чорноморського регіону у разі збереження обмеженої роботи портів Чорного моря до кінця сезону 2026/27.
- 18 вересня 2026, 07:11 4940
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 16 вересня 2026, 14:25 1740
 Науковець назвав три фактори, які визначають економіку поля
Усі заклики до поліпшення технології вирощування, збереження родючості ґрунту й інші не будуть прийняті виробничниками, якщо вони не приносять прибутку.
- 04 квітня 2025, 18:00 1738
 Очікувані заморозки в Україні активізували форвардні закупівлі ріпаку
Очікувані заморозки в Україні найближчими днями створюють ризики для озимого ріпаку, що може обмежити його майбутню пропозицію та вплинути на ринок.
- 09 січня 2025, 13:50 1526
 В Індії думають зняти заборону на ф’ючерсну торгівлю агропродукцією
Індія розглядає можливість скасування трирічної заборони на торгівлю ф'ючерсами на сім видів сільськогосподарської продукції, оскільки ці заходи виявились контрпродуктивними.