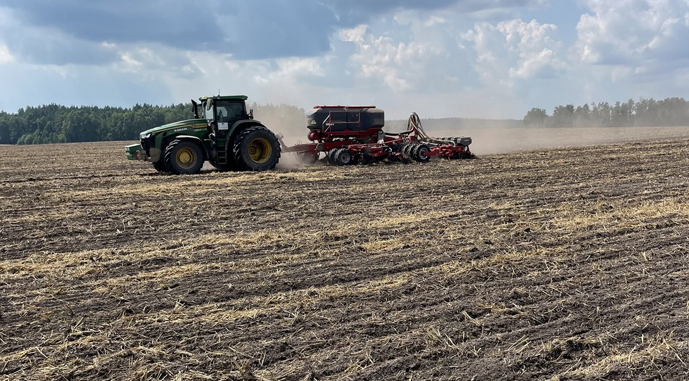
Накопичення врожаю створює додаткове навантаження на аграріїв. Як оптимізувати витрати на посівну
Ринок української кукурудзи перебуває у стані застою
15 жовтня 2026, 09:55 147
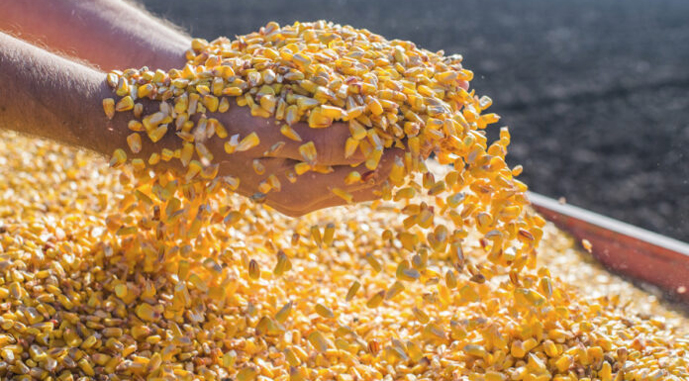
Ціни попиту на фуражну кукурудзу в напрямку портів Дунаю поточного тижня продовжують перебувати під тиском.
Про це повідомляє ІА «АПК-Інформ».
За словами аналітиків, головними чинниками зниження закупівельних цін на дану культуру є низький експортний попит, переповнені потужності для зберігання та брак вільного транспорту. Ситуацію ускладнює завантаженість логістичних маршрутів і висока вартість фрахту, оскільки тривалі затримки суден суттєво підвищують витрати. Додатковим негативним фактором стали труднощі із відшкодуванням ПДВ, що змушує покупців ще більше чинити тиск на ціни.
«У результаті ринок перебуває у стані застою, а продавці змушені вичікувати або погоджуватися на суттєві цінові поступки», — пояснюють експерти.
Закупівельні ціни на фуражну кукурудзу в портах Дунаю станом на 14 жовтня в основному становлять 154-165 $/т CPT-порт, що на 3-6 $/т менше, ніж наприкінці минулого тижня. Гривневі ціни суттєвих коригувань не зазнали і наприкінці розглянутого періоду становлять 7200-8300 грн/т CPT-порт.

 14 жовтня 2026, 07:20279
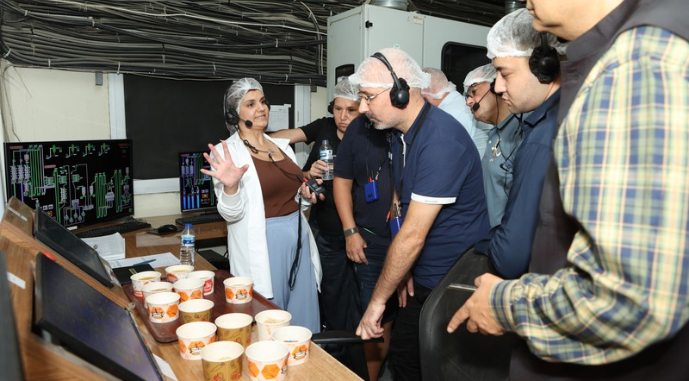
Паста з нуту й сочевиці: як працює один із найбільших у світі заводів з переробки бобових
 12 жовтня 2026, 07:20518
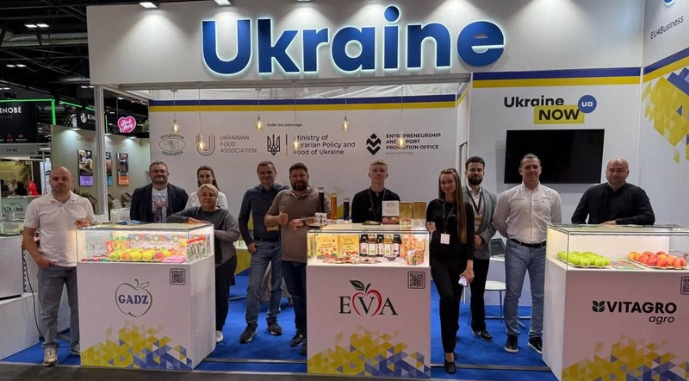
Українські виробники шукають нові ринки збуту на Fruit Attraction 2026
 09 жовтня 2026, 07:201308
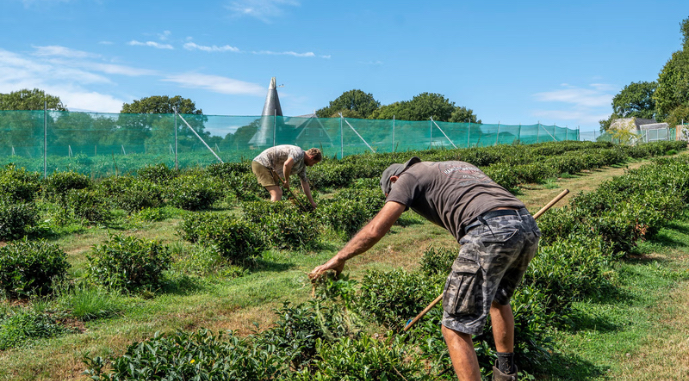
Потепління змінює карту культур у Європі: у Британії вирощують чай і канталупи
- 14 жовтня 2026, 17:25 628
 На Кіровоградщині залишилось зібрати 30% урожаю
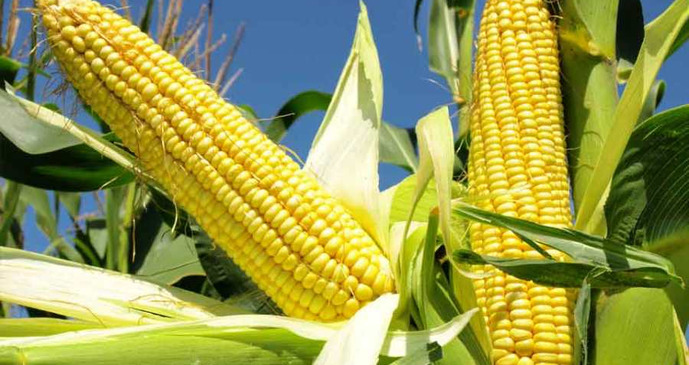
На Кіровоградщині аграрії продовжують збирати кукурудзу та соняшник. Водночас озимими пшеницею та ячменем уже засіяли 280,2 тис. га із запланованих 443,3 тис. га.
- 14 жовтня 2026, 07:00 394
 Не продавати зерно в найгірший момент: як фінансування допомагає фермеру втримати бізнес
Сьогодні український фермер опинився між двома сильними тисками. З одного боку — дорожчають пальне, логістика, ремонт техніки, насіння, добрива та засоби захисту рослин. З іншого — під час збирання врожаю закупівельні ціни на зерно часто знижуються.
- 09 жовтня 2026, 14:25 2391
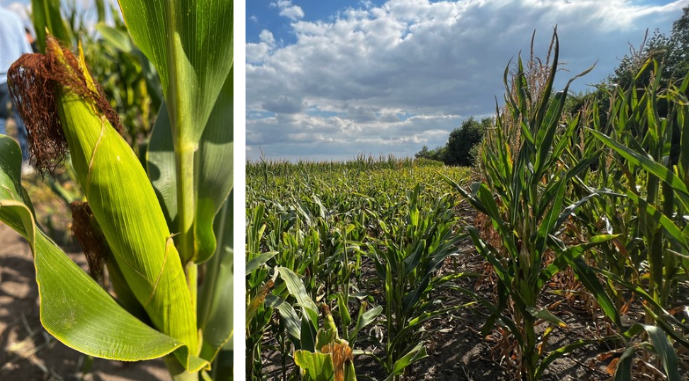 Виробники відмічають зниження попиту на насіння сільгоспкультур
Цього сезону попит на насіння сільгоспкультур дещо менший, ніж торік, адже впливає ціна на товарне зерно та погодні умови. Тому деякі насіннєві компанії не ризикують закладати ділянки, зважаючи на кількість опадів.
- 30 вересня 2026, 13:50 2588
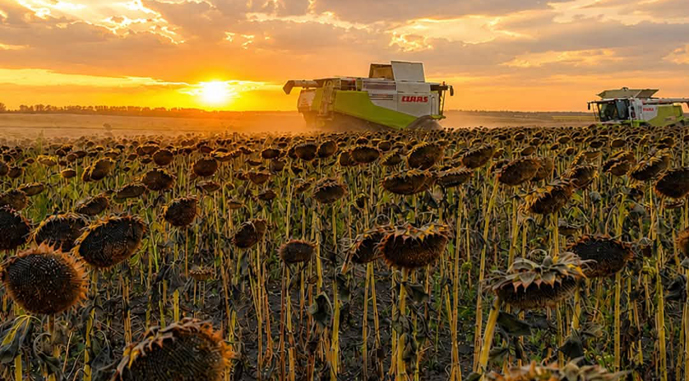 HarvEast завершує обмолот соняшнику, збір кукурудзи лише стартує
HarvEast завершує обмолот соняшнику на Київщині, тоді як збирання кукурудзи лише розпочалося.
- 30 вересня 2026, 11:58 3214
 Кукурудза має шанс досягти рівня беззбитковості
Українська економіка найбільше страждає від експортних цін, які зараз діють на ринку. На даний час внутрішні ціни на зерно в Україні становлять $100/т, що, залежно від регіону, як мінімум на $50 нижче за собівартість. Тож це дуже серйозна проблема для українських аграріїв.
- 24 вересня 2026, 12:45 2247
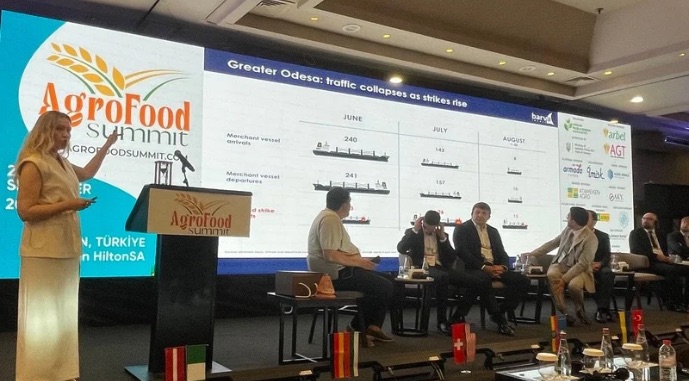 Якщо не запрацюють порти, глобальні ринки втратять 38 млн т зернових із Чорноморського регіону
Глобальний ринок може недоотримати до 38 млн т зернових із Чорноморського регіону у разі збереження обмеженої роботи портів Чорного моря до кінця сезону 2026/27.
- 18 вересня 2026, 07:11 5279
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 16 вересня 2026, 14:25 1925
 Науковець назвав три фактори, які визначають економіку поля
Усі заклики до поліпшення технології вирощування, збереження родючості ґрунту й інші не будуть прийняті виробничниками, якщо вони не приносять прибутку.
- 08 вересня 2026, 15:25 5969
 Соняшник уперше за два роки став дешевшим за ріпак
Активне надходження фізичної пропозиції соняшнику нового врожаю відбувалось на українському ринку минулого тижня.
- 07 вересня 2026, 09:58 1264
 ФАО: Продовольство у світі дорожчає через погодні ризики
Базовий індекс світових цін на продовольчі товари у серпні дещо зріс, оскільки високі погодні ризики викликали занепокоєння щодо перспектив постачання.