

Ціни на пшеницю відкотилися після повернення рф до «зернової угоди»
Невизначеність із зерновим коридором опускає ціни на зерно
10 листопада 2022, 15:29 2801

Учасники зернового ринку стримані в торгових планах, поки тривають переговори щодо зернового коридору.
Про це повідомляють аналітики Spike Brokers у Telegram.
«Невизначеність щодо зернового коридору збільшила пропозицію кукурудзи в напрямку кордонів залізницею та автомобільним транспортом. Логістика вже розписана на листопад і грудень. Ціни посипалися вниз за всіма напрямками. Грудневі свята в Європі зменшують кількість робочих днів для опрацювання вантажів з України», — пояснюють експерти.
І наводять останні індикації покупців: DAP Польща (кордон) ~225-230$; DAP Угорщина (кордон) ~240-245€; DAP Румунія (кордон) ~235-240€; CIF Румунія (порт) ~275-285€; DAP Литва (центр) ~295-305€.
«Пшениця слідом за кукурудзою скоригувалася вниз на €10-15 за тонну на ринках кордону України та Європи», — додають аналітики.
Останні індикації покупців: DAP Польща (кордон) ~235-240$; DAP Румунія (центр) ~260-280€; DAP Болгарія (центр) ~290-300€; DAP Литва (центр) ~300-320€.

 05 жовтня 2026, 07:2039
Борошномели та пекарі випустили книгу про український хліб
 02 жовтня 2026, 07:20658
Зміна торговельних потоків: які можливості має український виробник
 30 вересня 2026, 07:20546
Органічний сектор демонструє стійкість і залишається в топ-5 постачальників продукції до ЄС
- 03 жовтня 2026, 07:00 310
 Фінальний показник EBITDA агровиробництва у сезоні 2025 знизився на 9%
Фактичний показник EBITDA після реалізації продукції сезону 2025 року по основних агрокультурах становить $405/га. Порівняно із сезоном 2024 року, коли EBITDA досяг $446/га, результат знизився приблизно на 9%.
- 02 жовтня 2026, 06:02 1065
 Третій сезон у стані профіциту: глобальна торгівля пшеницею твердих сортів сповільнюється
У світі у 2026/27 МР прогнозується збільшення виробництва пшениці твердих сортів (дурум) на 0,6 млн т, що в масштабах глобального ринку має певне значення. Водночас цього сезону очікується подальше зростання запасів дуруму приблизно на 1,7 млн т порівняно з минулим роком.
- 01 жовтня 2026, 15:24 4188
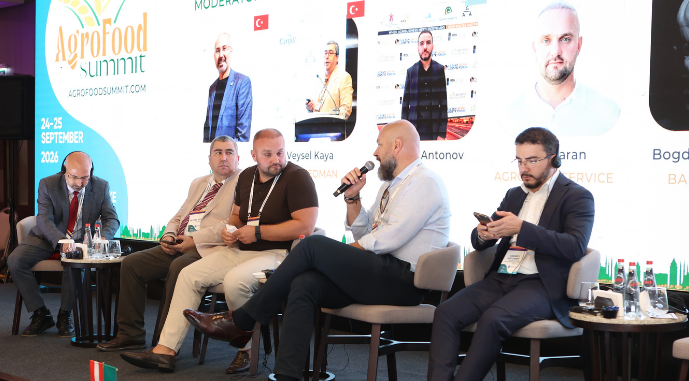 Агропродсервіс переходить на вирощування культур виключно для власних потреб
У багатопрофільній агропромисловій компанії з повним замкнутим циклом виробництва «Агропродсервіс», з огляду на складнощі з логістикою, переглянули сівозміну і вийшли в першу чергу на культури, які можуть використати для власних потреб.
- 30 вересня 2026, 13:50 2460
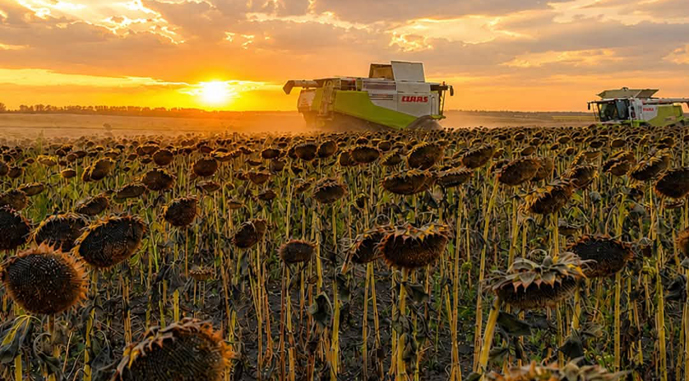 HarvEast завершує обмолот соняшнику, збір кукурудзи лише стартує
HarvEast завершує обмолот соняшнику на Київщині, тоді як збирання кукурудзи лише розпочалося.
- 30 вересня 2026, 11:58 3052
 Кукурудза має шанс досягти рівня беззбитковості
Українська економіка найбільше страждає від експортних цін, які зараз діють на ринку. На даний час внутрішні ціни на зерно в Україні становлять $100/т, що, залежно від регіону, як мінімум на $50 нижче за собівартість. Тож це дуже серйозна проблема для українських аграріїв.
- 24 вересня 2026, 12:45 2120
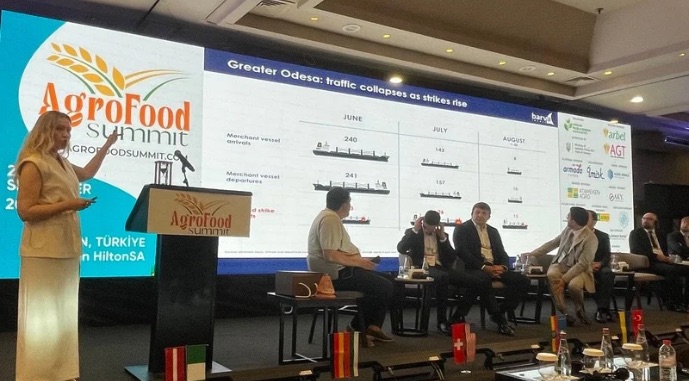 Якщо не запрацюють порти, глобальні ринки втратять 38 млн т зернових із Чорноморського регіону
Глобальний ринок може недоотримати до 38 млн т зернових із Чорноморського регіону у разі збереження обмеженої роботи портів Чорного моря до кінця сезону 2026/27.
- 18 вересня 2026, 07:11 5034
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 16 вересня 2026, 14:25 1796
 Науковець назвав три фактори, які визначають економіку поля
Усі заклики до поліпшення технології вирощування, збереження родючості ґрунту й інші не будуть прийняті виробничниками, якщо вони не приносять прибутку.
- 13 липня 2026, 12:01 703
 Конкуренція за залишки тримає високими ціни на соняшник
Світовий олійний комплекс завершив минулий тиждень із помірно позитивною динамікою.
- 22 червня 2026, 12:46 2900
 Ціни на продовольчу пшеницю старого та нового врожаю зрівнялися
Україна за першу половину червня експортувала 668 тис. т пшениці. Основними покупцями стали Алжир, Індонезія, Ємен та країни Близького Сходу.