

Ще одна українська компанія почала експорт біометану до ЄС
Перетворити відходи тваринництва на енергетичну незалежність. Аграрії переходять від планів до практики
05 жовтня 2026, 06:46 311
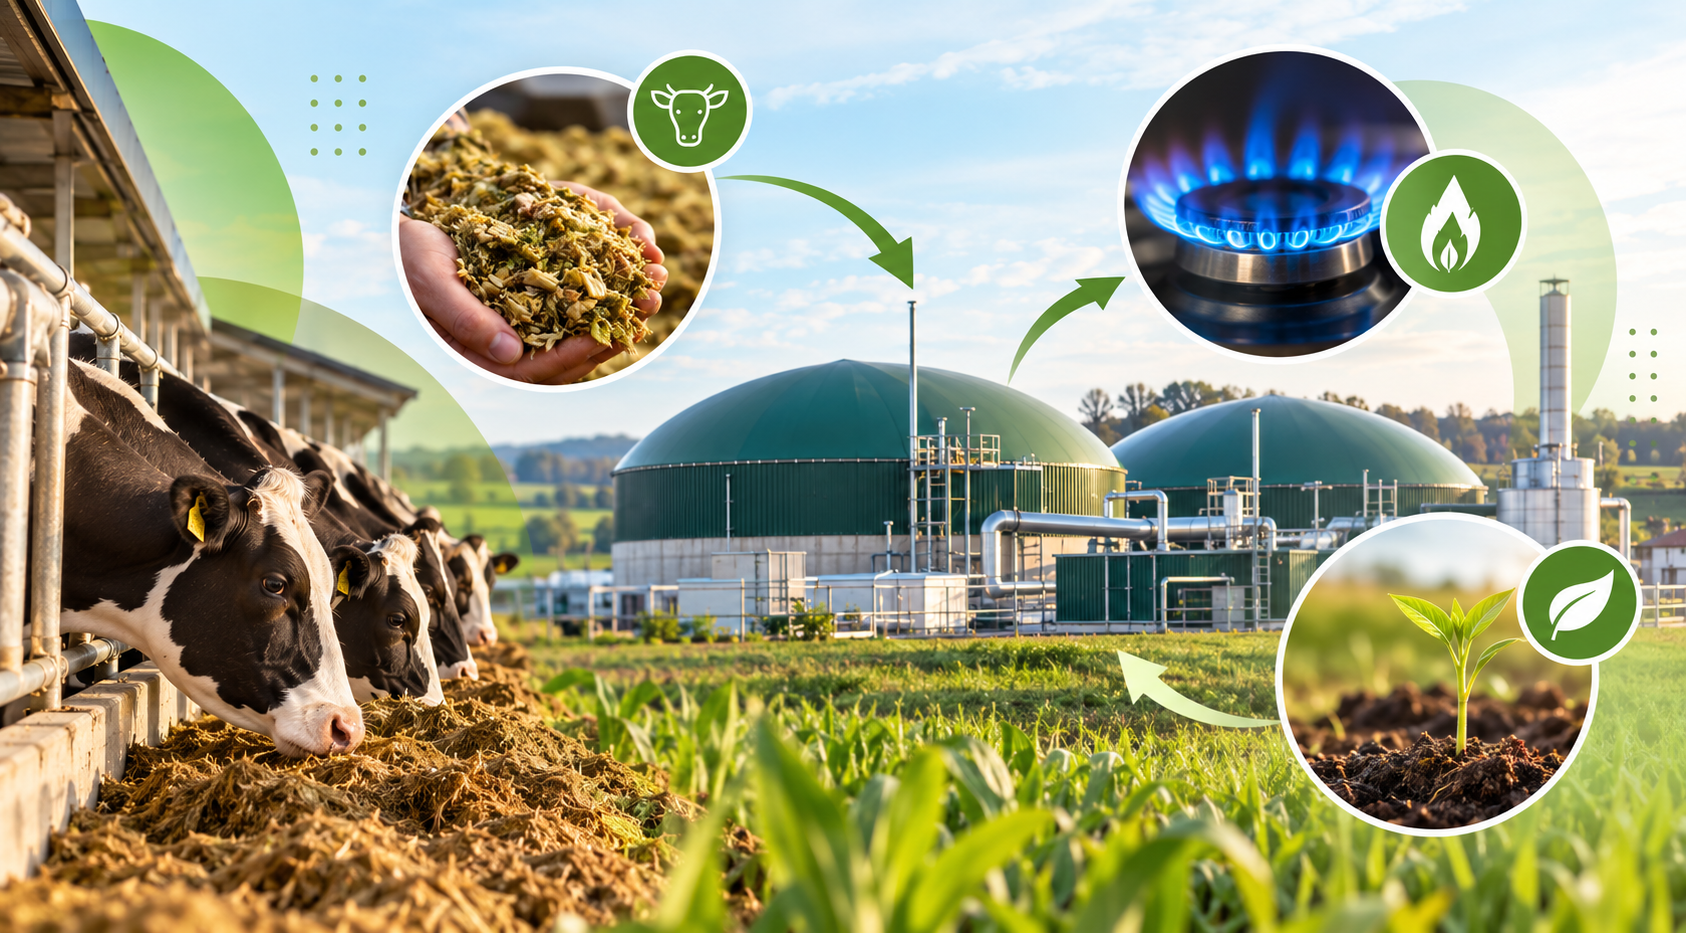
В умовах воєнного стану, коли перебої з енергопостачанням загрожують безперервності виробництва, біогаз може стати для тваринницьких і птахівничих підприємств додатковим джерелом електроенергії та тепла.
Аналітична команда YC.Market дослідила передумови розвитку біогазових проєктів в Україні, проаналізувала регіональний розподіл тваринницьких компаній та визначила найбільші підприємства за виручкою.
Масштаб можливостей: енергетичний потенціал
В основі технології лежить анаеробне зброджування: мікроорганізми розкладають органічну сировину без доступу кисню. Процес відбувається в герметичних резервуарах, де утворюється біогаз, що містить метан. Його збирають і використовують як паливо для виробництва електроенергії та тепла. Після очищення до біометану газ можна використовувати як замінник природного газу.
За оцінкою IEA 2026 року, потенціал виробництва біогазу та біометану в Україні лише з відходів і залишків становить близько 11,6 млрд м³ у газовому еквіваленті на рік. Ця оцінка охоплює потенціал усіх видів відходів і залишків. У цьому дослідженні окремо розглядаємо вужчий сегмент – виробництво біогазу саме з відходів тваринництва.
Світова динаміка ринку біогазу
Аналіз даних за період 2020-2025 років демонструє чіткий висхідний тренд. Навіть в умовах глобальних економічних викликів, виробництво біогазу щороку збільшує оберти, перетворюючись на ключовий елемент енергетичної безпеки розвинених країн.
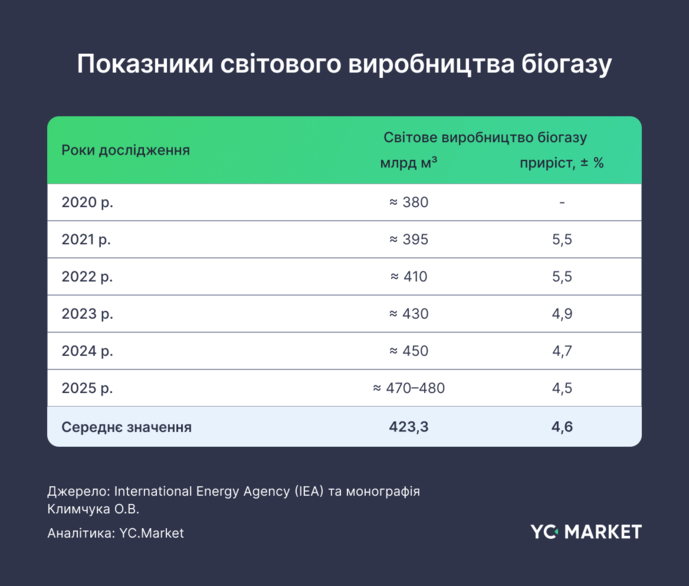
За прогнозом International Energy Agency (IEA), у 2025–2030 роках сукупне світове виробництво біогазу та біометану зросте на 22%. Ринок зростає із середнім темпом майже 5% на рік – це свідчить про низьку волатильність та високу стійкість галузі. Інвестиції у біогаз — це гра «в довгу» на ринку, що стабільно показує позитивну динаміку росту.
У світовій структурі виробництва біогазу впродовж 2020-2025 рр. значна частка припадає на європейські країни. Лідером у цій групі виступає Німеччина, частка якої оцінюється на рівні приблизно 18-20 % світового виробництва біогазу. Значний внесок також забезпечують Франція (близько 6–7 %) та Велика Британія (орієнтовно 5–6 %), а сукупна частка інших європейських країн коливається в межах 17-21%. Другу половину світового ринку (50%) формують позаєвропейські економіки, які використовують біогаз як інструмент декарбонізації та промислової утилізації агровідходів: Китай (15%), США (10%) та Індія (7%), Бразилія (4%) та інші країни (14%) — частка, яку формують окремі держави Латинської Америки, Азії та Східної Європи.
Потенціал виробництва біогазу в Україні: сировинна база, переваги та виклики
Основу енергетичного потенціалу складає широкий спектр органіки. Сировиною для промислового виробництва може ефективно використовуватися будь-який біологічний продукт, який можна розділити на п'ять ключових груп: органічні добрива, рослинні відходи, агропромислові відходи, відходи забою тварин та комунальні біовідходи.
Технологія анаеробного зброджування вирішує одразу три стратегічні завдання фермера:
- Енергетичне. Отримання власного джерела електрики та теплової енергії.
- Екологічне. Оскільки свіжий гній є джерелом метану та неприємних запахів, у біогазовій установці цей процес стає контрольованим. Це допомагає запобігти забрудненню повітря та ґрунтових вод, а отримані шкідливі викиди контрольовано збирати та перетворювати їх на енергетичний ресурс.
- Агрономічне. На виході фермер отримує дигестат – це готове, безпечне біодобриво, яке краще засвоюється рослинами, ніж звичайний гній, і дозволяє економити на закупівлі дорогої мінеральної хімії.
Чому потенціал досі не розкритий?
Наразі наявний економічний потенціал використовується недостатньо активно через низку конкретних бар'єрів:
- Високий поріг входу, адже будівництво комплексу потребує значних стартових інвестицій.
- Брак знань, через що багато агровиробників просто не знають, як перетворити відходи на прибуток, і не бачать економічної вигоди.
- Бюрократія, яка викликає складнощі з підключенням до мереж, та недосконале регулювання з боку держави.
Водночас базова інфраструктура для обліку та підтвердження походження біометану вже створена: у лютому 2026 року Держенергоефективності офіційно запустило Реєстр біометану — державну цифрову систему обліку, верифікації та підтвердження походження відновлюваного газу. Наступний етап — інтеграція з європейськими механізмами: Програма розвитку виробництва біометану до 2035 року передбачає на першому етапі у 2026-2027 роках забезпечення доступу України до Бази даних ЄС для відновлюваних видів палива, а операційний план — ініціювання взаємного визнання гарантій походження біометану між Україною та ЄС.
Аналітика ринку за допомогою системи YC.Market
Щоб не покладатися лише на теорію та припущення, ми використали аналітичні дані багатофункціонального інструменту YC.Market від YouControl. Це допомагає побачити реальну картину розподілу сільськогосподарських компаній по регіонах України й оцінити масштаби вироблення сировини для виробництва біогазу.
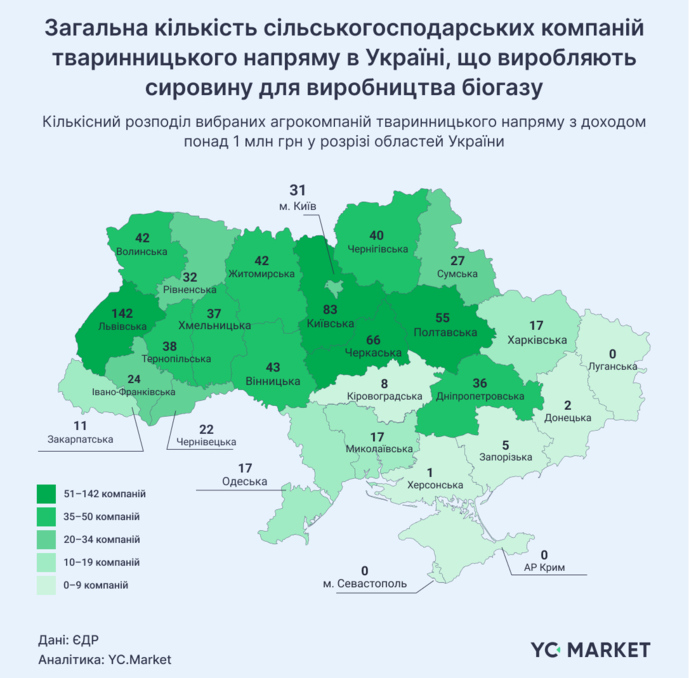
Регіональний розподіл показує виразну концентрацію у кількох центрах. До групи областей із найвищим рівнем насиченості (понад 50 профільних компаній) належать Львівщина, яка є беззаперечним лідером із 142 підприємствами, Київщина із сумарно 114 компаніями (83 — у області та ще 31 — у м. Київ), а також Черкаська область (66) і Полтавська (55). Саме ці території мають найщільнішу мережу потенційних постачальників органічної сировини, що робить їх базовими точками для запуску великих біогазових проєктів і формування кластерів.
Високий рівень концентрації (35-50 компаній) демонструють Вінницька область (43), Волинська (42), Житомирська (42), Чернігівська (40), Тернопільська (38), Хмельницька (37) та Дніпропетровська (36). Це регіони з розвиненою інфраструктурою тваринницьких комплексів і достатньою кількістю учасників ринку, щоб планувати масштабні проєкти з прогнозованим забезпеченням сировиною.
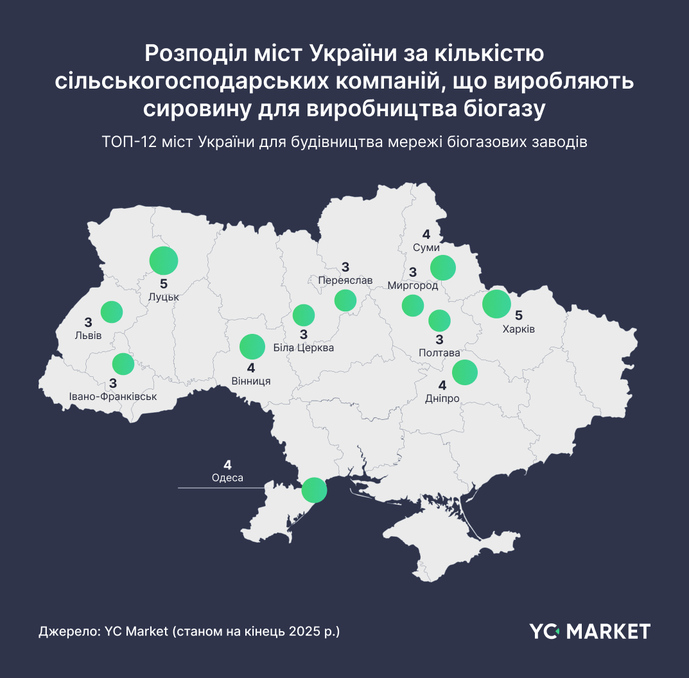
Топ-12 міст для розгортання біогазових заводів
Концентрація компаній у цих містах (інфографіка) показує, де зареєстрована значна кількість потенційних учасників сировинної бази та партнерів для біогазових проєктів. Водночас вибір конкретної локації для будівництва установки потребує додаткового аналізу розміщення виробничих потужностей, обсягів сировини та логістики.
Топ-10 компаній виробників сировинної бази за виручкою
До рейтингу переважно увійшли великі підприємства птахівництва, а також компанії інших напрямів тваринництва. Їх масштаб господарської діяльності робить цей сегмент релевантним для подальшого аналізу потенційної сировинної бази біогазових проєктів.
- ТОВ «ВІННИЦЬКА ПТАХОФАБРИКА» — 49,69 млрд грн
- ПрАТ «МИРОНІВСЬКА ПТАХОФАБРИКА» — 24,97 млрд грн
- СТОВ «СТАРИНСЬКА ПТАХОФАБРИКА» — 6,74 млрд грн
- ТОВ «ПТАХОКОМПЛЕКС «ДНІПРОВСЬКИЙ»» — 5,81 млрд грн
- ПрАТ «ОРІЛЬ-ЛІДЕР» — 5,58 млрд грн
- ТОВ «ЯСЕНСВІТ» — 3,84 млрд грн
- СТОВ «ТАРАСОВЕЦЬКА ПТАХОФАБРИКА» — 3,65 млрд грн
- ФГ «УЛАР» — 3,64 млрд грн
- ТОВ «ҐУДВЕЛЛІ УКРАЇНА» — 3,24 млрд грн
- ПрАТ «АГРОХОЛДИНГ АВАНГАРД» — 2,61 млрд грн
5 ключових висновків
- Відходи можуть стати енергією. Відходи тваринництва та птахівництва, а також інша органіка – як альтернативна сировина для виробництва електрики, тепла й газу в складні часи.
- Для України це особливо актуально. Власна генерація може допомогти підприємствам менше залежати від перебоїв у мережі та цін на традиційні енергоносії.
- Біогаз дає більше, ніж просто енергію. Після переробки залишається дигестат, який можна використовувати як органічне добриво.
- Україна має значний потенціал для розвитку галузі – особливо там, де поруч працює багато великих тваринницьких і птахівничих підприємств.
- Наступна перспектива – біометан (держава вже сформувала Програму розвитку виробництва біометану до 2035 року). Тепер головне – перейти від планів до практики: запускати нові потужності, розвивати необхідну інфраструктуру та відкривати українському біометану шлях на ринок ЄС.

