Ціни ростуть, маржинальність переробки падає: чи вистоїть ринок олійних
Ціни на сою продовжують знижуватись
19 листопада 2024, 18:00 2859

Зниження цін, обумовлене здебільшого сезонним насиченням ринку сировиною нового урожаю, спостерігалося минулого тижня як на внутрішньому, так і на експортному ринку соєвих бобів.
Про це повідомляє ІА «АПК-Інформ».
Ціни попиту на сою знизилися до 17200-17800 грн/т на умовах СРТ-підприємство та 380-395 $/т СРТ-порт.
Зазначається, що темпи переробки сої у листопаді можуть сповільнитися через непривабливу кон'юнктуру ринку соєвого шроту/макухи, тоді як темпи експорту даної культури продовжують зростати.
Так, за 2 тижні листопада експорт сої склав майже 230 тис. т, що на 14% вище показника в аналогічний період жовтня.
Водночас варто відзначити, що соєвий шрот — чи не єдиний продукт з основної олійної групи, експорт якого не планується регулювати.

 23 вересня 2026, 07:20145
LNZ Hub: які схеми захисту дали результат?
 21 вересня 2026, 07:20388
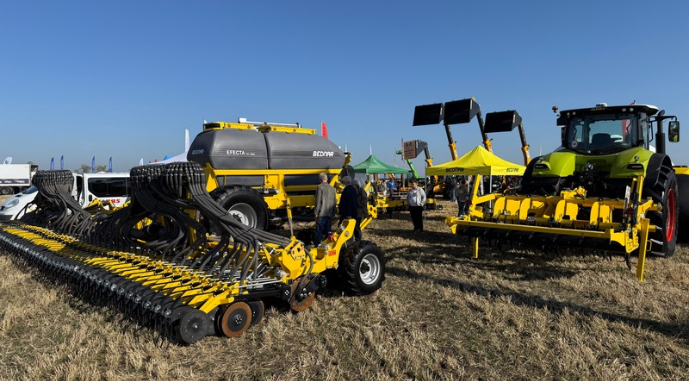
BEDNAR показала техніку для основних польових операцій
 18 вересня 2026, 07:20878
CraftUP Ukraine. Фіналісти захистили бізнес-проєкти та отримали гранти
- 22 вересня 2026, 13:50 1146
 Соя більше орієнтується на переробку і втрачає привабливість для аграріїв
Український ринок сої у 2025/26 МР змістився від експорту сировини до внутрішньої переробки. Скорочення врожаю та 10% експортне мито майже вдвічі зменшили експорт сої, тоді як переробка досягла рекордного рівня.
- 21 вересня 2026, 18:00 1948
 На Херсонщині зібрали утричі менше кавунів, ніж планували
Сільгоспвиробники Херсонської області отримали найбільші збитки цього року на вирощуванні кавунів і динь.
- 19 вересня 2026, 08:00 2093
 Частка переробки сої в Україні зросте до 70%
Виробництво сої в Україні 2026 року складе 3,8 млн т, з яких на переробку піде 2,8 млн т. Експорт складе 1 млн т.
- 18 вересня 2026, 19:00 884
 У Бразилії прогнозують рекордний урожай сої та кукурудзи
Загальне виробництво сільгоспкультур у Бразилії у 2025/26 МР, за прогнозом Національної компанії постачання (Conab), становитиме 361,7 млн т, що на 2,6% більше, ніж попереднього сезону.
- 18 вересня 2026, 13:20 988
 НІБУЛОН розпочав жнива кукурудзи з урожайністю 6 т/га
ТОВ СП «НІБУЛОН» розпочало збирання кукурудзи. Першим до жнив став Чигиринський кластер, де під культуру відведено близько 10 тис. га.
- 04 вересня 2026, 18:00 1149
 Сезон сої в Україні стартує з нижчих цін
В Україні з початком сезону-2026/27 сформувалися стартові ціни попиту на сою нового врожаю, які значно нижче аналогічних у попередні два роки.
- 03 вересня 2026, 17:25 1135
 Ціни на сою в Україні можуть зрости до 20 тис. грн/т
Попит на сою в Україні наразі перевищує активність продавців, що підтримує ціни на олійну. На західному кордоні котирування вже почали зростати.
- 27 травня 2026, 12:02 1233
 Наближається слушний час для продажу запасів сої
Ціни на сою в Україні можуть зрости найближчими тижнями. Це пов’язано з дефіцитом сировини на заводах і зростанням вартості соєвого шроту.
- 14 квітня 2026, 17:25 858
 Асиметрія на олійному ринку: шрот має більший попит, ніж олія
На ринку олійних культур зберігається дисбаланс: попит на продукти переробки, зокрема шроти, залишається стабільним, тоді як сегмент олій демонструє слабшу динаміку.
- 10 квітня 2026, 16:05 3196
 Ціни на сою в Україні зростають і можуть досягти 24 тис. грн/т
На українському ринку сої спостерігається відновлення цінової динаміки на тлі активного попиту з боку переробних підприємств і обмеженої пропозиції сировини.