
Урожай-2024: з чим аграрії заходять у новий сезон?
EBITDA основних агрокультур: що варто сіяти аграріям цього сезону
10 січня 2024, 14:05 12169

Логістичні складнощі в агро призвели до ситуації, що зерно, зібране 2022 року, компаніям довелось збувати протягом усього 2023-го, тоді як у мирні часи кінцевий продаж минулорічного врожаю відбувався максимум у травні.
Фінальні продажі продукції завершились наприкінці 2023 року, і Agrohub підвів їхні підсумки в межах додаткового дослідження Agrohub Benchmarking, зважаючи на поточні ринкові ціни. Дослідження демонструє результати продажів урожаю-2022 станом на кінець календарного 2023 року та аналізує показники їхнього прибутку.
Зокрема, показник EBITDA за сезон-2022 по основних культурах — у грудні 2023 року, після оновлення цін та витрат на зберігання — становить 47 $/га. Натомість прогнозні значення щодо EBITDA у лютому 2023 року були 206 $/га, коли агровиробники мали оптимістичні сподівання на стабільну роботу зернового коридору. Тобто фактичний результат менше очікуваного більше ніж в 4 рази. ROWC, фактичний показник рентабельності оборотного капіталу вирощування культур, склав 4%, в той час як прогнозне значення на початку року становило 19%.
Згідно з дослідженням, окремі культури завдяки низьким цінам і підвищеним витратам на логістику є збитковими, зокрема кукурудза (EBITDA -227 $/га, ROWC -16%), яка минулого року займала основну питому вагу у структурі сівозміни і відповідно — значний обсяг на елеваторах протягом усього періоду зберігання та витрат на це. Також збитковою за результатами сезону-2022 є озима пшениця (EBITDA -19 $/га, ROWC -16%). Проте олійні культури залишились прибутковими, і найбільш з них — озимий ріпак, який був проданий ще у 2022 році та не забрав додаткових коштів на зберігання, його EBITDA складає 676 $/га, ROWC 61%. На другому місці — соя, 225 $/га, ROWC 27% а на третьому — соняшник, 175 $/га, ROWC 20%.


Окремо варто зупинитися на істотному зниженні цін на продукцію. Найбільше ціна знизилась на кукурудзу — на 19% (187 $/т — на початку 2023 року, 152 $/т — в середньому за сезон), а також на соняшник — на 11% (448 $/т та 397 $/т). Ціни на ріпак та сою змінились несуттєво — на 2% (517 $/т та 505 $/т) і 1% (433 $/т та 427 $/т) відповідно.

Оксана Боброва, керівниця напряму Agrohub Benchmarking
З огляду на всі ці фактори, аграріям цьогоріч потрібно дуже ретельно підійти до побудови сівозміни. Доцільно буде робити акцент на тих культурах, які максимізують прибуток з одного гектара — звісно, зважаючи на базові принципи грамотної сівозміни з агрономічного погляду. Логістичні можливості та динаміку збуту, які вирішать долю наступного сезону продажів, поки передбачити складно. Але інструменти впливу на собівартість аграріям доступні, тож у поточних складних умовах нічого не залишається, як їх активно використовувати. І насправді це матиме позитивний вплив на галузь у довгостроковій перспективі завдяки впровадженню розумних технологій та використанню аналітики, що допомагає управляти собівартістю.
Для довідки: дані щодо рентабельності врожаю-2022 представлені з досліджень компанії Agrohub, проведених серед 119 польових компаній із загальною площею 1,9 млн га у березні – на початку квітня 2023 року, а також у жовтні – грудні 2023 року.


 28 вересня 2026, 07:20589
У Глухові облаштували 3-гектарний яблуневий сад із 13 сортами
 25 вересня 2026, 07:31591
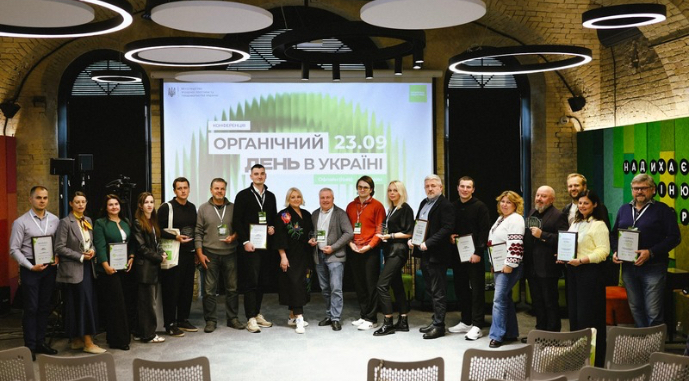
Ukraine Organic Awards: визначено найкращих гравців органічного ринку
 23 вересня 2026, 07:20639
LNZ Hub: які схеми захисту дали результат?
- 29 вересня 2026, 15:25 124
 Експорт шротів та олії залізницею у вересні зріс більш ніж наполовину
У вересні залізничний експорт макухи та шротів зріс на 68% порівняно з аналогічним періодом минулого року, а олії — майже на 53%.
- 29 вересня 2026, 13:20 191
 На Запоріжжі стартували вологозарядні поливи сільгоспугідь
У Запорізькій області розпочали вологозарядні поливи сільськогосподарських угідь. Роботи проводить Вільнянське міжрайонне управління водного господарства на завершальному етапі зрошувального сезону.
- 28 вересня 2026, 15:25 631
 Запаси зерна в Україні на 10 млн т перевищують торішні показники
Запаси зернових і зернобобових культур в Україні cтаном на 1 вересня становили 24,6 млн т, що на 10,1 млн т більше, ніж на аналогічну дату 2025 року.
- 25 вересня 2026, 14:56 935
 Новий сезон соняшнику в Україні: потенціал переробки більший, але є ризики збуту
Україна заходить у новий сезон-2026/27 з оптимістичною оцінкою щодо врожаю соняшнику та песимістичними настроями щодо реалізації потенціалу переробки.
- 25 вересня 2026, 08:00 907
 Україна виконала план з агроекспорту у вересні на 43%
Україна за 21 день вересня експортувала 1,6 млн т аграрної продукції, що становить 43% від запланованого обсягу.
- 24 вересня 2026, 19:00 1855
 АРМА продає 95 тонн арештованої агропродукції
Національне агентство з розшуку та менеджменту активів (АРМА) виставило на аукціон у системі «Prozorro.Продажі» три лоти сільськогосподарської продукції загальною вагою 94,8 т.
- 24 вересня 2026, 12:45 1877
 Якщо не запрацюють порти, глобальні ринки втратять 38 млн т зернових із Чорноморського регіону
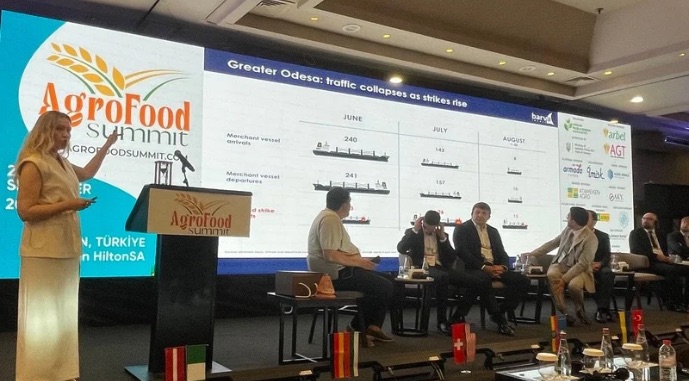
Глобальний ринок може недоотримати до 38 млн т зернових із Чорноморського регіону у разі збереження обмеженої роботи портів Чорного моря до кінця сезону 2026/27.
- 23 вересня 2026, 06:40 543
 Зарплати в агросекторі: у яких напрямах фіксують найбільше зростання
У першому півріччі 2026 року найактивніше зарплати зростали в агрономічному та інженерному напрямах: для більшості компаній, які переглядали оплату в цих функціях, підвищення становило 10–20%. Загалом 81% агрокомпаній уже підвищили доходи персоналу, ще 13% планують переглянути їх до кінця року.
- 22 вересня 2026, 13:50 1763
 Соя більше орієнтується на переробку і втрачає привабливість для аграріїв
Український ринок сої у 2025/26 МР змістився від експорту сировини до внутрішньої переробки. Скорочення врожаю та 10% експортне мито майже вдвічі зменшили експорт сої, тоді як переробка досягла рекордного рівня.