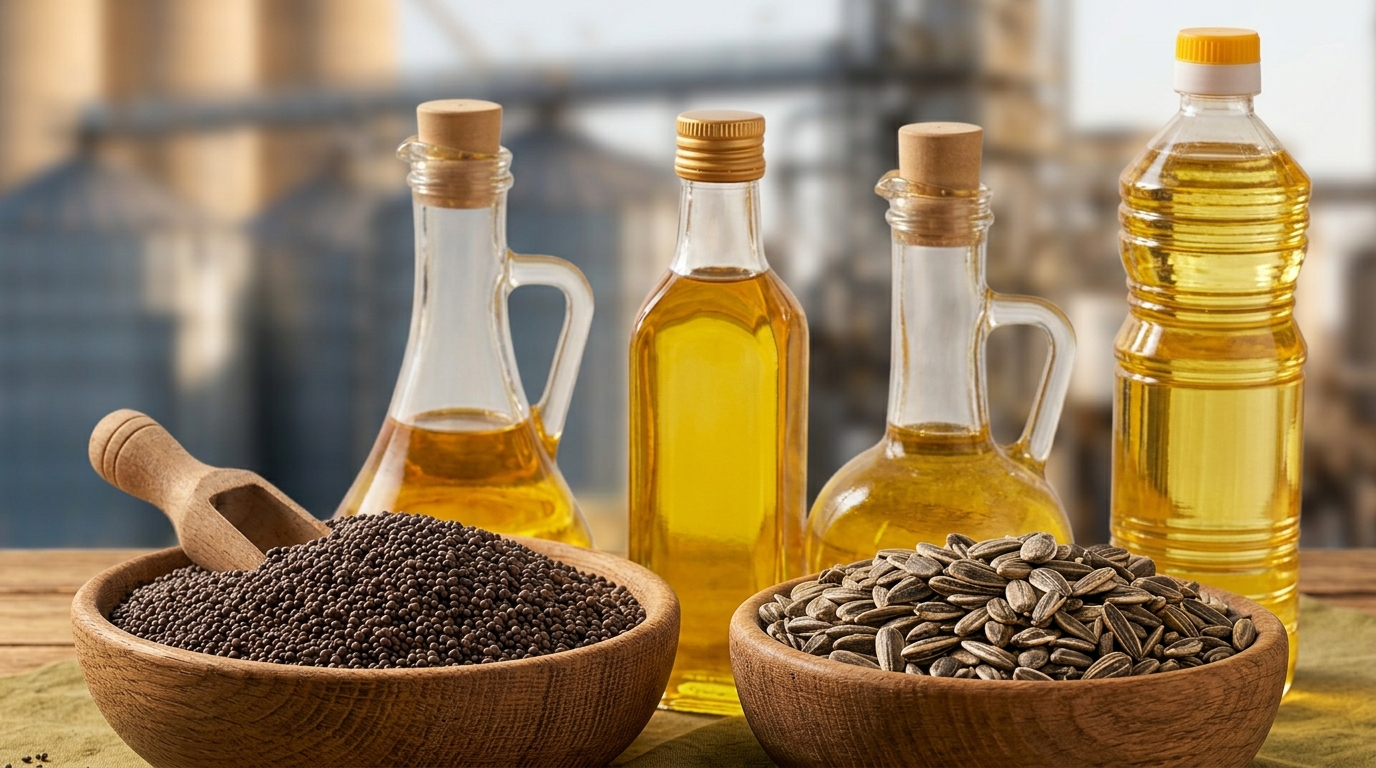
Переробники не поспішають купувати соняшник в очікуванні нижчих цін
Попит на соняшник буде високим до старту збору нового врожаю
20 серпня 2025, 14:53 3532

Зменшення запасів і активний попит на соняшникову олію наприкінці сезону підштовхнули ціни на соняшник в Україні до максимальних у сезоні 2024/25 значень, але наближення збирання культури трохи охолоджує ринок, і ціни починають знижуватись.
Про це повідомляє GrainTrade.
Ціни попиту на соняшник в Україні за тиждень опустилися на 300-500 грн/т — до 26800-27000 грн/т (олійність 50%) слідом за незначним зниженням експортних цін на соняшникову олію до 1150-1160 $/т з доставкою в порт.
«Цього року очікується затримка масового збирання соняшнику, оскільки південні та східні райони через посуху почнуть роботи раніше, але отримають дуже низький урожай, а інші регіони через холодну та вологу погоду в червні та липні почнуть масове збирання соняшнику лише з 10-15 вересня, тому до цього часу попит на сировину залишатиметься високим», — прогнозують фахівці.
І додають, що прогнози врожаю соняшнику в Україні знижено до 13-13,5 млн т, але прогнозована врожайність у центральних і західних регіонах буде вищою, ніж торік, що частково компенсує втрати на сході та півдні.
«Багато заводів в Україні перейшли на переробку ріпаку, тому вони не поспішатимуть купувати соняшник для завантаження виробництва у серпні та вересні, а значить, нового цінового ралі найближчими тижнями не очікується», — вважають аналітики.
Слід врахувати, що в рф та Казахстані складаються досить сприятливі для посівів соняшнику погодні умови, тому прогнози врожаю підвищуються, як і для Болгарії та Румунії. Це збільшить пропозицію соняшникової олії на ринку та прискорить зниження цін у вересні та жовтні.

 05 жовтня 2026, 07:20248
Борошномели та пекарі випустили книгу про український хліб
 02 жовтня 2026, 07:20897
Зміна торговельних потоків: які можливості має український виробник
 30 вересня 2026, 07:20638
Органічний сектор демонструє стійкість і залишається в топ-5 постачальників продукції до ЄС
- 06 жовтня 2026, 16:52 280Українські ОЕЗи припинили переробку ріпаку та переходять на соняшник
Олійно-екстракційні заводи (ОЕЗ) в Україні практично припинили переробку ріпаку й активно переходять на соняшник.
- 05 жовтня 2026, 08:00 619
 ФАО: Світова торгівля зерновими впаде сильніше, ніж очікувалося
Продовольча та сільськогосподарська організація ООН (ФАО) прогнозує зниження світового виробництва зернових у 2026 році на 2,1% — до 2,979 млрд т.
- 04 жовтня 2026, 08:40 1253
 Ель-Ніньйо загрожує світовому ринку цукру дефіцитом і зростанням цін
Погодні аномалії, пов’язані з Ель-Ніньйо, скорочують перспективи виробництва цукру в ключових країнах-виробниках. Після очікуваного надлишку ринок може перейти до дефіциту в новому сезоні, а ф’ючерси на цукор-сирець із липня зросли більш ніж на 25%.
- 03 жовтня 2026, 08:00 1521
 У Мінагрополітики озвучили, наскільки зменшаться посіви озимих культур
Поточна ситуація з ускладненою логістикою через блокаду чорноморських портів некритично вплинула на осінню посівну кампанію. Але все ж скорочення посівних площ під озимими культурами буде.
- 18 вересня 2026, 07:11 5095
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 16 вересня 2026, 14:25 1832
 Науковець назвав три фактори, які визначають економіку поля
Усі заклики до поліпшення технології вирощування, збереження родючості ґрунту й інші не будуть прийняті виробничниками, якщо вони не приносять прибутку.
- 08 вересня 2026, 15:25 5927
 Соняшник уперше за два роки став дешевшим за ріпак
Активне надходження фізичної пропозиції соняшнику нового врожаю відбувалось на українському ринку минулого тижня.
- 07 вересня 2026, 09:58 1213
 ФАО: Продовольство у світі дорожчає через погодні ризики
Базовий індекс світових цін на продовольчі товари у серпні дещо зріс, оскільки високі погодні ризики викликали занепокоєння щодо перспектив постачання.
- 24 серпня 2026, 10:27 1281
 Аграріям радять розділити продажі соняшнику, щоб отримати найкращу ціну
Ціни на соняшник нового врожаю в Україні восени можуть суттєво знизитися. Одним із головних факторів тиску на ринок залишається обмежена робота глибоководних портів.
- 18 серпня 2026, 17:28 2396
 ОЕЗи очікують на новий урожай соняшнику
Більшість олійно-екстракційних заводів (ОЕЗ) в Україні минулого тижня стали озвучувати ціни лише на новий урожай соняшнику, при цьому діапазон ще коригувався, складаючи близько 19000-23000 грн/т.