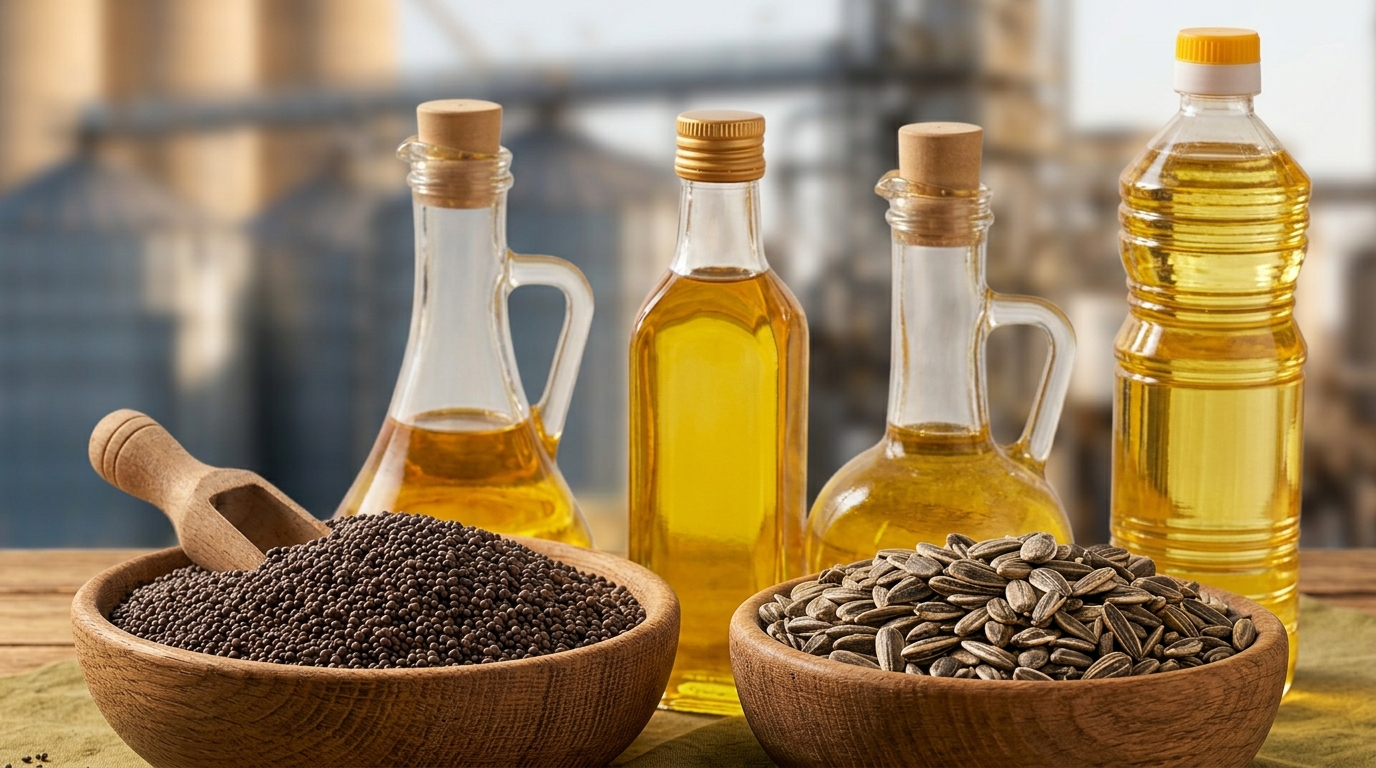
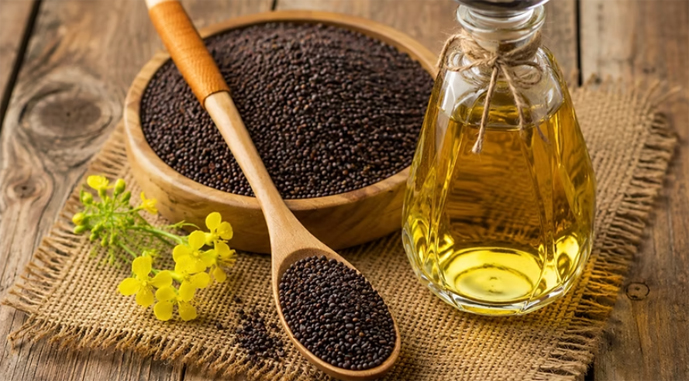
Олійність ріпаку зростає щороку
Названо ціни на ріпак урожаю 2026 року
11 грудня 2025, 11:08 5859

Україна з початку грудня відвантажила 52 тис. т ріпаку, тоді як у листопаді показник становив майже 158 тис. т.
У грудні експорт залишиться в межах 105-150 тис. т, прогнозують в аналітичному департаменті сільськогосподарського кооперативу ПУСК, створеного в межах ВАР.
«Експорт ріпаку тримається на стабільних рівнях. Почали повертатися сплачені мита, і ліквідність поступово розвертається в бік експортерів. На європейському ринку ріпак уже близько двох місяців торгується у вузькому діапазоні €477-480 за тонну. Є цінові коливання на 2–3%, але реальної динаміки немає. Проте культура може піти вгору. Ключовим драйвером зараз є соя: у разі її зростання ріпак також може подорожчати до €500–510 за тонну», — зазначають аналітики.
На внутрішньому ринку ситуація схожа: умовна ціна тримається на рівні $550-560 за тонну, індикативи переробних підприємств — 24 000-24 500 грн/т.
«Ринок загалом стабільний. Є поодинокі випадки вищих цін, але вони індивідуальні. Деякі заводи пришвидшують закупівлі через дефіцит інших культур, зокрема соняшнику, тож можливий невеликий підйом», — пояснюють у ПУСК.
І додають, що незабаром активізується форвардна торгівля ріпаком урожаю 2026 року.
«Перші індикативи на ріпак нового врожаю озвучують від $430-435 за тонну CPT порт на постачання незначних партій у липні – серпні. Найкращий період для форвардної фіксації — традиційно січень – березень. Ризиків по новому врожаю наразі не видно, але укладати контракти на великі обсяги ще зарано», — підсумували аналітики.

 05 жовтня 2026, 07:20248
Борошномели та пекарі випустили книгу про український хліб
 02 жовтня 2026, 07:20897
Зміна торговельних потоків: які можливості має український виробник
 30 вересня 2026, 07:20638
Органічний сектор демонструє стійкість і залишається в топ-5 постачальників продукції до ЄС
- 06 жовтня 2026, 16:52 280Українські ОЕЗи припинили переробку ріпаку та переходять на соняшник
Олійно-екстракційні заводи (ОЕЗ) в Україні практично припинили переробку ріпаку й активно переходять на соняшник.
- 05 жовтня 2026, 13:23 616
 Частка України в імпорті ріпакової олії до ЄС перевищила 75%
Україна на початку сезону скоротила експорт ріпаку до Євросоюзу, але суттєво збільшила постачання ріпакової олії.
- 03 жовтня 2026, 07:00 393
 Фінальний показник EBITDA агровиробництва у сезоні 2025 знизився на 9%
Фактичний показник EBITDA після реалізації продукції сезону 2025 року по основних агрокультурах становить $405/га. Порівняно із сезоном 2024 року, коли EBITDA досяг $446/га, результат знизився приблизно на 9%.
- 02 жовтня 2026, 09:55 1515
 Нові вимоги до критичності ускладнюють роботу малого та середнього агробізнесу
Оновлені вимоги до критично важливих підприємств створюють проблеми для малого та середнього агробізнесу. Особливо там, де регіони встановлюють додаткові критерії.
- 01 жовтня 2026, 15:24 4315
 Агропродсервіс переходить на вирощування культур виключно для власних потреб
У багатопрофільній агропромисловій компанії з повним замкнутим циклом виробництва «Агропродсервіс», з огляду на складнощі з логістикою, переглянули сівозміну і вийшли в першу чергу на культури, які можуть використати для власних потреб.
- 01 жовтня 2026, 13:20 758
 Попит Європи визначає ціни на український ріпак: чого чекати до кінця року
Український ринок ріпаку залишається активним завдяки стабільному попиту з боку Європи. Водночас найближчими тижнями ціни можуть знизитися через корекцію на європейському ринку.
- 30 вересня 2026, 16:08 837
 Пріоритет олійних в експорті посилить проблему переповнених зерносховищ
Надання пріоритету в логістиці олійним культурам та продуктам їх переробки є неприпустимим в умовах обмежених можливостей експорту української агропродукції.
- 18 вересня 2026, 07:11 5095
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 16 вересня 2026, 14:25 1832
 Науковець назвав три фактори, які визначають економіку поля
Усі заклики до поліпшення технології вирощування, збереження родючості ґрунту й інші не будуть прийняті виробничниками, якщо вони не приносять прибутку.
- 08 вересня 2026, 15:25 5927
 Соняшник уперше за два роки став дешевшим за ріпак
Активне надходження фізичної пропозиції соняшнику нового врожаю відбувалось на українському ринку минулого тижня.