Турбулентність на ринку добрив призведе до зростання цін і дефіциту
Світовий ринок добрив демонструє ознаки стабілізації
29 жовтня 2026, 13:29 121

Світовий ринок добрив наприкінці жовтня перейшов у фазу консолідації після попереднього зростання цін.
Про це свідчить огляд компанії BINFIELD.
Зазначається, що на ринку азотних добрив, зокрема карбаміду, покупці стали обережнішими через погіршення доступності добрив для аграріїв та очікування нового тендеру в Індії. Попит у Європі та Бразилії залишається стійким, однак темпи закупівель сповільнилися. Водночас збільшення експорту карбаміду з Китаю посилило пропозицію. Геополітичні ризики продовжують впливати на ринкові настрої та логістику.
Сульфат амонію зберігає стабільність на тлі спокійнішої ситуації в азотному сегменті. Китай залишається ключовим постачальником, а Бразилія підтримує імпортний попит. За оцінкою експертів, ринок близький до балансу.
У сегменті фосфорних добрив ситуація неоднорідна. Ціни на діамонійфосфат (DAP) поступово слабшають, тоді як моноамонійфосфат (MAP) демонструє стійкішу динаміку. Комфортні запаси DAP в Індії та Пакистані зменшують потребу в термінових закупівлях, а покупці в Південній Азії продовжують домагатися вигідніших умов.
«DAP залишається найбільш вразливим до подальшої корекції через слабкий попит і комфортні запаси. MAP виглядає стійкіше, однак загальна динаміка фосфорного сегмента залишається м’якою», — додають аналітики.
Ринок сірки коригується після сильного третього кварталу. Збільшення доступності сировини та стриманість покупців послаблюють тиск на собівартість виробництва фосфатів. Це може створити передумови для подальшого зниження цін.
Калійні добрива поки зберігають відносну стабільність, хоча в короткостроковій перспективі на ринку можливе послаблення цін. Серед чинників тиску — високі запаси в Китаї та стриманий попит. Водночас Індонезія продовжує закупівлі калію хлористого (MOP), а повернення білоруського калію на ринок США розширює пропозицію. Логістичні обмеження в Європі та росії, навпаки, створюють ризики перебоїв із постачанням.
За оцінкою аналітиків, ближче до кінця року ситуація в калійному сегменті може змінитися через переговори Китаю щодо контрактів на 2027 рік і можливі обмеження пропозиції. Водночас високі запаси та поточний рівень попиту поки не створюють достатніх передумов для стійкого подорожчання.

 28 жовтня 2026, 07:20211
Гастровечір у Львові: від локального продукту до високої кухні
 26 жовтня 2026, 07:20608
На Миколаївщині розвивають виноградник за принципами регенеративного землеробства
 23 жовтня 2026, 07:20935
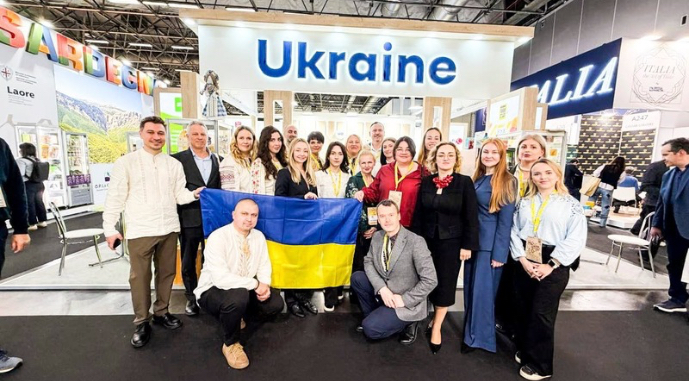
Україна представила харчовий експорт на SIAL Paris 2026
- 28 жовтня 2026, 09:57 580
 Європейські аграрії закупили на 20% менше добрив
Європейські фермери обмежують закупівлі добрив через високі ціни, що потенційно може знизити врожайність.
- 03 вересня 2026, 14:23 891
 Чверть польського експорту добрив скуповує Україна
Україна у 2025 році стала найбільшим покупцем мінеральних добрив із Польщі.
- 02 вересня 2026, 13:23 1891
 Ціни на селітру в Україні знижуються всупереч динаміці у світі
Ситуація на світових ринках азотних добрив залишається динамічною: в Африці спостерігається стрімке зростання цін, проте в Україні — неочікуване зниження.
- 29 серпня 2026, 10:23 1023Світовий ринок добрив стабілізується, але логістика створює ризики
Світовий ринок добрив завершує серпень без єдиного цінового тренду.
- 03 серпня 2026, 06:47 2098
 Формула осіннього живлення для ріпаку озимого
Традиційно ріпак озимий висівається досить рано, тож його ріст і розвиток восени тривалий, на рівні 45-60 днів. За цей час культура має сформувати листову розетку з 6-8 листків, добре розвинену стрижневу кореневу систему (15-20 см) та кореневу шийку діаметром 8-12 мм.
- 23 липня 2026, 07:00 2473
 Криза на світовому ринку добрив подолана. Які висновки має зробити Україна
Після початку конфлікту на Близькому Сході та блокування судноплавства в Ормузькій протоці аналітики очікували серйозного дефіциту азотних добрив. Підстави для цього були очевидні, оскільки через регіон Перської затоки проходить значна частина світової торгівлі добривами, а до третини глобального експорту карбаміду прямо чи опосередковано залежить від цього маршруту. Фактично країни Аравійського півострова є маркетмейкерами на ринку азотних добрив.
- 19 липня 2026, 08:00 1492
 Європейським фермерам компенсують до 80% витрат на добрива
Європейський парламент 7 липня схвалив тимчасову підтримку для фермерів, постраждалих від здорожчання добрив.
- 07 липня 2026, 13:26 1135
 Аграрії Черкащини можуть недобрати до 20% урожаю через дефіцит добрив
Використання азотних добрив аграріями Черкащини скоротилося майже на 30%, порівняно з аналогічним періодом 2025 року. Це ставить під загрозу врожай зернових та олійних культур.
- 15 червня 2026, 11:11 1134
 Агрохолдинг «Прометей» пропонує фермерам мінеральні добрива та насіння на вигідних умовах
Компанія PROMETEY розширює можливості співпраці для агровиробників і пропонує якісні мінеральні добрива та насіння для ефективного старту й підтримки.
- 20 травня 2026, 11:59 2148Євросоюз виділяє пакет допомоги фермерам на закупівлю добрив
Європейська комісія (ЄК) 19 травня ухвалила План дій щодо добрив, який передбачає фінансову підтримку фермерів та зменшення залежності Європи від імпорту.