

У квітні очікуються максимальні показники експорту кукурудзи
Ключові світові експортери кукурудзи у новому сезоні скоротять виробництво
14 травня 2024, 17:22 1900

Ринок кукурудзи в Україні та світі демонструє схильність до зростання цін. Насамперед це викликано проблемами з вирощуванням зернової сільгоспкультури у Південній Америці.
Про це повідомляють аналітики кооперативу ПУСК, створеного у межах ВАР.
За словами аналітиків, Україна станом на 13 травня експортувала цього місяця вже 1,25 млн т кукурудзи. Згідно з очікуваннями, експорт у травні може скласти 3 млн т.
«Сьогодні на ринку кукурудзи ситуацію визначають фундаментальні фактори — проблеми в країнах Південної Америки, які є головними постачальниками кукурудзи. Адже Аргентина цьогоріч мала значні проблеми: засухи та ураження полів шкідниками. У Бразилії випали надмірні опади. Ці явища скорочують обсяги пропозиції кукурудзи у світі. Проблеми у Південній Америці змушують багатьох купувати кукурудзу, і це рухає ринок вгору.
Покупці розуміють, що у новому сезоні ключові експортери скоротять обсяги виробництва. До того ж паралельне зростання цін на ринку пшениці також сприяє здорожчанню кукурудзи», — пояснюють фахівці.
За прогнозом аналітиків, до наступного тижня умовні ціни на українську кукурудзу будуть становити близько 170-178 $/т на базисі СРТ глибока вода, 178-190 $/т на базисі СРТ мала вода, 190-200 $/т на базисі DAP/СIF Констанца, 165-175 $/т на базисі DAP Вадул.

 05 жовтня 2026, 07:2056
Борошномели та пекарі випустили книгу про український хліб
 02 жовтня 2026, 07:20674
Зміна торговельних потоків: які можливості має український виробник
 30 вересня 2026, 07:20557
Органічний сектор демонструє стійкість і залишається в топ-5 постачальників продукції до ЄС
- 02 жовтня 2026, 12:44 903
 Україна у вересні експортувала 2,4 млн тонн агропродукції
За підсумками вересня було експортовано 2,4 млн т агропродукції, що становить 46% від потреби. З них зернових 1,4 млн т — це 38% від потенційно необхідного експорту.
- 02 жовтня 2026, 09:55 1459
 Нові вимоги до критичності ускладнюють роботу малого та середнього агробізнесу
Оновлені вимоги до критично важливих підприємств створюють проблеми для малого та середнього агробізнесу. Особливо там, де регіони встановлюють додаткові критерії.
- 01 жовтня 2026, 13:20 669
 Попит Європи визначає ціни на український ріпак: чого чекати до кінця року
Український ринок ріпаку залишається активним завдяки стабільному попиту з боку Європи. Водночас найближчими тижнями ціни можуть знизитися через корекцію на європейському ринку.
- 30 вересня 2026, 16:08 808
 Пріоритет олійних в експорті посилить проблему переповнених зерносховищ
Надання пріоритету в логістиці олійним культурам та продуктам їх переробки є неприпустимим в умовах обмежених можливостей експорту української агропродукції.
- 30 вересня 2026, 13:50 2463
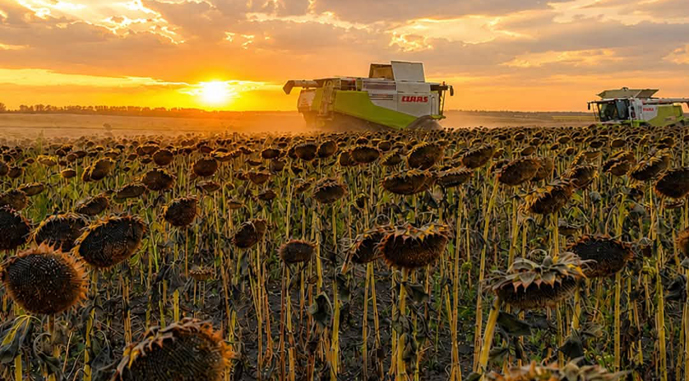 HarvEast завершує обмолот соняшнику, збір кукурудзи лише стартує
HarvEast завершує обмолот соняшнику на Київщині, тоді як збирання кукурудзи лише розпочалося.
- 30 вересня 2026, 11:58 3058
 Кукурудза має шанс досягти рівня беззбитковості
Українська економіка найбільше страждає від експортних цін, які зараз діють на ринку. На даний час внутрішні ціни на зерно в Україні становлять $100/т, що, залежно від регіону, як мінімум на $50 нижче за собівартість. Тож це дуже серйозна проблема для українських аграріїв.
- 29 вересня 2026, 16:50 826
 Україна може вийти на експорт 4 млн тонн зерна на місяць
Експортний потенціал України поточного сезону 2026/27 МР оцінюється у 55 млн т зернових та олійних культур. Для реалізації таких обсягів потрібно експортувати 5 млн т на місяць. Без експорту через глибоководні порти навряд чи можна досягти цієї цифри, але цілком реально наблизитися до неї.
- 26 вересня 2026, 15:28 1258
 Україна експортувала майже 5 млн т зерна з початку сезону
Обсяг експорту зернових і зернобобових культур з України у 2026/27 МР станом на 25 вересня складає 4,87 млн т, що на 1,1 млн т, або 19% менше за показник минулого сезону.
- 24 вересня 2026, 12:45 2126
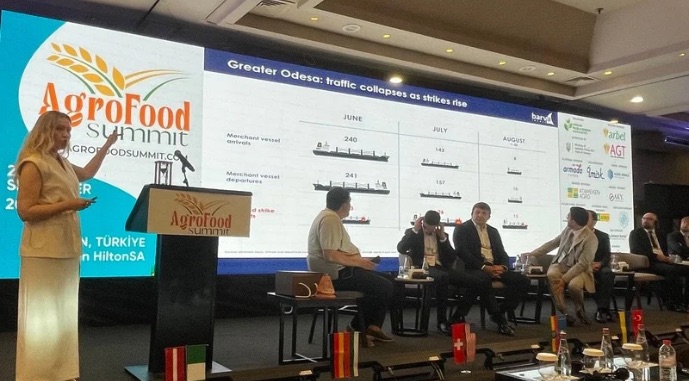 Якщо не запрацюють порти, глобальні ринки втратять 38 млн т зернових із Чорноморського регіону
Глобальний ринок може недоотримати до 38 млн т зернових із Чорноморського регіону у разі збереження обмеженої роботи портів Чорного моря до кінця сезону 2026/27.
- 21 вересня 2026, 08:44 920
 Аграрії просять зменшити перевірки під час війни
Сільгоспвиробники України очікують на припинення перевірок бізнесу під час війни.