
Ціни на зернові та олійні знижуються
Соняшник дорожчає як в Україні, так і на експорт
15 березня 2024, 17:07 2643

Ціни на соняшник укріпилися за всіма напрямками постачань.
Про це повідомляють аналітики Spike Brokers у Telegram.
«Переробники в Україні платили за соняшник $330-350 за тонну залежно від місця постачання та вмісту олії. На ринку Болгарії ціна соняшнику також підвищилася в середньому на $10 за тонну», — уточнили фахівці.
Останні індикації покупців на соняшник:
- DAP Україна (регіони) $330-350;
- DAP Болгарія (центр) $420-430;
- CIF Болгарія (порт) $410-415;
- CIF Румунія (порт) $390-400;
- DAP Туреччина (пн.) $415-420;
- CIF Туреччина (пн.) ВО $480-490.

 18 вересня 2026, 07:20353
CraftUP Ukraine. Фіналісти захистили бізнес-проєкти та отримали гранти
 16 вересня 2026, 07:201755
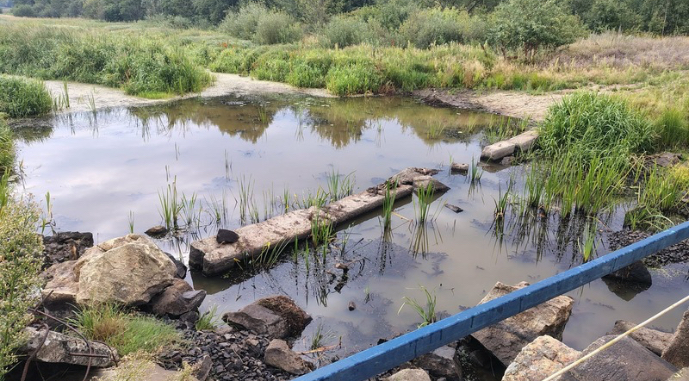
На Житомирщині через посуху обміліла річка, яку використовують для зрошення полів
 14 вересня 2026, 07:20761
У Києві назвали найсильніші проєкти української хлібопекарської галузі
- 17 вересня 2026, 17:25 674
 На Буковині прогнозують нижчу врожайність пізніх культур
На Буковині через тривалу спеку, посуху та недостатню кількість опадів очікують дещо нижчу або близьку до минулорічної урожайність кукурудзи, сої, соняшнику та цукрового буряку.
- 16 вересня 2026, 14:50 5943
 На Черкащині врожайність соняшнику та сої перевищує торішню
На Черкащині триває збирання круп’яних і пізніх технічних культур. Урожайність соняшнику та сої наразі вища, ніж на аналогічну дату минулого року.
- 15 вересня 2026, 17:24 984
 Соняшник на Одещині дав урожайність кращу, ніж за останні 5 років
У Tekom Agro Group триває збирання соняшнику. Середня врожайність культури у трьох господарствах компанії на Одещині перевищує показники останніх п’яти років.
- 15 вересня 2026, 14:22 750
 USDA прогнозує рекордне виробництво олійних у 2026/27 МР
Міністерство сільського господарства США (USDA) у вересневому звіті підвищило прогноз світового виробництва олійних культур у 2026/27 МР на 2,44 млн т — до рекордних 723,46 млн т. Це на 22,42 млн т більше, ніж минулого сезону.
- 08 вересня 2026, 15:25 5782
 Соняшник уперше за два роки став дешевшим за ріпак
Активне надходження фізичної пропозиції соняшнику нового врожаю відбувалось на українському ринку минулого тижня.
- 24 серпня 2026, 10:27 1185
 Аграріям радять розділити продажі соняшнику, щоб отримати найкращу ціну
Ціни на соняшник нового врожаю в Україні восени можуть суттєво знизитися. Одним із головних факторів тиску на ринок залишається обмежена робота глибоководних портів.
- 18 серпня 2026, 17:28 2234
 ОЕЗи очікують на новий урожай соняшнику
Більшість олійно-екстракційних заводів (ОЕЗ) в Україні минулого тижня стали озвучувати ціни лише на новий урожай соняшнику, при цьому діапазон ще коригувався, складаючи близько 19000-23000 грн/т.
- 13 липня 2026, 12:01 691
 Конкуренція за залишки тримає високими ціни на соняшник
Світовий олійний комплекс завершив минулий тиждень із помірно позитивною динамікою.
- 22 червня 2026, 12:46 2714
 Ціни на продовольчу пшеницю старого та нового врожаю зрівнялися
Україна за першу половину червня експортувала 668 тис. т пшениці. Основними покупцями стали Алжир, Індонезія, Ємен та країни Близького Сходу.
- 11 травня 2026, 11:10 752
 Експорт української кукурудзи зосередився на ринках із короткою логістикою
Український експорт кукурудзи за перший тиждень травня має чітку географічну концентрацію. Туреччина продовжує забирати майже третину обсягу, далі йдуть країни ЄС і Середземномор’я. Така структура зберігає для України роль постачальника на ближні ринки з короткою логістикою, тоді як конкуренція з Аргентиною та Бразилією сильніше відчувається на дальніх напрямках.