

Аграрії змушені задешево продавати пшеницю задля обігових коштів
Пшеничні котирування відреагували на заяви російського президента
21 вересня 2022, 19:00 5889

Котирування пшениці показали активне зростання на всіх біржових майданчиках після чергової порції погроз з боку рф та новин про плани провести псевдореферендуми на окупованих територіях України.
Про це повідомляє консалтингово-аналітична компанія Barva Invest у Telegram.
«Грудневий ф’ючерс Чикаго зріс на 0,63 $/бу, ціна на європейську пшеницю зросла на 13,5 €/т, а на чорноморську — на 7,25 $/т», — констатують експерти.
Водночас ціни на українську пшеницю залишаються у стабільному діапазоні.
Загалом, за даними аналітиків, грудневий контракт пшениці на Чикаго (ZWZ2) складає 8,93 $/бу, грудневий контракт пшениці на Euronext (EBMZ2) — 339,25 €/т, грудневий контракт пшениці Black Sea (BWFZ2) — 324 $/т, DAP порти (11,5%) — 205-215 $/т.
У той же час котирування кукурудзи показали зростання на тлі чергової порції геополітичних новин та повільного старту збиральної кампанії в США.
«Грудневий ф’ючерс на американську кукурудзу зріс на 0,13 $/бу, а на чорноморську — на 3,25 $/т. За даними USDA, в США у стадії стиглості знаходиться 40% посівів кукурудзи за середніх показників минулих років на рівні 45%... Ціни на українському ринку залишаються у стабільному діапазоні», — додають у Barva Invest.
Грудневий контракт кукурудзи на Чикаго (ZCZ2) складає 6,92 $/бу, грудневий контракт кукурудзи Black Sea (BWFZ2) — 306 $/т, DAP порти — 198-205 $/т.

 02 жовтня 2026, 07:20636
Зміна торговельних потоків: які можливості має український виробник
 30 вересня 2026, 07:20531
Органічний сектор демонструє стійкість і залишається в топ-5 постачальників продукції до ЄС
 28 вересня 2026, 07:201208
У Глухові облаштували 3-гектарний яблуневий сад із 13 сортами
- 03 жовтня 2026, 07:00 298
 Фінальний показник EBITDA агровиробництва у сезоні 2025 знизився на 9%
Фактичний показник EBITDA після реалізації продукції сезону 2025 року по основних агрокультурах становить $405/га. Порівняно із сезоном 2024 року, коли EBITDA досяг $446/га, результат знизився приблизно на 9%.
- 02 жовтня 2026, 06:02 1049
 Третій сезон у стані профіциту: глобальна торгівля пшеницею твердих сортів сповільнюється
У світі у 2026/27 МР прогнозується збільшення виробництва пшениці твердих сортів (дурум) на 0,6 млн т, що в масштабах глобального ринку має певне значення. Водночас цього сезону очікується подальше зростання запасів дуруму приблизно на 1,7 млн т порівняно з минулим роком.
- 01 жовтня 2026, 15:24 4161
 Агропродсервіс переходить на вирощування культур виключно для власних потреб
У багатопрофільній агропромисловій компанії з повним замкнутим циклом виробництва «Агропродсервіс», з огляду на складнощі з логістикою, переглянули сівозміну і вийшли в першу чергу на культури, які можуть використати для власних потреб.
- 30 вересня 2026, 16:51 684
 Урожайність пшениці у Новаагро збільшилась на 50%
Аграрна компанія «Агронова», що входить до групи компаній «Новаагро», завершила збирання ранніх культур. Із площі близько 11,5 тис. га намолочено 46,8 тис. т продукції.
- 30 вересня 2026, 13:50 2452
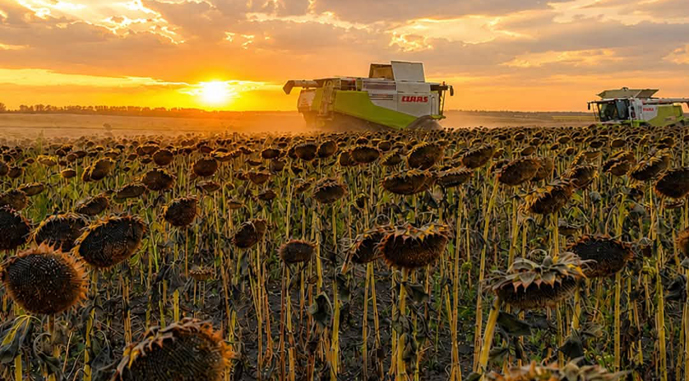 HarvEast завершує обмолот соняшнику, збір кукурудзи лише стартує
HarvEast завершує обмолот соняшнику на Київщині, тоді як збирання кукурудзи лише розпочалося.
- 30 вересня 2026, 11:58 3048
 Кукурудза має шанс досягти рівня беззбитковості
Українська економіка найбільше страждає від експортних цін, які зараз діють на ринку. На даний час внутрішні ціни на зерно в Україні становлять $100/т, що, залежно від регіону, як мінімум на $50 нижче за собівартість. Тож це дуже серйозна проблема для українських аграріїв.
- 24 вересня 2026, 12:45 2111
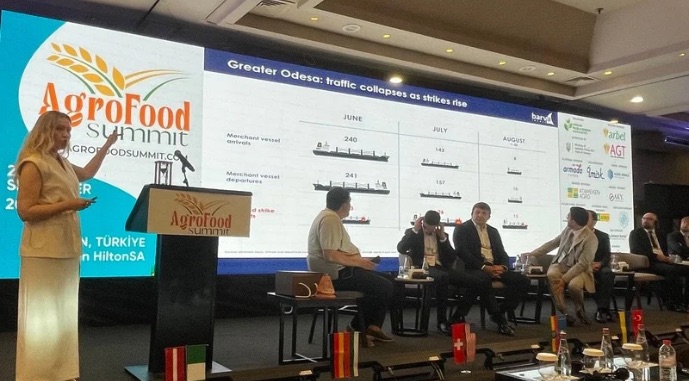 Якщо не запрацюють порти, глобальні ринки втратять 38 млн т зернових із Чорноморського регіону
Глобальний ринок може недоотримати до 38 млн т зернових із Чорноморського регіону у разі збереження обмеженої роботи портів Чорного моря до кінця сезону 2026/27.
- 18 вересня 2026, 07:11 5028
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 16 вересня 2026, 14:25 1791
 Науковець назвав три фактори, які визначають економіку поля
Усі заклики до поліпшення технології вирощування, збереження родючості ґрунту й інші не будуть прийняті виробничниками, якщо вони не приносять прибутку.
- 08 вересня 2026, 15:25 5915
 Соняшник уперше за два роки став дешевшим за ріпак
Активне надходження фізичної пропозиції соняшнику нового врожаю відбувалось на українському ринку минулого тижня.