Ціни попиту на українську продовольчу пшеницю знизились
Попит на українську кукурудзу штовхає ціни вгору
03 вересня 2025, 17:20 1231
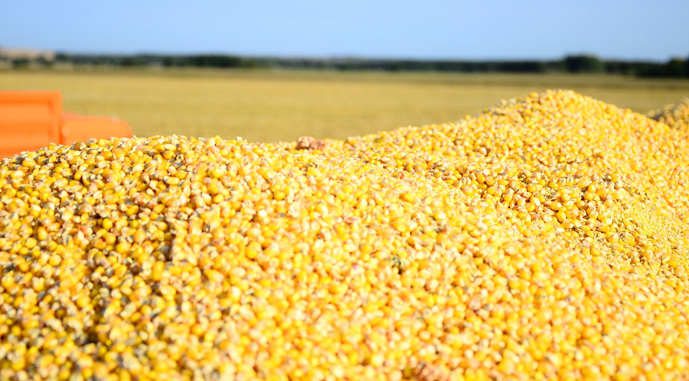
Ринок кукурудзи поступово зміщує акценти на новий урожай. Минулорічне зерно майже втратило ліквідність, а реальних угод із ним практично немає. Водночас Європа демонструє стабільний інтерес до української продукції, і попит з боку імпортерів залишається високим.
Про це повідомляють в аналітичному департаменті сільськогосподарського кооперативу ПУСК, створеного в межах ВАР.
«Новий урожай кукурудзи оцінюється на ринку в широкому діапазоні — 197-203 за тонну. Окремі трейдери вже виходять із вищими рівнями — $205–206 на базисі CPT-порт із постачанням у жовтні – листопаді. Попит з боку імпортерів активний, зокрема з Іспанії, Португалії та Нідерландів із постачанням у листопаді – грудні. ЄС стикається з серйозними проблемами врожайності. У Франції перші обмолоти показали лише 3–4 т/га. Схожі труднощі мають інші виробники кукурудзи — Румунія, Угорщина та Польща, що змушує ЄС збільшувати імпорт із прогнозованих 18–19 до 22–23 млн т, і Україна тут виглядає ключовим постачальником», — коментують у ПУСК.
Українські експортери вже реалізували близько 4 млн т нового врожаю імпортерам із постачанням на листопад – грудень. Але на ринку може виникнути дефіцит через погодні умови, що додатково стимулюватиме зростання закупівельних цін.
«Трейдерам, можливо, доведеться підвищувати ціни, але істотного зростання очікувати не варто. Одним із визначальних чинників буде хід збиральної кампанії. Через затримку вегетації перші значні партії кукурудзи з центру та півночі надійдуть лише у другій половині жовтня. Можна прогнозувати орієнтовні ціни на рівні $220 CPT-порт у жовтні. Однак у цей період на ринок активно вийде американська кукурудза. Її обсяг значно перевищить потреби, і це чинитиме серйозний тиск на ціни в жовтні – грудні. Тож у листопаді – січні ринок, ймовірно, стабілізується на рівні $220–230 CPT-порт за тонну, що відповідає сезонним моделям», — резюмують у ПУСК.

 14 вересня 2026, 07:20275
У Києві назвали найсильніші проєкти української хлібопекарської галузі
 11 вересня 2026, 07:20402
В Україні представили колекційний альманах про український хліб
 09 вересня 2026, 07:20795
У НУБіП відкрили інноваційний навчальний центр HORSCH
- 14 вересня 2026, 08:40 586
 Удари росії по українській агропереробці додають ризиків на світовому продовольчому ринку
Удари рф по підприємствах агропереробки створюють додаткові ризики для агросектору України та світового продовольчого ринку, оскільки пошкодження виробничих потужностей впливає на попит на сировину та можливості її реалізації.
- 08 вересня 2026, 15:25 5626
 Соняшник уперше за два роки став дешевшим за ріпак
Активне надходження фізичної пропозиції соняшнику нового врожаю відбувалось на українському ринку минулого тижня.
- 07 вересня 2026, 09:58 1001
 ФАО: Продовольство у світі дорожчає через погодні ризики
Базовий індекс світових цін на продовольчі товари у серпні дещо зріс, оскільки високі погодні ризики викликали занепокоєння щодо перспектив постачання.
- 28 серпня 2026, 12:45 878
 Ціни на ріпак в Україні можуть зрости у вересні
Збиральна кампанія ріпаку в Україні фактично завершена: аграрії намолотили близько 3,7–3,8 млн т із 99% площ. Це найкращий результат із 2022 року. Водночас на внутрішньому ринку попит на ріпак починає перевищувати пропозицію.
- 24 серпня 2026, 10:27 1160
 Аграріям радять розділити продажі соняшнику, щоб отримати найкращу ціну
Ціни на соняшник нового врожаю в Україні восени можуть суттєво знизитися. Одним із головних факторів тиску на ринок залишається обмежена робота глибоководних портів.
- 20 серпня 2026, 11:11 43016
 Українські аграрії можуть відмовитись від збору кукурудзи
Частина українських аграріїв може свідомо відмовитися від збирання кукурудзи цього сезону через низькі закупівельні ціни, проблеми з експортом і надто високу вартість сушіння врожаю.
- 16 серпня 2026, 13:23 1039
 Оренда вагонів для зерна восени може подорожчати до 60–70 $/т
Вартість логістики та обмежені експортні маршрути залишаються головними чинниками, які формуватимуть ситуацію на українському зерновому ринку найближчими місяцями. Вони визначатимуть внутрішні ціни значно більше, ніж обсяги врожаю.
- 11 червня 2026, 15:23 618
 Трейдери не готові підіймати ціни на кукурудзу
Ліквідність на ринку української кукурудзи сповільнюється: трейдери не готові підіймати ціни попри брак пропозиції.
- 08 червня 2026, 15:26 2228
 Активний попит покупців і низька пропозиція рятують від падіння цін на кукурудзу
Минулого тижня в Україні спостерігалося подальше зниження цін на ринку фуражної кукурудзи. Тиск на ціни продовжує чинити відповідна ситуація на експортному ринку.