
Українська пшениця почала дорожчати після тривалої цінової стабільності
Ціни на українську пшеницю зростатимуть до середини березня
19 лютого 2026, 14:25 3590
На світовому ринку пшениці формується додатковий попит через скорочення постачань із Чорноморського регіону, що підтримує цінову динаміку.
Як повідомляють в аналітичному департаменті сільськогосподарського кооперативу ПУСК, створеного в межах ВАР, станом на 16 лютого експорт пшениці з України становить близько 190 тис. т.
«Через логістичні обмеження у Чорноморському регіоні обсяги експорту одного з ключових конкурентів України можуть знизитися майже вдвічі. Відповідно, близько 1-1,5 млн т пшениці глобальним імпортерам доведеться перекуповувати в інших постачальників, які вже готові купувати в Україні, Румунії та Франції», — зазначають аналітики.
При цьому на внутрішньому ринку спостерігається певний дисбаланс між попитом і пропозицією.
«Трейдери активно контрактують пшеницю, тоді як пропозиція з боку виробників залишається обмеженою. Це вже кілька тижнів поспіль підтримує поступове зростання цін, і пшениця додає по 1-2 $/т щотижня. Додатковим фактором впливу залишаються погодні ризики та можливі втрати озимих через морози, що також підтримає ціни», — вважають експерти.
Наразі умовні ціни на продовольчу пшеницю (11,5%) за базисом CPT-порт знаходяться в діапазоні 215-220 $/т. На початок березня прогнозується подальше укріплення до 220–225 $/т.
«Щонайменше до середини березня ринок пшениці зберігатиме висхідну динаміку. Подальший рух цін визначатиметься станом озимих і розвитком глобальної кон’юнктури», — зазначають у ПУСК.

 05 жовтня 2026, 07:20245
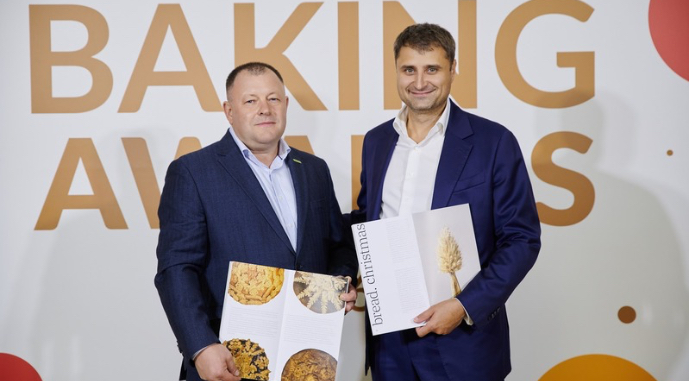
Борошномели та пекарі випустили книгу про український хліб
 02 жовтня 2026, 07:20892
Зміна торговельних потоків: які можливості має український виробник
 30 вересня 2026, 07:20636
Органічний сектор демонструє стійкість і залишається в топ-5 постачальників продукції до ЄС
- 02 жовтня 2026, 09:55 1514
 Нові вимоги до критичності ускладнюють роботу малого та середнього агробізнесу
Оновлені вимоги до критично важливих підприємств створюють проблеми для малого та середнього агробізнесу. Особливо там, де регіони встановлюють додаткові критерії.
- 02 жовтня 2026, 06:02 1210
 Третій сезон у стані профіциту: глобальна торгівля пшеницею твердих сортів сповільнюється
У світі у 2026/27 МР прогнозується збільшення виробництва пшениці твердих сортів (дурум) на 0,6 млн т, що в масштабах глобального ринку має певне значення. Водночас цього сезону очікується подальше зростання запасів дуруму приблизно на 1,7 млн т порівняно з минулим роком.
- 01 жовтня 2026, 13:20 757
 Попит Європи визначає ціни на український ріпак: чого чекати до кінця року
Український ринок ріпаку залишається активним завдяки стабільному попиту з боку Європи. Водночас найближчими тижнями ціни можуть знизитися через корекцію на європейському ринку.
- 30 вересня 2026, 16:08 837
 Пріоритет олійних в експорті посилить проблему переповнених зерносховищ
Надання пріоритету в логістиці олійним культурам та продуктам їх переробки є неприпустимим в умовах обмежених можливостей експорту української агропродукції.
- 26 вересня 2026, 15:28 1279
 Україна експортувала майже 5 млн т зерна з початку сезону
Обсяг експорту зернових і зернобобових культур з України у 2026/27 МР станом на 25 вересня складає 4,87 млн т, що на 1,1 млн т, або 19% менше за показник минулого сезону.
- 18 вересня 2026, 07:11 5095
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 16 вересня 2026, 14:25 1831
 Науковець назвав три фактори, які визначають економіку поля
Усі заклики до поліпшення технології вирощування, збереження родючості ґрунту й інші не будуть прийняті виробничниками, якщо вони не приносять прибутку.
- 15 вересня 2026, 12:44 1303Висоцький: Експорт української пшениці нині збитковий
Експортні ціни на українську пшеницю перестали покривати витрати на її вирощування через високу вартість логістики.
- 28 серпня 2026, 14:52 1145
 Українська продовольча пшениця в порту Констанца дорожчає
Закупівельні ціни на продовольчу пшеницю українського походження демонструють зростання поточного тижня в порту Констанца (Румунія).
- 28 серпня 2026, 12:45 1013
 Ціни на ріпак в Україні можуть зрости у вересні
Збиральна кампанія ріпаку в Україні фактично завершена: аграрії намолотили близько 3,7–3,8 млн т із 99% площ. Це найкращий результат із 2022 року. Водночас на внутрішньому ринку попит на ріпак починає перевищувати пропозицію.