
Торговельна активність соняшнику зосереджена на внутрішньому ринку
Ціни на сою в Україні знижуються після чотирьох місяців зростання
30 січня 2024, 16:17 5444

Знижувальний ціновий тренд на соєві боби тримається в Україні другий тиждень поспіль.
Про це говориться у повідомленні ІА «АПК-Інформ».
Зазначається, що з початку середини місяця учасники ринку відзначали зниження закупівельних цін на соєві боби, яке помітно прискорилось минулого тижня, що значною мірою було зумовлено зниженням цін та активності на експортному напрямку.
Так, більшість виробників закуповували соєві боби за 17000-17500 грн/т СРТ, що в середньому на 300-500 грн/т нижче порівняно з попереднім тижнем. Водночас загальний діапазон цін на ГМ соєві боби наразі становить 16200-18300 грн/т СРТ проти 16800-18300 грн/т СРТ станом на 15 січня.
«На тлі зниження цін переробні компанії почали проявляти більш активний інтерес до закупівлі соєвих бобів, адже їм було необхідно в короткостроковий період сформувати запаси олійної для роботи в середньо- та довгостроковій перспективі.
Водночас спостерігалось суттєве збільшення пропозиції сої від аграріїв, які були готові поступитися в ціні, оскільки більшість із них потребували термінового поповнення обігових коштів напередодні посівної кампанії», — пояснили аналітики.

 28 вересня 2026, 07:20637
У Глухові облаштували 3-гектарний яблуневий сад із 13 сортами
 25 вересня 2026, 07:31644
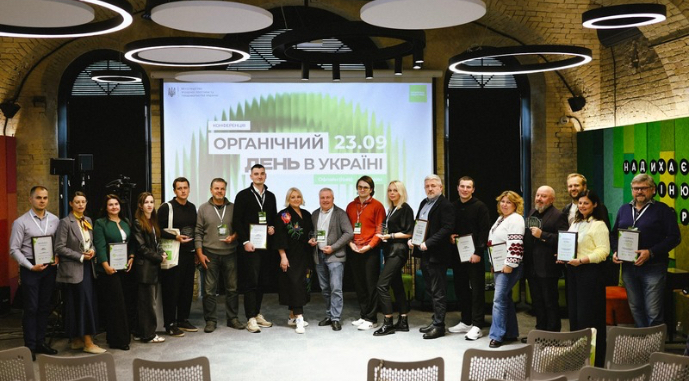
Ukraine Organic Awards: визначено найкращих гравців органічного ринку
 23 вересня 2026, 07:20680
LNZ Hub: які схеми захисту дали результат?
- 29 вересня 2026, 15:25 329
 Експорт шротів та олії залізницею у вересні зріс більш ніж наполовину
У вересні залізничний експорт макухи та шротів зріс на 68% порівняно з аналогічним періодом минулого року, а олії — майже на 53%.
- 28 вересня 2026, 15:25 664
 Запаси зерна в Україні на 10 млн т перевищують торішні показники
Запаси зернових і зернобобових культур в Україні cтаном на 1 вересня становили 24,6 млн т, що на 10,1 млн т більше, ніж на аналогічну дату 2025 року.
- 26 вересня 2026, 11:57 830
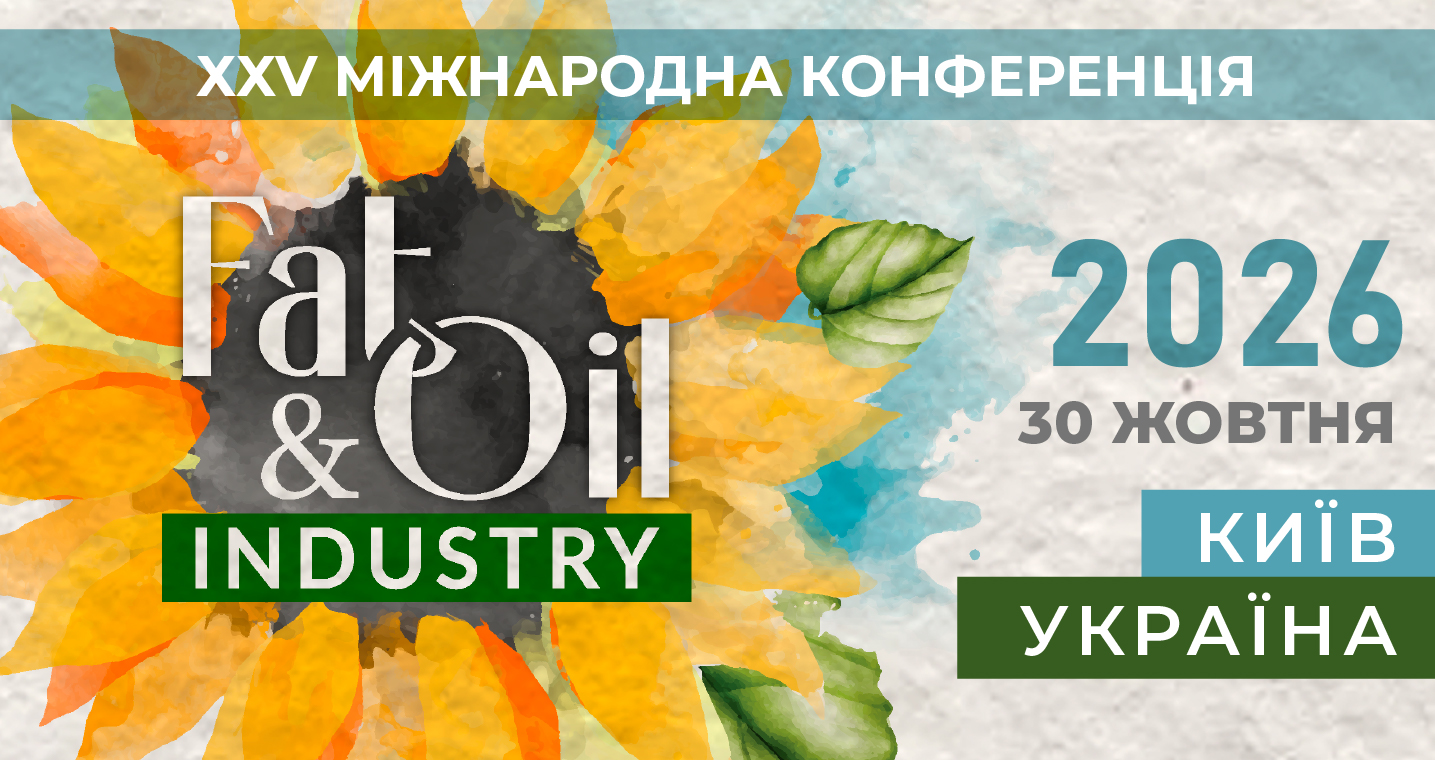 Fat-and-Oil Industry: які перспективи глобального олійного ринку в сезоні-2026/27
До 30 вересня діє акційна ціна на участь у конференції Fat-and-Oil Industry-2026, яка відбудеться 30 жовтня у Києві.
- 22 вересня 2026, 13:50 1774
 Соя більше орієнтується на переробку і втрачає привабливість для аграріїв
Український ринок сої у 2025/26 МР змістився від експорту сировини до внутрішньої переробки. Скорочення врожаю та 10% експортне мито майже вдвічі зменшили експорт сої, тоді як переробка досягла рекордного рівня.
- 21 вересня 2026, 18:00 2370
 На Херсонщині зібрали утричі менше кавунів, ніж планували
Сільгоспвиробники Херсонської області отримали найбільші збитки цього року на вирощуванні кавунів і динь.
- 19 вересня 2026, 08:00 2278
 Частка переробки сої в Україні зросте до 70%
Виробництво сої в Україні 2026 року складе 3,8 млн т, з яких на переробку піде 2,8 млн т. Експорт складе 1 млн т.
- 18 вересня 2026, 07:11 4829
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 16 вересня 2026, 14:25 1687
 Науковець назвав три фактори, які визначають економіку поля
Усі заклики до поліпшення технології вирощування, збереження родючості ґрунту й інші не будуть прийняті виробничниками, якщо вони не приносять прибутку.
- 04 вересня 2026, 18:00 1180
 Сезон сої в Україні стартує з нижчих цін
В Україні з початком сезону-2026/27 сформувалися стартові ціни попиту на сою нового врожаю, які значно нижче аналогічних у попередні два роки.
- 03 вересня 2026, 17:25 1208
 Ціни на сою в Україні можуть зрости до 20 тис. грн/т
Попит на сою в Україні наразі перевищує активність продавців, що підтримує ціни на олійну. На західному кордоні котирування вже почали зростати.