
Ціни на сировинні товари пройшли циклічний мінімум
Ситуація на світовому ринку склалась на користь української кукурудзи
12 лютого 2026, 13:20 1544
Світовий ринок кукурудзи наразі працює стабільно, однак фактично має лише двох активних продавців — Україну та США.
При цьому США переважно працюють у форвардному сегменті з постачанням у квітні –травні, тоді як Україна залишається ключовим постачальником спотової кукурудзи з постачанням у лютому – березні. Це формує підвищений інтерес імпортерів до українського зерна в короткостроковій перспективі, повідомляють в аналітичному департаменті сільськогосподарського кооперативу ПУСК, створеного в межах ВАР.
Основним зовнішнім чинником для цін на кукурудзу залишається ситуація в Південній Америці.
«У Бразилії спостерігається затримка з сівбою кукурудзи через посуху в південних регіонах та очікування опадів. В Аргентині ситуація також напружена: південні регіони страждають від спеки та нерівномірних опадів. Є висока ймовірність, що Аргентина не зможе активно вийти на експорт у березні, і це буде додатково підтримувати ринок», — зазначають аналітики.
На цьому тлі Україна демонструє високу експортну активність.
«За перші дні лютого вже відвантажено близько 700 тис. т кукурудзи, а загальний експорт у лютому може сягнути 2,6-2,7 млн т із потенціалом до 3 млн т. У січні – березні Україна традиційно максимально завантажує експортні канали, а цьогоріч додатковий попит формують імпортери, які розраховували на дешевшу аргентинську кукурудзу. На споті фактично залишається один продавець — Україна, і це працює на зростання ціни», — пояснюють у ПУСК.
Цінова динаміка на внутрішньому ринку вже відображає вищевказані фактори.
«Кукурудза в портах умовно торгується на рівні 214-216 $/т, а в гривневому еквіваленті — близько 10 350–10 500 грн/т. Поточного тижня ринок може закріпитися в діапазоні 10 500–10 550 грн/т, а середньостроково зберігається потенціал поступового зростання на 1–2 $/т щотижня. Можливі коливання після публікації звіту USDA, але вони матимуть короткостроковий характер і не змінять загального тренду», — вважають аналітики.
Прогнози на кінець лютого та березень залишаються позитивними.
«Якщо погодні умови в Аргентині не покращаться, українська кукурудза може подорожчати до 220 $/т і вище, а сезонна модель допускає рівні 230-235 $/т CPT у лютому – квітні», — резюмують у ПУСК.

 05 жовтня 2026, 07:20245
Борошномели та пекарі випустили книгу про український хліб
 02 жовтня 2026, 07:20892
Зміна торговельних потоків: які можливості має український виробник
 30 вересня 2026, 07:20636
Органічний сектор демонструє стійкість і залишається в топ-5 постачальників продукції до ЄС
- 06 жовтня 2026, 08:00 518
 Україна нарощує темпи агроекспорту: які товари зростають найшвидше
Україна у вересні 2026 року експортувала 3,04 млн т агропродукції, що на 41,5% більше, ніж у серпні.
- 05 жовтня 2026, 17:23 478
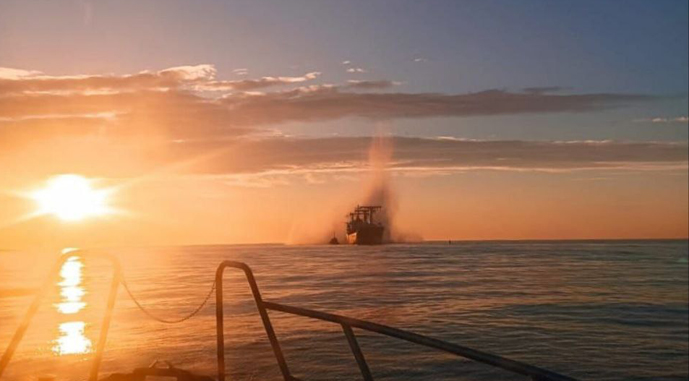 Судно з українським зерном зазнало атаки біля берегів Румунії: є загиблі
Безпілотник влучив сьогодні, 5 жовтня, у турецьке судно Royad Mammadov, яке перевозило зерно у Чорному морі поблизу румунського узбережжя.
- 05 жовтня 2026, 12:01 1634
 Польща та Румунія відмовились збільшувати транзит українського зерна
Польща та Румунія заявили, що більше не мають можливості збільшувати обсяги транзиту українського зерна до Європи в умовах блокади експорту через порти Чорного моря.
- 02 жовтня 2026, 12:44 1075
 Україна у вересні експортувала 2,4 млн тонн агропродукції
За підсумками вересня було експортовано 2,4 млн т агропродукції, що становить 46% від потреби. З них зернових 1,4 млн т — це 38% від потенційно необхідного експорту.
- 30 вересня 2026, 11:58 3107
 Кукурудза має шанс досягти рівня беззбитковості
Українська економіка найбільше страждає від експортних цін, які зараз діють на ринку. На даний час внутрішні ціни на зерно в Україні становлять $100/т, що, залежно від регіону, як мінімум на $50 нижче за собівартість. Тож це дуже серйозна проблема для українських аграріїв.
- 26 вересня 2026, 15:28 1279
 Україна експортувала майже 5 млн т зерна з початку сезону
Обсяг експорту зернових і зернобобових культур з України у 2026/27 МР станом на 25 вересня складає 4,87 млн т, що на 1,1 млн т, або 19% менше за показник минулого сезону.
- 24 вересня 2026, 09:55 1146
 Євросоюз подвоїв імпорт української кукурудзи
Країни Європейського Союзу за перші 12 тижнів 2026/27 МР (1 липня – 20 вересня) імпортували 4,47 млн т кукурудзи, що на 26,9% більше показника аналогічного періоду попереднього сезону (3,52 млн т).
- 18 вересня 2026, 07:11 5095
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 16 вересня 2026, 14:25 1831
 Науковець назвав три фактори, які визначають економіку поля
Усі заклики до поліпшення технології вирощування, збереження родючості ґрунту й інші не будуть прийняті виробничниками, якщо вони не приносять прибутку.
- 08 вересня 2026, 15:25 5927
 Соняшник уперше за два роки став дешевшим за ріпак
Активне надходження фізичної пропозиції соняшнику нового врожаю відбувалось на українському ринку минулого тижня.