Зерновий ринок: вісім чинників, які впливатимуть на ціни на зерно до 2030 року
Фінал сезону без премії: чому українська кукурудза не принесла очікуваних прибутків
29 червня 2026, 08:46 1226
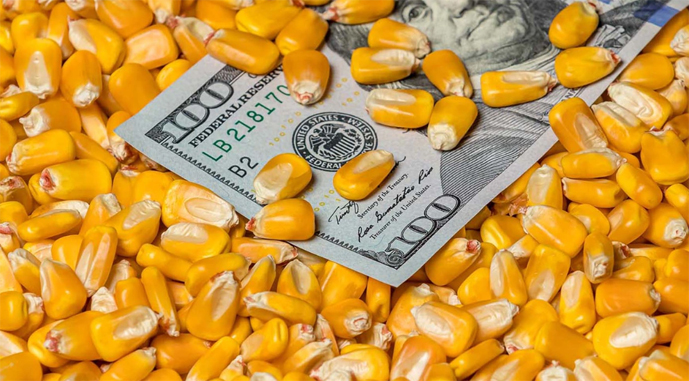
Експортний попит на українську кукурудзу залишається слабким, хоча учасники ринку очікували його активізації в період дії безмитної квоти на постачання до Туреччини, яка діє до 31 липня.
Як пише GrainTrade, основною причиною низької активності імпортерів став хороший урожай ячменю та пшениці в Туреччині, збирання яких уже триває. Це зменшило потребу країни в імпортній кукурудзі, тому українські експортери не отримали традиційної премії наприкінці сезону, як це було торік.
За повідомленнями європейських трейдерів, турецькі імпортери вже використали 1,888 млн т із квоти на імпорт 3 млн т кукурудзи, що діє з 20 квітня по 31 липня 2025 року. Ввезення кукурудзи в межах квоти оподатковується митом у розмірі 5%, тоді як поза квотою ставка мита становить 130%.
У серпні в Туреччині розпочнеться збирання нового врожаю кукурудзи. За прогнозом Міністерства сільського господарства США (USDA), виробництво кукурудзи в країні у сезоні 2026/27 скоротиться до 7,1 млн т проти 7,9 млн т поточного сезону. Водночас імпорт кукурудзи залишиться на рівні 4,8 млн т.
За останні сім днів експортні закупівельні ціни на кукурудзу в Україні знизилися ще на 1–2 $/т і наразі становлять 214–215 $/т, або 10700–10800 грн/т з доставкою до чорноморських портів. Додатковий тиск на ринок створює здешевлення фуражної пшениці до 208–210 $/т та фуражного ячменю нового врожаю до 193–195 $/т з доставкою в порти.
Прогнози спекотної погоди в Європі та США підтримують світові котирування кукурудзи, однак подальше падіння цін на нафту істотно обмежує потенціал їхнього зростання, пояснюють аналітики.
«В Україні також прогнозується тиждень спекотної погоди, однак кукурудза через затримку розвитку ще не перейшла у фазу цвітіння, тому найближчим часом ризики для врожаю залишаються обмеженими», — додають фахівці.
На біржі CBOT липневі ф'ючерси на кукурудзу за останній тиждень знизилися на 1,9% — до 159 $/т, що є мінімальним рівнем із початку сезону 2025/26 та на 12% нижче, ніж місяць тому. Водночас грудневі контракти торгуються приблизно на 11 $/т дорожче за липневі.
Додатковим негативним фактором для ринку залишається падіння цін на нафту, яке знижує економічну привабливість виробництва біопалива та, відповідно, попит на кукурудзу. За таких умов українським виробникам доведеться вирішувати, чи реалізовувати залишки старого врожаю за поточними цінами, чи залишати їх як перехідні запаси в очікуванні можливих погодних ризиків і відновлення цін на новий урожай.

 28 вересня 2026, 07:20626
У Глухові облаштували 3-гектарний яблуневий сад із 13 сортами
 25 вересня 2026, 07:31636
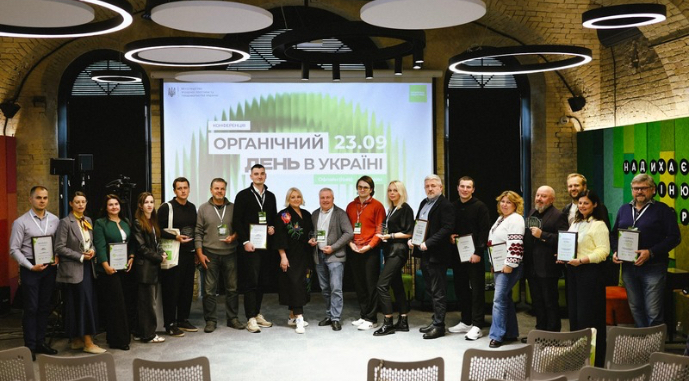
Ukraine Organic Awards: визначено найкращих гравців органічного ринку
 23 вересня 2026, 07:20668
LNZ Hub: які схеми захисту дали результат?
- 29 вересня 2026, 16:50 341
 Україна може вийти на експорт 4 млн тонн зерна на місяць
Експортний потенціал України поточного сезону 2026/27 МР оцінюється у 55 млн т зернових та олійних культур. Для реалізації таких обсягів потрібно експортувати 5 млн т на місяць. Без експорту через глибоководні порти навряд чи можна досягти цієї цифри, але цілком реально наблизитися до неї.
- 29 вересня 2026, 09:30 561
 Висоцький: Зернового перемир’я у Чорному морі найближчими місяцями не очікується
Україна не бачить жодних позитивних ознак того, що в найближчі місяці може бути укладено перемир’я для забезпечення експорту зерна через Чорне море.
- 28 вересня 2026, 12:00 2277
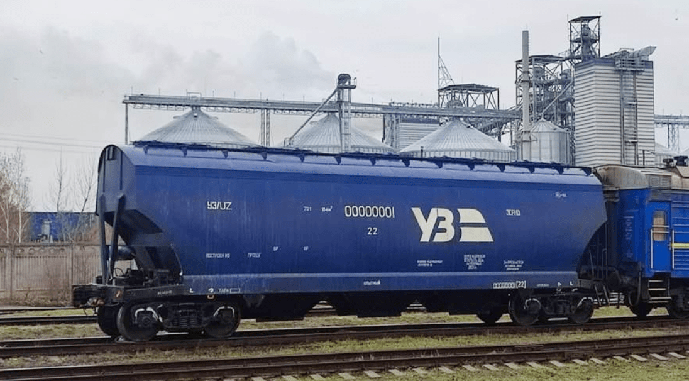 Укрзалізниця обмежила перевезення зерна до портів Дунаю
АТ «Укрзалізниця» запровадило конвенційні обмеження на перевезення зернових вантажів до деяких станцій Одеської області.
- 26 вересня 2026, 15:28 1120
 Україна експортувала майже 5 млн т зерна з початку сезону
Обсяг експорту зернових і зернобобових культур з України у 2026/27 МР станом на 25 вересня складає 4,87 млн т, що на 1,1 млн т, або 19% менше за показник минулого сезону.
- 24 вересня 2026, 12:45 1898
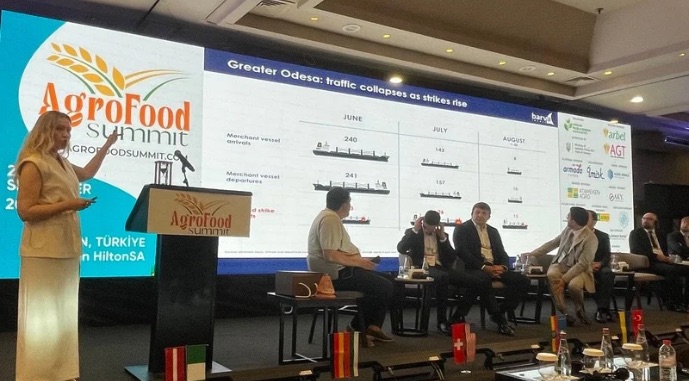 Якщо не запрацюють порти, глобальні ринки втратять 38 млн т зернових із Чорноморського регіону
Глобальний ринок може недоотримати до 38 млн т зернових із Чорноморського регіону у разі збереження обмеженої роботи портів Чорного моря до кінця сезону 2026/27.
- 24 вересня 2026, 09:55 1104
 Євросоюз подвоїв імпорт української кукурудзи
Країни Європейського Союзу за перші 12 тижнів 2026/27 МР (1 липня – 20 вересня) імпортували 4,47 млн т кукурудзи, що на 26,9% більше показника аналогічного періоду попереднього сезону (3,52 млн т).
- 21 вересня 2026, 18:00 2366
 На Херсонщині зібрали утричі менше кавунів, ніж планували
Сільгоспвиробники Херсонської області отримали найбільші збитки цього року на вирощуванні кавунів і динь.
- 18 вересня 2026, 07:11 4827
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 16 вересня 2026, 14:25 1683
 Науковець назвав три фактори, які визначають економіку поля
Усі заклики до поліпшення технології вирощування, збереження родючості ґрунту й інші не будуть прийняті виробничниками, якщо вони не приносять прибутку.