
Мировые цены на масло снижают доходы украинских производителей
Рынок сливочного масла переживает трудности: продажи низкие, запасы растут
06 мая 2026, 08:41 2980

Украинский рынок сливочного масла оказался в сложной ситуации из-за неспособности конкурировать на внешнем рынке и перенасыщения продукцией — на внутреннем.
Как сообщает «Инфагро», цены на экспортных направлениях продолжают снижаться, в то время как объемы предложения остаются высокими, что создает дополнительное давление на производителей.
«Несмотря на относительно благоприятную ситуацию на рынке белковых молочных продуктов, именно сегмент масла существенно ухудшает общую экономику производства. В условиях продажи крупными партиями это направление все чаще становится убыточным. Ситуацию осложнило и предыдущее повышение закупочных цен на молоко, что увеличило расходы переработчиков», — объясняют эксперты.
В то же время на внешних рынках интерес к украинскому маслу существенно снизился. Ключевые импортеры сократили закупки, отдавая предпочтение более дешевым альтернативам, что ограничивает возможности экспорта. Отдельные рынки остаются открытыми лишь для небольших объемов продукции по более конкурентным ценам.
«Внутренний рынок также не способен полностью поглотить имеющиеся объемы. Оптовые цены остаются на уровне, который не обеспечивает рентабельность производства. В ответ компании пытаются активизировать продажи с помощью акционных предложений или переориентируются на производство другой продукции с высоким содержанием жира, однако это не решает проблему излишков», — добавляют аналитики.
Запасы непроданного масла продолжают быстро расти. Объемы производства значительно превышают как экспортные поставки, так и внутреннее потребление, что приводит к накоплению продукции на складах и «замораживанию» оборотных средств предприятий. Ситуация осложняется еще и тем, что впереди традиционный период сезонного увеличения производства.
Как прогнозируют специалисты, при отсутствии положительных изменений на внешних рынках производителям, вероятно, придется и в дальнейшем снижать цены как на экспортных направлениях, так и внутри страны.
«При этом перспективы альтернативных продуктов, таких как спреды или комбинированные жировые смеси, также выглядят ограниченными, поскольку снижение цен на масло уменьшает интерес потребителей к более дешевым заменителям.
Таким образом, рынок масла остается под сильным давлением, а ближайшие перспективы его восстановления пока выглядят неопределенными», — резюмируют в «Инфагро».

 16 октября 2026, 07:20225
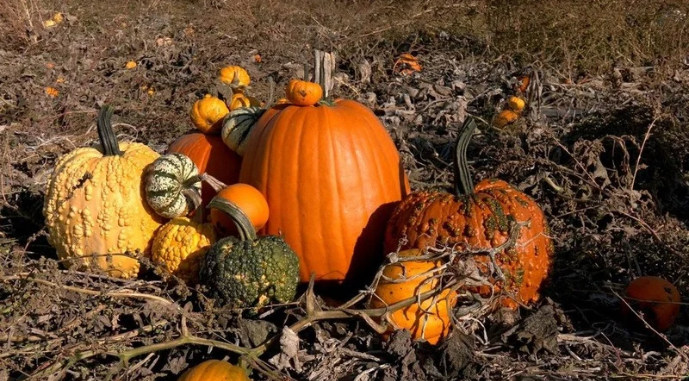
В Винницкой области выращивают декоративные тыквы для хэллоуинского декора
 14 октября 2026, 07:20634
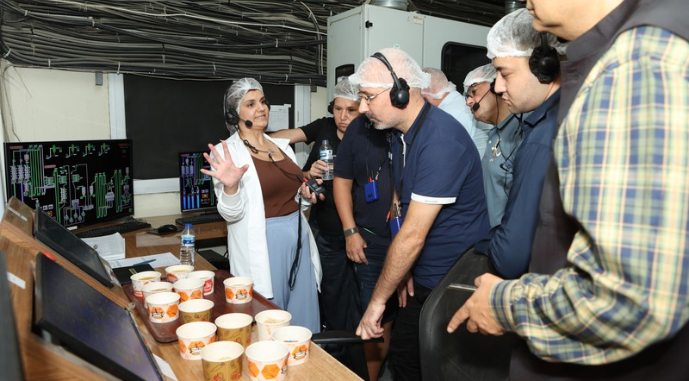
Паста из нута и чечевицы: как работает один из крупнейших в мире заводов по переработке бобовых
 12 октября 2026, 07:20716
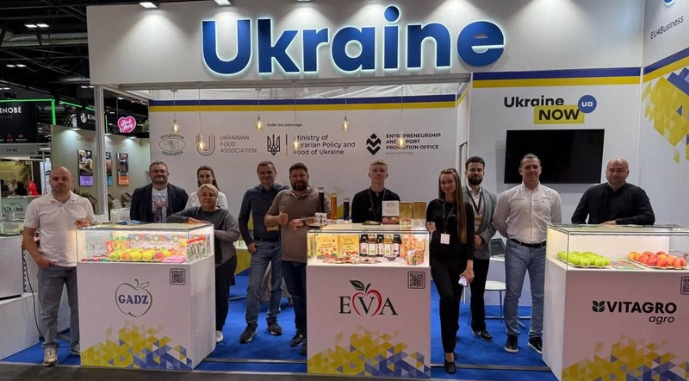
Украинские производители ищут новые рынки сбыта на Fruit Attraction 2026
- 17 октября 2026, 16:00 359
 Производители сухого молока активизировали экспорт
Стремительный рост мировых цен позволил украинским производителям сухого обезжиренного молока получить возможность нарастить доходы.
- 15 октября 2026, 08:39 558
 Украина ухудшила баланс внешней торговли молокопродуктами
Внешняя торговля молокопродуктами Украины по итогам января – сентября 2026 года демонстрирует ухудшение баланса. Динамика экспорта и импорта разнонаправленная.
- 09 октября 2026, 13:51 1031
 Цены на биржевые молочные продукты двигаются разнонаправленно
Общий индекс Global Dairy Trade (GDT) в ходе последних торгов вырос на 1,2% — до $3,928 тыс./т. Объем реализации молочной продукции составил 41,7 тыс. т, что стало пятым подряд аукционом с продажами более 41 тыс. т.
- 05 октября 2026, 07:00 885
 Три показателя эффективности агробизнеса: итоги и вызовы сезона-2026
Агросезон-2026 ещё продолжается, но первые результаты уже позволяют увидеть важные изменения и тенденции в экономике агропроизводства. Ранние культуры уже собраны, поздние — в процессе уборки, поэтому уже сейчас можно предварительно оценить, как производственные результаты и рыночные условия повлияют на экономику сезона 2026 года.
- 03 октября 2026, 07:00 664
 Итоговый показатель EBITDA в агропроизводстве в сезоне 2025 года снизился на 9%
Фактический показатель EBITDA после реализации продукции сезона 2025 года по основным сельскохозяйственным культурам составляет $405/га. По сравнению с сезоном 2024 года, когда EBITDA достигла $446/га, результат снизился примерно на 9%.
- 02 октября 2026, 11:13 11363
 Украинское сливочное масло слишком дорогое для европейцев
Цены на сливочное масло в Европе продолжают снижаться, что усугубляет перспективы экспорта украинского продукта в ЕС.
- 28 сентября 2026, 15:25 894
 Запасы зерна в Украине на 10 млн т превышают прошлогодние показатели
Запасы зерновых и зернобобовых культур в Украине по состоянию на 1 сентября составляли 24,6 млн т, что на 10,1 млн т больше, чем на аналогичную дату 2025 года.
- 21 сентября 2026, 14:26 7066Цены на сливочное масло приближаются к уровню активизации импорта
Ситуация на украинском рынке масла в сентябре остается неопределенной. Производители пытаются поддерживать восходящий ценовой тренд, сформированный в конце лета, однако дальнейшее повышение стоимости продукции сталкивается с рядом ограничений.
- 01 июля 2026, 14:55 1572
 Запасы зерна в Украине выше прошлогодних на 4 млн тонн
Запасы зерновых и зернобобовых культур в Украине по состоянию на 1 июня 2026 года составили 9,5 млн т, что почти на 4 млн т больше, чем на аналогичную дату прошлого года.