
Марокко збільшить імпорт пшениці: Україна — серед можливих постачальників
Ціни на українську пшеницю зростатимуть: склалася низка чинників
16 жовтня 2024, 13:25 3901

Український ринок пшениці демонструє стабільне зростання цін.
Основними факторами, що впливають на цінову динаміку, є зниження врожайності в Європі та Австралії, високий попит з боку азійських імпортерів і обмежена пропозиція зерна на світових ринках, повідомляють аналітики сільськогосподарського кооперативу ПУСК, створеного в межах ВАР.
Вони прогнозують, що така тенденція триватиме щонайменше до кінця жовтня.
«На тлі кліматичних проблем і зниження врожаю в Європейському Союзі українська пшениця стає більш конкурентоспроможною, особливо для азійських країн. Наразі умовна ціна в портах наближається до 210 $/т, і є потенціал для зростання до 220 $/т», — зазначають аналітики.
Вагомим фактором зростання цін є також високі темпи експорту української пшениці.
«Експорт із України вже досягнув 900 тис. т, що свідчить про стабільний попит. Ринок працює «з коліс», без значних накопичень у портах, що підтримує стабільність цін», — пояснюють у ПУСК.
Додатково ціни підтримують новини з російського ринку.
«російські експортери домовилися про мінімальну ціну на свою пшеницю на рівні 250 $/т, що дає українському ринку можливості для зміцнення позицій, оскільки азійські імпортери шукають альтернативи в умовах дефіциту», — вважають експерти.
Ціна на продовольчу пшеницю також зростає на внутрішньому ринку України.
«Ціна на пшеницю 2-го класу вже перевищує 9700 грн/т, що робить внутрішній ринок більш привабливим для реалізації продукції. Обмежена пропозиція зерна стимулюватиме подальше зростання цін. Очікується, що ця тенденція триватиме до грудня – січня, коли ціни в портах можуть сягнути 230 $/т», — прогнозують аналітики ПУСК.

 18 вересня 2026, 07:20107
CraftUP Ukraine. Фіналісти захистили бізнес-проєкти та отримали гранти
 16 вересня 2026, 07:201559
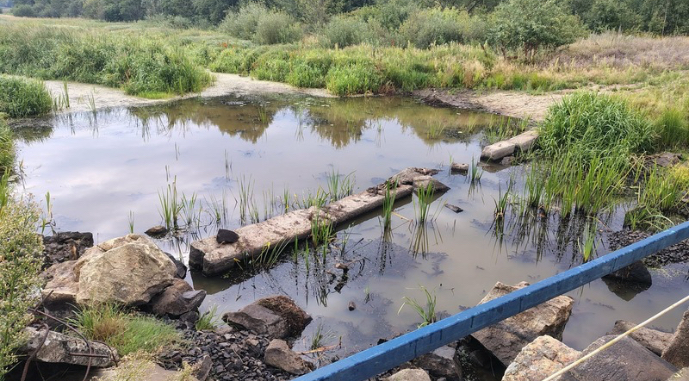
На Житомирщині через посуху обміліла річка, яку використовують для зрошення полів
 14 вересня 2026, 07:20613
У Києві назвали найсильніші проєкти української хлібопекарської галузі
- 18 вересня 2026, 07:11 913
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 18 вересня 2026, 05:48 254
 В Україні 20-30% площ мають недостатні запаси вологи для сівби озимих
В Україні зберігається дефіцит опадів, через що на 20-30% площ наразі недостатньо вологи для повноцінного проведення сівби озимих культур та їх розвитку на початкових етапах.
- 17 вересня 2026, 17:25 498
 На Буковині прогнозують нижчу врожайність пізніх культур
На Буковині через тривалу спеку, посуху та недостатню кількість опадів очікують дещо нижчу або близьку до минулорічної урожайність кукурудзи, сої, соняшнику та цукрового буряку.
- 17 вересня 2026, 10:31 1118
 Фермери, які обробляють до 200 га, зможуть отримати критичний статус
Нові критерії визначення підприємств, які мають важливе значення для аграрної галузі в особливий період, діятимуть в Україні з 18 жовтня 2026 року.
- 15 вересня 2026, 12:44 978
 Висоцький: Експорт української пшениці нині збитковий
Експортні ціни на українську пшеницю перестали покривати витрати на її вирощування через високу вартість логістики.
- 15 вересня 2026, 08:39 839
 МЗС: Не можна допустити експорту російського зерна через порти Балтії
росія намагається наростити експорт свого зерна через порти країн Балтії, й цьому слід завадити.
- 28 серпня 2026, 14:52 1084
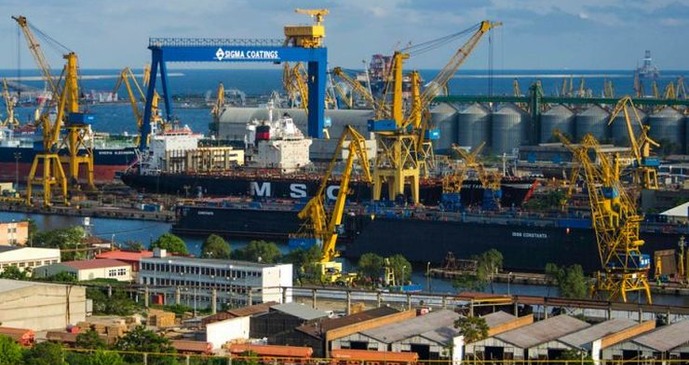 Українська продовольча пшениця в порту Констанца дорожчає
Закупівельні ціни на продовольчу пшеницю українського походження демонструють зростання поточного тижня в порту Констанца (Румунія).
- 28 серпня 2026, 12:45 909
 Ціни на ріпак в Україні можуть зрости у вересні
Збиральна кампанія ріпаку в Україні фактично завершена: аграрії намолотили близько 3,7–3,8 млн т із 99% площ. Це найкращий результат із 2022 року. Водночас на внутрішньому ринку попит на ріпак починає перевищувати пропозицію.
- 16 серпня 2026, 13:23 1045
 Оренда вагонів для зерна восени може подорожчати до 60–70 $/т
Вартість логістики та обмежені експортні маршрути залишаються головними чинниками, які формуватимуть ситуацію на українському зерновому ринку найближчими місяцями. Вони визначатимуть внутрішні ціни значно більше, ніж обсяги врожаю.