
Ostchem знову піднімає ціни на азотні добрива
Брак карбаміду може стати для аграріїв актуальнішим за ціну на добриво
05 лютого 2026, 11:15 1545

Цінові тенденції на ринку карбаміду України поточного року помітно відрізняються від попередніх сезонів. У поєднанні з локальними українськими ризиками це може призвести до нових викликів для агровиробників.
Про це повідомляють аналітики Barva Invest.
Вони зазначають, що через ризики дефіциту під час польових робіт запаси роблять усі — від торгових компаній до кінцевих споживачів.
«Питання доступності карбаміду в сезон буде актуальним і може посунути ціни на другий план. Черкаський «Азот» залишається єдиним виробником карбаміду в країні вже майже чотири роки. При цьому зараз частина виробленого карбаміду використовується для КАС. До того ж не виключаються зупинки через можливі обстріли енергетичної та газової інфраструктури», — попереджають фахівці.
І додають, що через обмежені обсяги Ostchem продає карбамід в індивідуальному порядку, і черги за товаром розтягуються на декілька тижнів.
Аналітики також зазначають, що світові котирування карбаміду продовжують зростати з початку року, і постачальники підіймають ціни для українських імпортерів. До цього додається девальвація гривні.
«Товар, придбаний імпортерами зараз, прибуде в Україну не раніше початку весни. Тому якщо навіть світові тенденції зміняться, карбамід за нижчими цінами може прийти в пік сезону або, зважаючи на присутність воєнних ризиків, із запізненням», — прогнозують у Barva Invest.
Експерти зауважують, що співвідношення вартості карбаміду й агропродукції цьогоріч погіршилося — на придбання 1 т добрива потрібно витратити на 6% більше кукурудзи та на 10% більше пшениці, ніж минулого року. Водночас карбамід залишається найдешевшим азотним добривом у перерахунку на діючу речовину. Його поточна середня ринкова ціна на 10% вища, ніж рік тому, а ціна газу — на 27%.
Водночас імпортери вже активно завозять карбамід з усіх можливих джерел. Азербайджанський та середньоазійський карбамід, які були лідерами постачань у попередні роки, продовжують завозитися в країну. Цього року лідерство може бути перехоплене Нігерією. Також варто очікувати на постачання з Північної Африки та Близького Сходу. Ціни на імпортний товар у портах — у діапазоні 27100-28300 грн/т залежно від джерела постачань.

 16 жовтня 2026, 07:20137
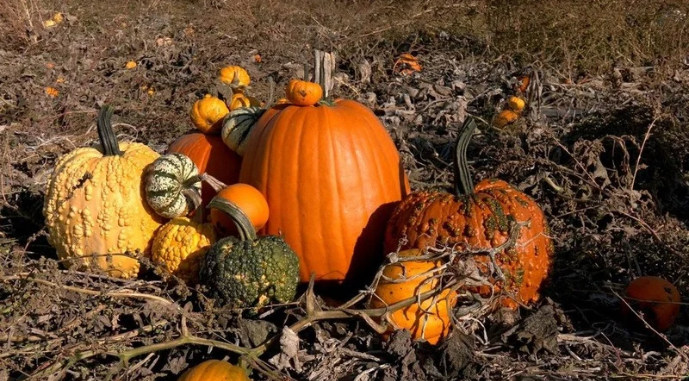
На Вінниччині вирощують декоративні гарбузи для геловінського декору
 14 жовтня 2026, 07:20525
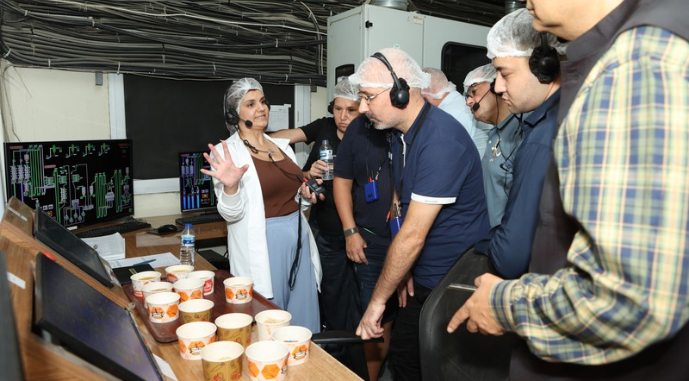
Паста з нуту й сочевиці: як працює один із найбільших у світі заводів з переробки бобових
 12 жовтня 2026, 07:20654
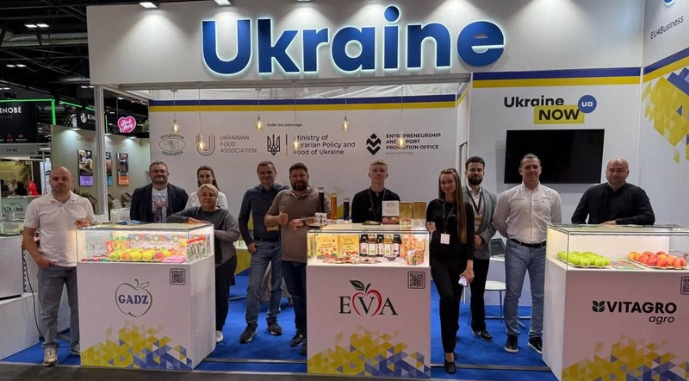
Українські виробники шукають нові ринки збуту на Fruit Attraction 2026
- 02 вересня 2026, 13:23 1820
 Ціни на селітру в Україні знижуються всупереч динаміці у світі
Ситуація на світових ринках азотних добрив залишається динамічною: в Африці спостерігається стрімке зростання цін, проте в Україні — неочікуване зниження.
- 29 серпня 2026, 10:23 992
 Світовий ринок добрив стабілізується, але логістика створює ризики
Світовий ринок добрив завершує серпень без єдиного цінового тренду.
- 23 липня 2026, 07:00 2382
 Криза на світовому ринку добрив подолана. Які висновки має зробити Україна
Після початку конфлікту на Близькому Сході та блокування судноплавства в Ормузькій протоці аналітики очікували серйозного дефіциту азотних добрив. Підстави для цього були очевидні, оскільки через регіон Перської затоки проходить значна частина світової торгівлі добривами, а до третини глобального експорту карбаміду прямо чи опосередковано залежить від цього маршруту. Фактично країни Аравійського півострова є маркетмейкерами на ринку азотних добрив.
- 07 липня 2026, 13:26 1107
 Аграрії Черкащини можуть недобрати до 20% урожаю через дефіцит добрив
Використання азотних добрив аграріями Черкащини скоротилося майже на 30%, порівняно з аналогічним періодом 2025 року. Це ставить під загрозу врожай зернових та олійних культур.
- 27 червня 2026, 14:22 2980
 Карбамід в Україні за місяць подешевшав на 100 $/т
Зроcтання цінового спреду на карбамід фіксують на українському ринку.
- 24 червня 2026, 16:06 5128Азотні добрива у світі подешевшали майже удвічі
Ціни на азотні добрива різко впали з рекордних максимумів, досягнутих під час війни в Ірані, ще до того, як судна почали вільно курсувати через Ормузьку протоку.
- 18 червня 2026, 13:58 1009
 Україна відновила морський експорт карбаміду
Партія карбаміду вперше за останні 7 років була відвантажена через порт Чорноморськ для міжнародних покупців у країнах Середземноморського регіону.
- 04 червня 2026, 07:01 3870
 Зерновий ринок: вісім чинників, які впливатимуть на ціни на зерно до 2030 року
Ринок пшениці та кукурудзи входить у найбільш турбулентний період за останні тридцять років. Попередні кризи — світова продовольча криза 2007–2008 рр., перебої у постачанні 2010 р., посуха в США 2012 р. — були переважно однофакторними: шок урожаю, стрибок нафти або короткострокова фінансова паніка. Сьогодні на світовий зерновий ринок одночасно тиснуть щонайменше вісім структурних факторів.
- 02 червня 2026, 13:22 651
 Наскільки вибухонебезпечна вапняково-аміачна селітра: аграрії пішли до науковців
Всеукраїнська аграрна рада (ВАР) звернулася до Науково-дослідного інституту високоенергетичних матеріалів ДП НВО «Павлоградський хімічний завод» із проханням розглянути можливість проведення випробувань вапняково-аміачної селітри (CAN), щоб визначити її поведінку в разі прямого ураження вибуховими боєприпасами.
- 28 травня 2026, 10:29 1417
 Недоотримані мільярди: чим загрожує Україні дефіцит добрив і мита на них
Дефіцит добрив і збереження імпортних мит на них може призвести до втрати мільярдів валютної виручки українського агросектору.