ФАО: Потребление зерна достигнет нового абсолютного максимума

Об этом сообщается в сводке предложения и спроса на зерновые Продовдольственной и сельскохозяйственной организации ООН (ФАО).
«Этот уровень будет примерно на 0,5% ниже показателя, рассчитанного на основе тенденции динамики за последние 10 лет. Увеличение общего потребления зерновых обусловлен ростом их потребления для продовольственных, фуражных и промышленных нужд», — указывают эксперты.
Также отмечается, что потребление пшеницы в 2018/19 МГ достигнет 743 млн т, что почти на 5 млн т больше, чем в предыдущем сезоне.
Эксперты указывают, что в связи с ростом численности населения ожидается рост потребления пшеницы на продовольственные нужды, в то же время прогнозы роста потребления на фураж будут выше, чем в 2017/18 МГ, и составят порядка 1,3% несмотря на большие объемы поставок более дешёвых альтернативных фуражных зерновых.
Общий объем потребления фуражного зерна в 2018/19 МГ достигнет почти 1,49 млрд т, что на 21 млн т больше показателя предыдущего сезона и на 20 млн т выше майского прогноза.
При этом объём производства зерновых в 2018 г. будет на уровне 2,610 млрд т, что на 3,0 млн т ниже предварительного майского прогноза. Однако в пересчёте на год этот объём мирового производства всё же сократится на 40,6 млн т (1,5%).
«С учётом пересмотра в этом месяце в сторону повышения на 7,5 млн т, прогноз мирового производства пшеницы составляет 754,1 млн т. Этот прирост ожидается, главным образом, за счёт Аргентины, а также Канады и Соединённых Штатов, где улучшение погодных условий позволило скорректировать виды на урожай, соответственно, озимой и яровой пшеницы. Опубликованные официальные оценки по Индии за последние годы указывают на более высокие, чем ожидалось ранее, объёмы производства, что также позволяет пересмотреть прогноз производства в сторону повышения», — отмечают в ФАО.
По фуражным зерновым прогноз мирового производства в 2018 г. пересмотрен в сторону понижения на 5,2 млн т и составляет 1,345 млрд т, что на 3,2% (44,3 млн т) ниже рекордно высокого уровня 2017 года.
 25 сентября 2026, 07:31148
Ukraine Organic Awards: определены лучшие игроки органического рынка
 23 сентября 2026, 07:20351
LNZ Hub: какие схемы защиты дали результат?
 21 сентября 2026, 07:20581
BEDNAR показала технику для основных полевых операций
- 24 сентября 2026, 14:50 925
 Блокирование черноморских портов меняет работу турецких переработчиков
Ограничения работы черноморских портов уже влияют на турецких переработчиков и заставляют их менять подход к формированию запасов и логистике зерна.
- 24 сентября 2026, 12:45 1192
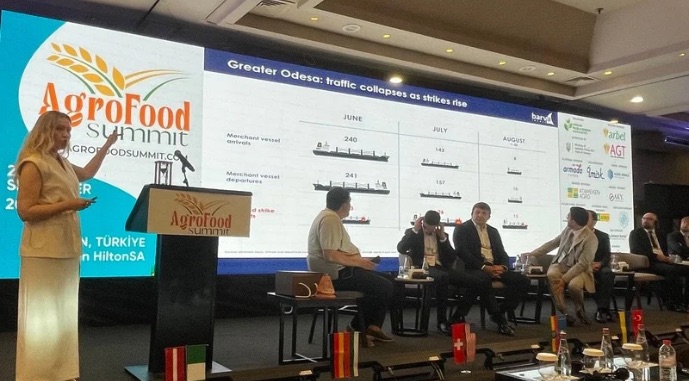 Если не заработают порты, глобальные рынки потеряют 38 млн т зерновых из Черноморского региона
Глобальный рынок может недополучить до 38 млн т зерновых из Черноморского региона в случае сохранения ограниченной работы портов Черного моря до конца сезона 2026/27.
- 22 сентября 2026, 12:45 1014
 Крупный покупатель украинской пшеницы пошел за зерном во Францию, Болгарию и Румынию
Египет диверсифицирует импорт пшеницы и увеличивает закупки во Франции, Болгарии и Румынии на фоне перебоев с поставками из Украины и россии.
- 19 сентября 2026, 09:28 2556
 Украинская пшеница в октябре столкнется с конкуренцией на логистику
Украинская пшеница активно экспортируется через румынский порт Констанца, однако в октябре темпы поставок могут замедлиться из-за выхода на рынок больших объемов кукурузы и конкуренции культур за транспортные мощности.
- 18 сентября 2026, 17:25 1531
 A’SPIK Group начала посев озимой пшеницы
В ООО «Фармгейт Украина», входящем в A’SPIK GROUP, начали посев озимой пшеницы. В этом году хозяйство планирует засеять около 600 га.
- 14 сентября 2026, 19:00 1768
 В Турции озвучили план защиты зерновой логистики в Черном мореТурецкая группа сельскохозяйственной дипломатии (TTDG) предложила создать международный механизм защиты аграрной торговли и гражданского судоходства в Черном море на фоне усиления атак на порты, терминалы и коммерческие суда.
- 08 сентября 2026, 08:00 1895
 ФАО прогнозирует снижение мирового потребления пшеницы
Мировое производство зерновых в 2026 году ожидается на уровне 2980 млн т, что на 2% меньше, чем в 2025-м, но останется вторым по величине урожаем за всю историю наблюдений.
- 07 сентября 2026, 12:00 910
 ФАО прогнозирует снижение мирового потребления пшеницы
ФАО прогнозирует сокращение мирового потребления пшеницы в 2026/27 маркетинговом году, одновременно ожидая снижения производства зерновых в целом.
- 07 сентября 2026, 09:58 1166
 ФАО: Продовольствие в мире дорожает из-за погодных рисков
Базовый индекс мировых цен на продовольственные товары в августе несколько вырос, поскольку высокие погодные риски вызвали обеспокоенность перспективами поставок.
- 06 сентября 2026, 10:25 1282
 Rabobank: Блокада Черного моря «съедает» прошлогодний прирост мировых запасов зерна
Мировые цены на пшеницу существенно выросли за последние восемь недель. Среди ключевых факторов — ухудшение погодных условий в ряде регионов, а также новое обострение рисков для экспорта зерна из Украины и россии.