Barva Invest
 24 сентября 2026, 12:452312
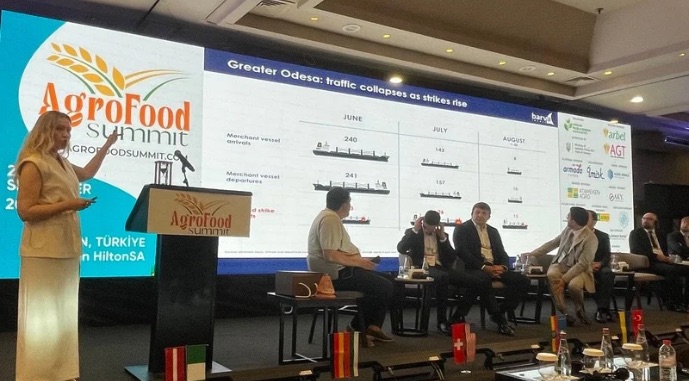
Если не заработают порты, глобальные рынки потеряют 38 млн т зерновых из Черноморского региона
 07 июля 2026, 06:077099
Сыграть на горячем: какие окна возможностей открывает Эль-Ниньо для украинского зерна
 11 июня 2026, 15:23673
Трейдеры не готовы поднимать цены на кукурузу
- 29 апреля 2026, 05:59 8355
 Эффект домино: как кризис на Ближнем Востоке отразится на мировом зерновом рынке
При прогнозировании стоимости зерна сейчас учитывают не только погоду, баланс спроса и предложения, но и геополитическую ситуацию. Военный конфликт на Ближнем Востоке и угроза блокирования Ормузского пролива могут иметь длительные последствия для мирового зернового рынка.
- 02 апреля 2026, 09:50 4237
 Аграриям советуют уже сейчас запасать комплексные удобрения на осень
В Украине комплексные удобрения выпускались на «Сумыхимпром» и «Днепровском заводе минеральных удобрений», которые в настоящее время простаивают и из-за военных рисков вряд ли возобновят работу. Поэтому украинское производство представлено компаниями, которые смешивают, гранулируют или прессуют готовую продукцию.
- 01 апреля 2026, 05:58 6337
 Турбулентность на рынке удобрений приведет к росту цен и дефициту
Война на Ближнем Востоке и рост цен на газ сказались на мировом рынке удобрений: цены выросли, а доступ ограничился. Наиболее критичная ситуация с карбамидом, поскольку значительные объемы этого удобрения проходят через Ормузский пролив. Самыми доступными для украинских аграриев на сегодняшний день являются аммиачная селитра и сульфат аммония.
- 23 декабря 2025, 14:58 1473
 Зерновой экспорт переориентируется на западную границу из-за обстрелов портов
Часть украинских производителей зерна в течение последних двух недель изъявляла желание отправлять продукцию на экспорт через западные границы или же соглашалась на продажи на элеватор даже в тех случаях, когда портовая цена была выше.
- 09 октября 2025, 14:30 1631
 Беспошлинный экспорт рапса и сои: какие подводные камни существуют
Новый механизм экспорта рапса и сои производителями без уплаты 10%-й пошлины предусматривает ряд этапов, значительно усложняющих процесс.
- 22 сентября 2025, 05:59 7433
 Плюс 200 тыс. т ежемесячно: как действуют пошлины на рынок масличных
С момента введения экспортной пошлины на рапс и сою ликвидность рапса замедлилась. Если до публикации так называемых «соевых правок» эксперты аналитической компании Barva Invest оценивали годовой объем переработки рапса в 500 тыс. т, то каждый месяц подобного режима неопределенности добавляет к этому показателю еще 200 тыс. т. Этот рапс остается в стране, хотя мог бы экспортироваться.
- 07 сентября 2025, 08:00 2935
 Экспортеры пытаются распределить избыточное предложение кукурузы на рынках
В Украине ожидается дополнительные 5 млн т производства кукурузы, что формирует экспортную задачу на сезон 2025-2026 годов в размере 25-26 млн т. И основной вопрос в том, где найти сбыт для этого объема.
- 21 августа 2025, 06:17 6646
 Давление на пшеницу, и сложится ли пазл с кукурузой: основные тенденции нового урожая
Пшеница, рапс и соя найдут своих покупателей и переработчиков. Основным вызовом для трейдеров станет распределение вала кукурузы, которой сложно конкурировать с дешевым американским зерном.
- 25 июля 2025, 14:54 12950
 Цены на фуражную пшеницу остановили рост
Рост цен на фуражную пшеницу, продолжавшийся на рынке Украины со старта жатвы, резко остановился.
- 25 июля 2025, 08:00 1373
 Урожай кукурузы в Украине превысит 30 млн т
Валовой сбор кукурузы в Украине в текущем году составит более 30 млн т.
- 18 июля 2025, 05:43 9036
 Пагубное решение в хорошей обертке: какие последствия будут иметь для рынка масличные правки
Верховная Рада Украины не с первого раза, со скандалами и противостоянием от аграриев, впрочем, приняла решение о введении экспортной пошлины на соевые бобы и семена рапса в размере 10%. После первого провала его внесли поправкой в несвязанный законопроект №13157.
- 08 июля 2025, 06:01 5293
 Перспектива масличных: что ждет украинскую сою и рапс
7 июля, во время заседания Комитета аграрной и земельной политики Верховной Рады народные депутаты не поддержали инициативу о введении пошлин на экспорт сои и рапса. Однако, Комитет по вопросам финансов, налоговой и таможенной политики рекомендует ввести пошлины. Уже не первый раз власти Украины пытаются под лозунгом наращивания внутренней переработки и увеличения добавленной стоимости создать определенные нерыночные условия, приводя в качестве успешного примера украинское подсолнечное масло.
- 30 июня 2025, 14:48 1537
 Ситуация с обеспечением масличных заводов сырьем является критической
В Украине уже 22 млн т перерабатывающих мощностей для масличных, и перерабатывающая мощность продолжает расти. Объем производимых масличных культур уже находится на уровне перерабатывающих мощностей. Поэтому более современные энергоэффективные предприятия неизбежно будут вытеснять с рынка старые.
- 17 июня 2025, 11:10 2172Экспортная пошлина на сою и рапс не спасет переработчиков, сырьевой дефицит сохранится
Введение экспортной пошлины на рапс и сою будет иметь ограниченное влияние, поскольку производители по-прежнему будут иметь право самостоятельного экспорта без уплаты пошлины, поэтому нововведение коснется только посредников.
- 11 февраля 2025, 14:51 9118
 Эксперты рассказали, почему украинская соя имеет конкурентное преимущество на рынке ЕС
Европейский Союз при потреблении 15-16 млн т сои в год обеспечен собственным сырьем всего на 5%. Потребление сои растет, и там негде взять дополнительные 7 млн га, чтобы обеспечить потребность. То есть ЕС будет оставаться постоянным потребителем и импортером не ГМ-сои и соевого шрота.
- 10 февраля 2025, 05:54 2920
 Эра нестабильности: как политика Трампа скажется на украинском зерновом рынке
Реагировать на смену власти в США мировой рынок начал еще до проведения выборов. Прежде всего это касается формирования фьючерсных цен на Чикагской и Парижской биржах.