
Індія відновила експорт пшениці вперше за чотири роки
Крихкий баланс на ринку кукурудзи: загроза дефіциту змушує покупців формувати запаси
08 травня 2026, 08:42 2348
Український ринок кукурудзи пожвавлюється на тлі відновлення закупівель країнами Євросоюзу, які шукають стабільні обсяги. Водночас на світовому ринку обмежені запаси та зменшення посівних площ у провідних виробників формують потенційний дефіцит.
На цьому тлі Україна залишається стратегічним джерелом постачання для Європи, повідомляють в аналітичному департаменті сільськогосподарського кооперативу ПУСК, створеного в межах Всеукраїнської аграрної ради (ВАР).
«Основний драйвер на ринку — це попит на українську кукурудзу з боку ЄС, зокрема Греції, Італії, Іспанії та Нідерландів. Це дало можливість ринку підрости і сягнути цінових рівнів 225–226 $/т, які зараз можна вважати ринковим балансом», — зазначають аналітики.
Водночас фундаментальна ситуація на глобальному ринку кукурудзи залишається напруженою. Баланс виробництва і споживання залишається практично рівним, що означає відсутність надлишкових запасів.
«Світовий ринок кукурудзи сьогодні є збалансованим — фактично все, що виробляється, одразу споживається. Запаси формуються мінімальні, і це створює дуже чутливу систему до будь-яких змін у виробництві. Якщо відбудеться навіть незначне скорочення врожаю, це одразу призведе до дефіциту. Покупці це розуміють, тому й починають діяти на випередження. Власне, зараз ми вже бачимо ознаки такої поведінки», — пояснюють у ПУСК.
Ключовим фактором ризику для нового сезону є скорочення посівних площ у провідних країнах-виробниках. Зокрема, Румунія та Франція планують зменшення площ під кукурудзою, а аналогічні очікування є і щодо США. На цьому тлі Україна залишається критично важливим постачальником для Європи.
«Європейські переробники сьогодні серйозно занепокоєні ситуацією з майбутнім урожаєм. Вони активно цікавляться, скільки кукурудзи буде посіяно в Україні, і чи не відбудеться скорочення. Адже ЄС є нетто-імпортером цієї культури і значною мірою залежить від постачань з України та США. Фактично до 75–80% ринку покривають саме ці дві країни. Якщо ж і Україна почне скорочувати виробництво, це може створити серйозний дефіцит для Європи», — підкреслюють аналітики.
В Україні наразі не спостерігається тенденції до зменшення площ — навпаки, очікується їх незначне розширення на 300–500 тис. га. Водночас вирішальним фактором залишатимуться погодні умови.
«На ринку нового врожаю вже формуються індикативи на рівні 218–220 $/т CPT, тоді як окремі форвардні контракти укладалися по 223–224 $/т з постачанням у жовтні – листопаді. Це свідчить про дедалі більші побоювання трейдерів щодо можливого дефіциту. У довшій перспективі ринок демонструє потенціал до зростання. За оцінками, середня ціна у новому сезоні може досягти 240–245 $/т CPT, хоча такий рівень, ймовірно, буде реалізований ближче до другої половини маркетингового року», — прогнозують у ПУСК.
Водночас аналітики не рекомендують поспішати з форвардними продажами, враховуючи високий рівень невизначеності щодо врожаю та погодних умов.

 16 жовтня 2026, 07:20244
На Вінниччині вирощують декоративні гарбузи для геловінського декору
 14 жовтня 2026, 07:20660
Паста з нуту й сочевиці: як працює один із найбільших у світі заводів з переробки бобових
 12 жовтня 2026, 07:20726
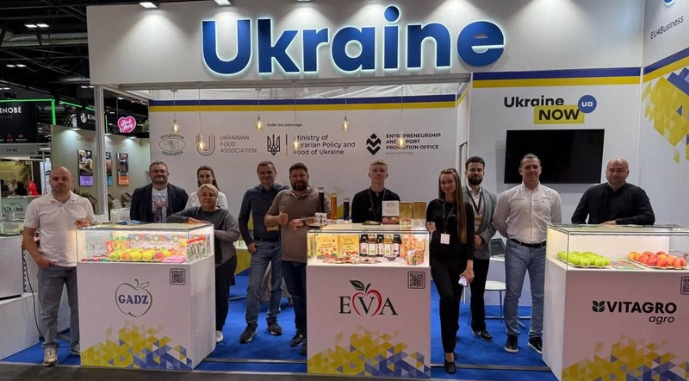
Українські виробники шукають нові ринки збуту на Fruit Attraction 2026
- 15 жовтня 2026, 18:00 7340
 Аграрії сповільнюють обмолот кукурудзи, але на зиму в полі урожай поки не залишають
Затяжні опади ускладнюють збирання кукурудзи в Україні та збільшують витрати аграріїв.
- 15 жовтня 2026, 10:28 4617
 Латвія не може заборонити транзит російського зерна
Латвія наразі не може встановити підвищення плати за користування залізничною інфраструктурою на 300% для транзиту російського зерна або повністю його заборонити.
- 15 жовтня 2026, 09:55 746
 Ринок української кукурудзи перебуває у стані застою
Ціни попиту на фуражну кукурудзу в напрямку портів Дунаю поточного тижня продовжують перебувати під тиском.
- 14 жовтня 2026, 17:25 1044
 На Кіровоградщині залишилось зібрати 30% урожаю
На Кіровоградщині аграрії продовжують збирати кукурудзу та соняшник. Водночас озимими пшеницею та ячменем уже засіяли 280,2 тис. га із запланованих 443,3 тис. га.
- 14 жовтня 2026, 07:00 533
 Не продавати зерно в найгірший момент: як фінансування допомагає фермеру втримати бізнес
Сьогодні український фермер опинився між двома сильними тисками. З одного боку — дорожчають пальне, логістика, ремонт техніки, насіння, добрива та засоби захисту рослин. З іншого — під час збирання врожаю закупівельні ціни на зерно часто знижуються.
- 12 жовтня 2026, 13:22 2486
 USDA погіршило прогноз світової торгівлі пшеницею, для України оцінка незмінна
Аналітики Міністерства сільського господарства США (USDA) зменшили прогноз світової торгівлі пшеницею, хоча для України оцінка не змінилась.
- 09 жовтня 2026, 14:25 2471
 Виробники відмічають зниження попиту на насіння сільгоспкультур
Цього сезону попит на насіння сільгоспкультур дещо менший, ніж торік, адже впливає ціна на товарне зерно та погодні умови. Тому деякі насіннєві компанії не ризикують закладати ділянки, зважаючи на кількість опадів.
- 18 вересня 2026, 07:11 5364
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 04 квітня 2025, 18:00 1752
 Очікувані заморозки в Україні активізували форвардні закупівлі ріпаку
Очікувані заморозки в Україні найближчими днями створюють ризики для озимого ріпаку, що може обмежити його майбутню пропозицію та вплинути на ринок.
- 09 січня 2025, 13:50 1533
 В Індії думають зняти заборону на ф’ючерсну торгівлю агропродукцією
Індія розглядає можливість скасування трирічної заборони на торгівлю ф'ючерсами на сім видів сільськогосподарської продукції, оскільки ці заходи виявились контрпродуктивними.