
До 40% субъектов рынка экспортного зерна работают в тени
Экспортировать ячмень через западные границы выгоднее, чем через порты Дуная
30 августа 2023, 11:17 2146

Экспортный рынок украинского ячменя переходит на автомобильную и железнодорожную логистику, 60% поставок будут направлять в пункты пересечения границы с Румынией. Это вызвано ростом стоимости фрахта, а также угрозой атак рф по инфраструктуре портов Дуная.
Об этом сообщает аналитический центр сельхозкооператива «ПУСК», созданного в рамках ВАР.
«Фермеры пытаются в основном самостоятельно экспортировать ячмень. При этом 60% поставок осуществляется автомобильными и железнодорожными путями в Румынию. Трейдеры пока не очень заинтересованы в торговле ячменем. Рост стоимости фрахта создает сильные ограничения. Спрос на украинский ячмень есть, однако зерно получается слишком дорогим: для ликвидности в речных портах ценник должен составлять 110-120 $/т на условиях СРТ, но аграрии не будут поставлять по такой низкой цене. К тому же участники рынка опасаются повторных атак рф по инфраструктуре дунайских портов. Аграриям выгоднее везти ячмень на границы, чем в Рени, в частности на Чоп, где цена составляет 140 $/т. Даже фермеры центральных областей начали интересоваться автопоставками ячменя в Румынию — логистика получается дешевле», — рассказали аналитики.
На рынке ячменя переработчики более активны, чем трейдеры. Закупочные цены составляют 4500-5200 грн/т.
На первой неделе сентября условные цены на ячмень могут вырасти до 195-202$/т на базисе DAP Констанца, до 142-147$/т — на базисе СРТ речные порты.

 02 октября 2026, 07:20592
Изменение торговых потоков: какие возможности есть у украинского производителя
 30 сентября 2026, 07:20509
Органический сектор демонстрирует устойчивость и остается в топ-5 поставщиков продукции в ЕС
 28 сентября 2026, 07:201185
В Глухове обустроили 3-гектарный яблоневый сад с 13 сортами
- 02 октября 2026, 13:50 768
 Фуражный ячмень дешевеет, экспорт сократился втрое
Остановка морского экспорта и ограниченный внутренний спрос оказывают давление на цены фуражного ячменя в Украине. Высокая стоимость логистики также сдерживает экспортные продажи.
- 02 октября 2026, 12:44 817
 Украина в сентябре экспортировала 2,4 млн тонн агропродукции
По итогам сентября было экспортировано 2,4 млн т сельскохозяйственной продукции, что составляет 46 % от потребности. Из них зерновых — 1,4 млн т, что составляет 38% от потенциально необходимого экспорта.
- 02 октября 2026, 09:55 1418
 Новые требования к критичности усложняют работу малого и среднего агробизнеса
Обновленные требования к предприятиям критически важных отраслей создают проблемы для малого и среднего агробизнеса. Особенно там, где регионы устанавливают дополнительные критерии.
- 01 октября 2026, 13:20 643
 Спрос в Европе определяет цены на украинский рапс: чего ожидать до конца года
Украинский рынок рапса остается активным благодаря стабильному спросу со стороны Европы. В то же время в ближайшие недели цены могут снизиться из-за коррекции на европейском рынке.
- 30 сентября 2026, 16:08 794
 Приоритет масличных в экспорте усугубит проблему переполненных зернохранилищ
Предоставление приоритета в логистике масличным культурам и продуктам их переработки недопустимо в условиях ограниченных возможностей экспорта украинской агропродукции.
- 30 сентября 2026, 11:58 3035
 Кукуруза имеет шанс достичь уровня безубыточности
Украинская экономика больше всего страдает от экспортных цен, действующих сейчас на рынке. В настоящее время внутренние цены на зерно в Украине составляют $100/т, что, в зависимости от региона, как минимум на $50 ниже себестоимости. Поэтому это очень серьезная проблема для украинских аграриев.
- 21 сентября 2026, 09:45 1297
 Западный Буг запускает программу финансирования для агропроизводителей совместно с БАНК КД и Ассоциацией Дунайская Соя
Программа предусматривает беззалоговое финансирование приобретения семян пшеницы, ячменя и сои на условиях с минимальной процентной ставкой для клиента (от 0,01 до 9,6% — в зависимости от срока кредитования).
- 21 сентября 2026, 08:44 917
 Аграрии просят уменьшить проверки во время войны
Сельхозпроизводители Украины ожидают прекращения проверок бизнеса во время войны.
- 09 августа 2026, 08:40 7239
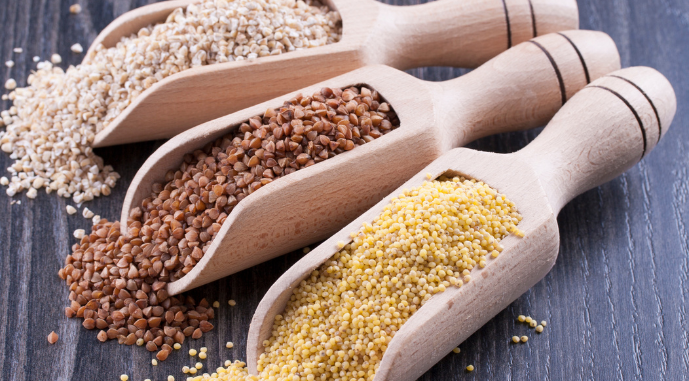 Цены на ранее бюджетные крупы в Украине выросли из-за признаков дефицита
На рынке крупяных культур наблюдается значительное сокращение производства, что влечет за собой рост цен на социальные крупы.
- 07 августа 2026, 17:23 1691
 Прогноз урожая зерновых в Украине повышен благодаря кукурузе и ячменю
Прогноз производства зерновых и зернобобовых культур в Украине в сезоне 2026/27 пересмотрен в сторону роста — до 64,3 млн т.