
Блокада портів коштуватиме АПК України $20,5 млрд нереалізованої продукції
Оренда вагонів для зерна восени може подорожчати до 60–70 $/т
16 серпня 2026, 13:23 1074

Вартість логістики та обмежені експортні маршрути залишаються головними чинниками, які формуватимуть ситуацію на українському зерновому ринку найближчими місяцями. Вони визначатимуть внутрішні ціни значно більше, ніж обсяги врожаю.
Про це повідомляють аналітики сільськогосподарського кооперативу ПУСК, створеного в межах Всеукраїнської аграрної ради (ВАР).
Зазначається, що торгівля пшеницею на внутрішньому ринку залишається стриманою. Частково працює дунайський напрямок, куди надходить зерно з південних областей, а також пожвавився експорт через прикордонний перехід Вадул-Сірет до Румунії. Через цей маршрут постачається пшениця з Хмельницької, Тернопільської та Чернівецької областей. Водночас уже були укладені окремі угоди на постачання зерна до Констанци за умовними цінами на рівні 233-234 $/т із відвантаженням у вересні.
«Основним споживачем української пшениці в першій половині сезону залишаються азійські країни — Індонезія, Філіппіни, Бангладеш і В'єтнам. Саме туди Україна традиційно постачала значні обсяги зерна. Однак без роботи морських портів вихід на ці ринки суттєво ускладнюється, тоді як румунські та болгарські порти вже завантажені власним урожаєм, тому знайти додаткові потужності буде непросто», — зазначають у ПУСК.
Найближчими тижнями ринок залишатиметься під тиском дорогого фрахту. Попри окремі випадки термінового попиту на зерно, зростання вартості перевезень стримуватиме ціни.
«У перспективі одного-двох тижнів ми, найімовірніше, побачимо подальше зниження цін на пшеницю. На Дунаї ціни будуть просідати через подорожчання фрахту. На сухопутних кордонах поки очікується стабільність, однак після накопичення зерна покупці можуть призупинити закупівлі, що також створить тиск на ринок», — прогнозують аналітики.
За даними ПУСК, уже зараз вартість оренди вагонів на жовтень – листопад становить $40-45/т, але восени вона може зрости до $60–70/т. Через ризик подальшого подорожчання логістики агрокомпанії активно фіксують форвардні продажі, намагаючись забезпечити стабільний грошовий потік.
«Новий сезон буде не про те, куди продати зерно, а про те, куди взагалі буде можливість його доставити. Саме логістика визначатиме конкурентоспроможність української продукції та рівень внутрішніх цін», — резюмували в аналітичному департаменті ПУСК.

 30 вересня 2026, 07:20128
Органічний сектор демонструє стійкість і залишається в топ-5 постачальників продукції до ЄС
 28 вересня 2026, 07:20701
У Глухові облаштували 3-гектарний яблуневий сад із 13 сортами
 25 вересня 2026, 07:31681
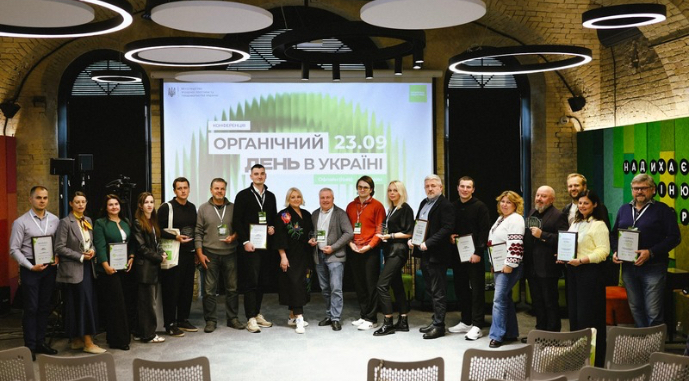
Ukraine Organic Awards: визначено найкращих гравців органічного ринку
- 30 вересня 2026, 18:00 73
 Румунія змінює систему дорожніх зборів для вантажівок
Румунія з 1 жовтня 2026 року починає застосовувати нову електронну систему дорожніх зборів TollRo для вантажного транспорту з максимально дозволеною масою понад 3,5 т.
- 30 вересня 2026, 16:08 123
 Пріоритет олійних в експорті посилить проблему переповнених зерносховищ
Надання пріоритету в логістиці олійним культурам та продуктам їх переробки є неприпустимим в умовах обмежених можливостей експорту української агропродукції.
- 30 вересня 2026, 09:55 504
 Від завтра оренда зерновозів та цистерн Укрзалізниці подорожчає
Ставка оренди вагонів-зерновозів, які належать філії «Центр транспортної логістики» АТ «Укрзалізниця», з 1 жовтня зросте до 3371 грн/добу (+100 грн), після того як залишалася незмінною чотири місяці поспіль.
- 30 вересня 2026, 09:27 327
 Транзит української агропродукції зміцнює транспортну інфраструктуру ЄС
«Шляхи солідарності» стали одним із ключових практичних механізмів підтримки українського експорту під час повномасштабної війни, однак сьогодні важливо зробити їх економічно доступними для українських виробників.
- 29 вересня 2026, 09:30 787
 Висоцький: Зернового перемир’я у Чорному морі найближчими місяцями не очікується
Україна не бачить жодних позитивних ознак того, що в найближчі місяці може бути укладено перемир’я для забезпечення експорту зерна через Чорне море.
- 28 вересня 2026, 11:09 780
 Україна закликала ФАО провести позачергову сесію для оцінки наслідків блокади Чорного моря
Україна закликала Продовольчу та сільськогосподарську організацію ООН (ФАО) провести позачергову сесію для оцінки впливу зупинки експорту Чорним морем на світову продовольчу безпеку.
- 25 вересня 2026, 19:00 841
 Нові ліцензійні умови введуть для українських автоперевізників до кінця року
Оновлений формат ліцензійних умов для перевізників може почати діяти до кінця 2026 року.
- 21 вересня 2026, 08:44 831
 Аграрії просять зменшити перевірки під час війни
Сільгоспвиробники України очікують на припинення перевірок бізнесу під час війни.
- 18 вересня 2026, 07:11 4859
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 28 серпня 2026, 12:45 967
 Ціни на ріпак в Україні можуть зрости у вересні
Збиральна кампанія ріпаку в Україні фактично завершена: аграрії намолотили близько 3,7–3,8 млн т із 99% площ. Це найкращий результат із 2022 року. Водночас на внутрішньому ринку попит на ріпак починає перевищувати пропозицію.