

Туреччина скоротить закупівлі української кукурудзи
Експерти розповіли, коли вигідно продавати українську кукурудзу
18 вересня 2025, 08:38 2485

Експорт української кукурудзи у вересні майже не зростав, а основна активність на ринку очікується у жовтні – грудні.
Про це повідомляють в аналітичному департаменті сільськогосподарського кооперативу ПУСК, створеного в межах ВАР.
«Низька активність у вересні пояснюється відразу кількома чинниками. По-перше, збирання врожаю розпочалося лише на півдні, де кукурудзи традиційно небагато. Основні площі розташовані в центрі та на півночі країни, і масове збирання там стартує орієнтовно 10–15 жовтня. По-друге, навіть «суха» кукурудза на півночі та в центрі має вологість 16–18%, що вимагає доробки перед відвантаженням у порти. Це означає, що зерно фізично зможе потрапити на термінали не раніше другої половини жовтня», — пояснюють аналітики.
Перші партії, що збирають на півдні, не можуть суттєво вплинути на ринок, тому пропозиція залишається обмеженою. Тим часом трейдери вже законтрактували значні обсяги на експорт, але не встигли викупити зерно у виробників. Це створює передумови для зростання цін.
«На українському ринку вже спостерігається підвищення котирувань. Станом на кінець вересня умовні ціни тримаються в діапазоні 200–207 $/т на базисі СРТ-порт. За швидке постачання у жовтні – листопаді можна отримати до 209 $/т. Якщо темпи збирання будуть низькими, а пропозиція — обмеженою, ціни можуть зрости до 210–212 $/т найближчими тижнями й навіть до 230 $/т до кінця жовтня», — прогнозують у ПУСК.
У листопаді – грудні ситуація може змінитися. США готуються до рекордного врожаю кукурудзи, що збільшить глобальну пропозицію й вплине на світові ціни. Основними напрямками експорту українського зерна залишатимуться ЄС, Туреччина та Єгипет, однак конкуренція на цих ринках зростатиме.
«Жовтень може стати місяцем вигідних спотових угод, тоді як кінець року, ймовірно, принесе корекцію цін під впливом глобальної пропозиції», — резюмують аналітики.

 05 жовтня 2026, 07:20248
Борошномели та пекарі випустили книгу про український хліб
 02 жовтня 2026, 07:20897
Зміна торговельних потоків: які можливості має український виробник
 30 вересня 2026, 07:20638
Органічний сектор демонструє стійкість і залишається в топ-5 постачальників продукції до ЄС
- 05 жовтня 2026, 08:00 619
 ФАО: Світова торгівля зерновими впаде сильніше, ніж очікувалося
Продовольча та сільськогосподарська організація ООН (ФАО) прогнозує зниження світового виробництва зернових у 2026 році на 2,1% — до 2,979 млрд т.
- 04 жовтня 2026, 09:30 615
 Китай знизить мита на агропродукцію зі США, але не на сою
Президент США Дональд Трамп і керівник Китаю Сі Цзіньпін домовилися про зниження імпортних мит на товари загальною вартістю близько $60 млрд.
- 03 жовтня 2026, 08:00 1521
 У Мінагрополітики озвучили, наскільки зменшаться посіви озимих культур
Поточна ситуація з ускладненою логістикою через блокаду чорноморських портів некритично вплинула на осінню посівну кампанію. Але все ж скорочення посівних площ під озимими культурами буде.
- 02 жовтня 2026, 09:55 1515
 Нові вимоги до критичності ускладнюють роботу малого та середнього агробізнесу
Оновлені вимоги до критично важливих підприємств створюють проблеми для малого та середнього агробізнесу. Особливо там, де регіони встановлюють додаткові критерії.
- 01 жовтня 2026, 16:48 649
 Естонія заборонила транзит зерна з росії та білорусі
Естонія запровадила заборону на перевезення російського та білоруського зерна своєю територією.
- 01 жовтня 2026, 13:20 758
 Попит Європи визначає ціни на український ріпак: чого чекати до кінця року
Український ринок ріпаку залишається активним завдяки стабільному попиту з боку Європи. Водночас найближчими тижнями ціни можуть знизитися через корекцію на європейському ринку.
- 30 вересня 2026, 16:08 837
 Пріоритет олійних в експорті посилить проблему переповнених зерносховищ
Надання пріоритету в логістиці олійним культурам та продуктам їх переробки є неприпустимим в умовах обмежених можливостей експорту української агропродукції.
- 30 вересня 2026, 13:50 2506
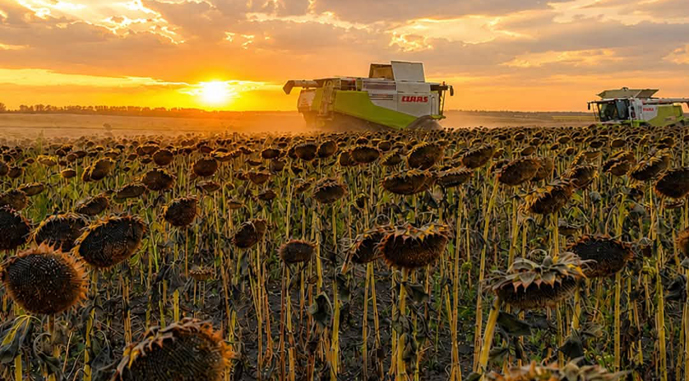 HarvEast завершує обмолот соняшнику, збір кукурудзи лише стартує
HarvEast завершує обмолот соняшнику на Київщині, тоді як збирання кукурудзи лише розпочалося.
- 18 вересня 2026, 07:11 5095
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 28 серпня 2026, 12:45 1014
 Ціни на ріпак в Україні можуть зрости у вересні
Збиральна кампанія ріпаку в Україні фактично завершена: аграрії намолотили близько 3,7–3,8 млн т із 99% площ. Це найкращий результат із 2022 року. Водночас на внутрішньому ринку попит на ріпак починає перевищувати пропозицію.