Масличные правки приведут к снижению маржи и развитию серых схем экспорта
Рекордной переработки рапса в Украине не прогнозируют
26 июля 2025, 12:00 1435

2024/25 МГ прошел в условиях значительного сокращения как общего сбора рапса в мире (-4,4 млн т), так и в ЕС (-3 млн т) и Украине (-1 млн т).
Об этом сообщила аналитик масличного рынка «УкрАгроКонсалт» Светлана Купреева.
Наиболее значимыми факторами влияния на течение сезона рапса были: погодные риски, снижение урожая, тарифные войны, цена нефти, политика в сфере биотопливных мандатов.
«До недавнего времени рапс в Украине традиционно оставался экспортно ориентированной культурой. В 2024/25 МГ было экспортировано 3,1 млн т рапса, что на 16% ниже, чем в 2023/24. Показатели экспорта растительного масла и шрота почти одинаковые — чуть более 210 тыс. т», — констатирует эксперт.
Она отмечает, что ЕС остается для Украины не только ключевым рынком сбыта, но и усиливает свою позицию в 2024/25 МГ, компенсируя снижение собственного урожая импортом.
Прогноз урожая рапса по Украине в 2025/26 МГ по оценке «УкрАгроКонсалт» снижен до уровня 2,7-2,8 млн т.
«Учитывая текущую ситуацию, в 2025/26 МГ мы не ожидаем рекордной переработки. Рынок впоследствии адаптируется к любым изменениям, но мы еще помним последствия введения соевых правок, которые привели к сокращению площадей сои. Такой сценарий также следует иметь в виду», — резюмировала Светлана Купреева.

 19 октября 2026, 07:20140
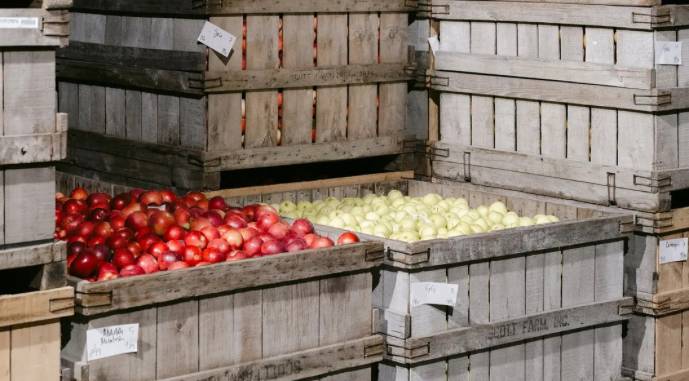
В США возрождают старые сорта яблок на фоне доминирования нескольких популярных разновидностей
 16 октября 2026, 07:20388
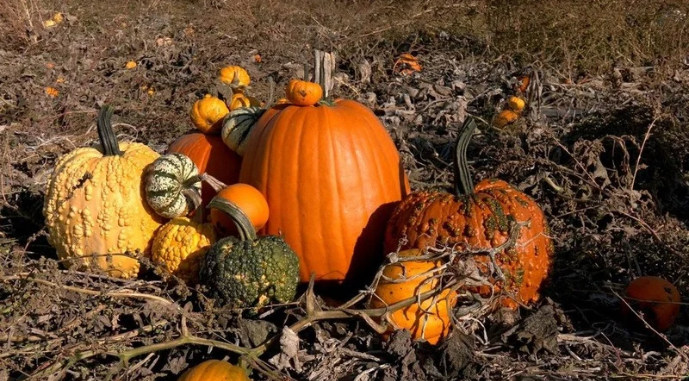
В Винницкой области выращивают декоративные тыквы для хэллоуинского декора
 14 октября 2026, 07:20901
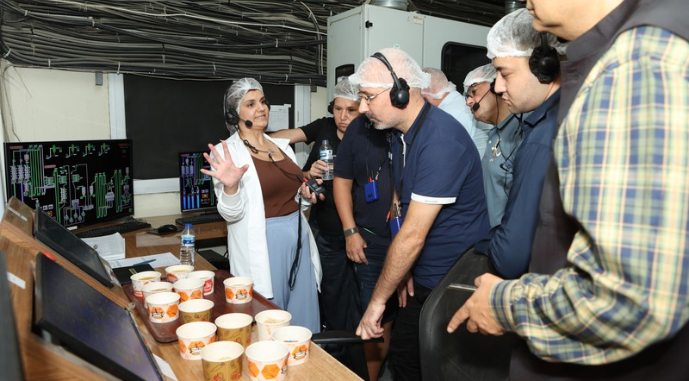
Паста из нута и чечевицы: как работает один из крупнейших в мире заводов по переработке бобовых
- 18 октября 2026, 15:25 1183
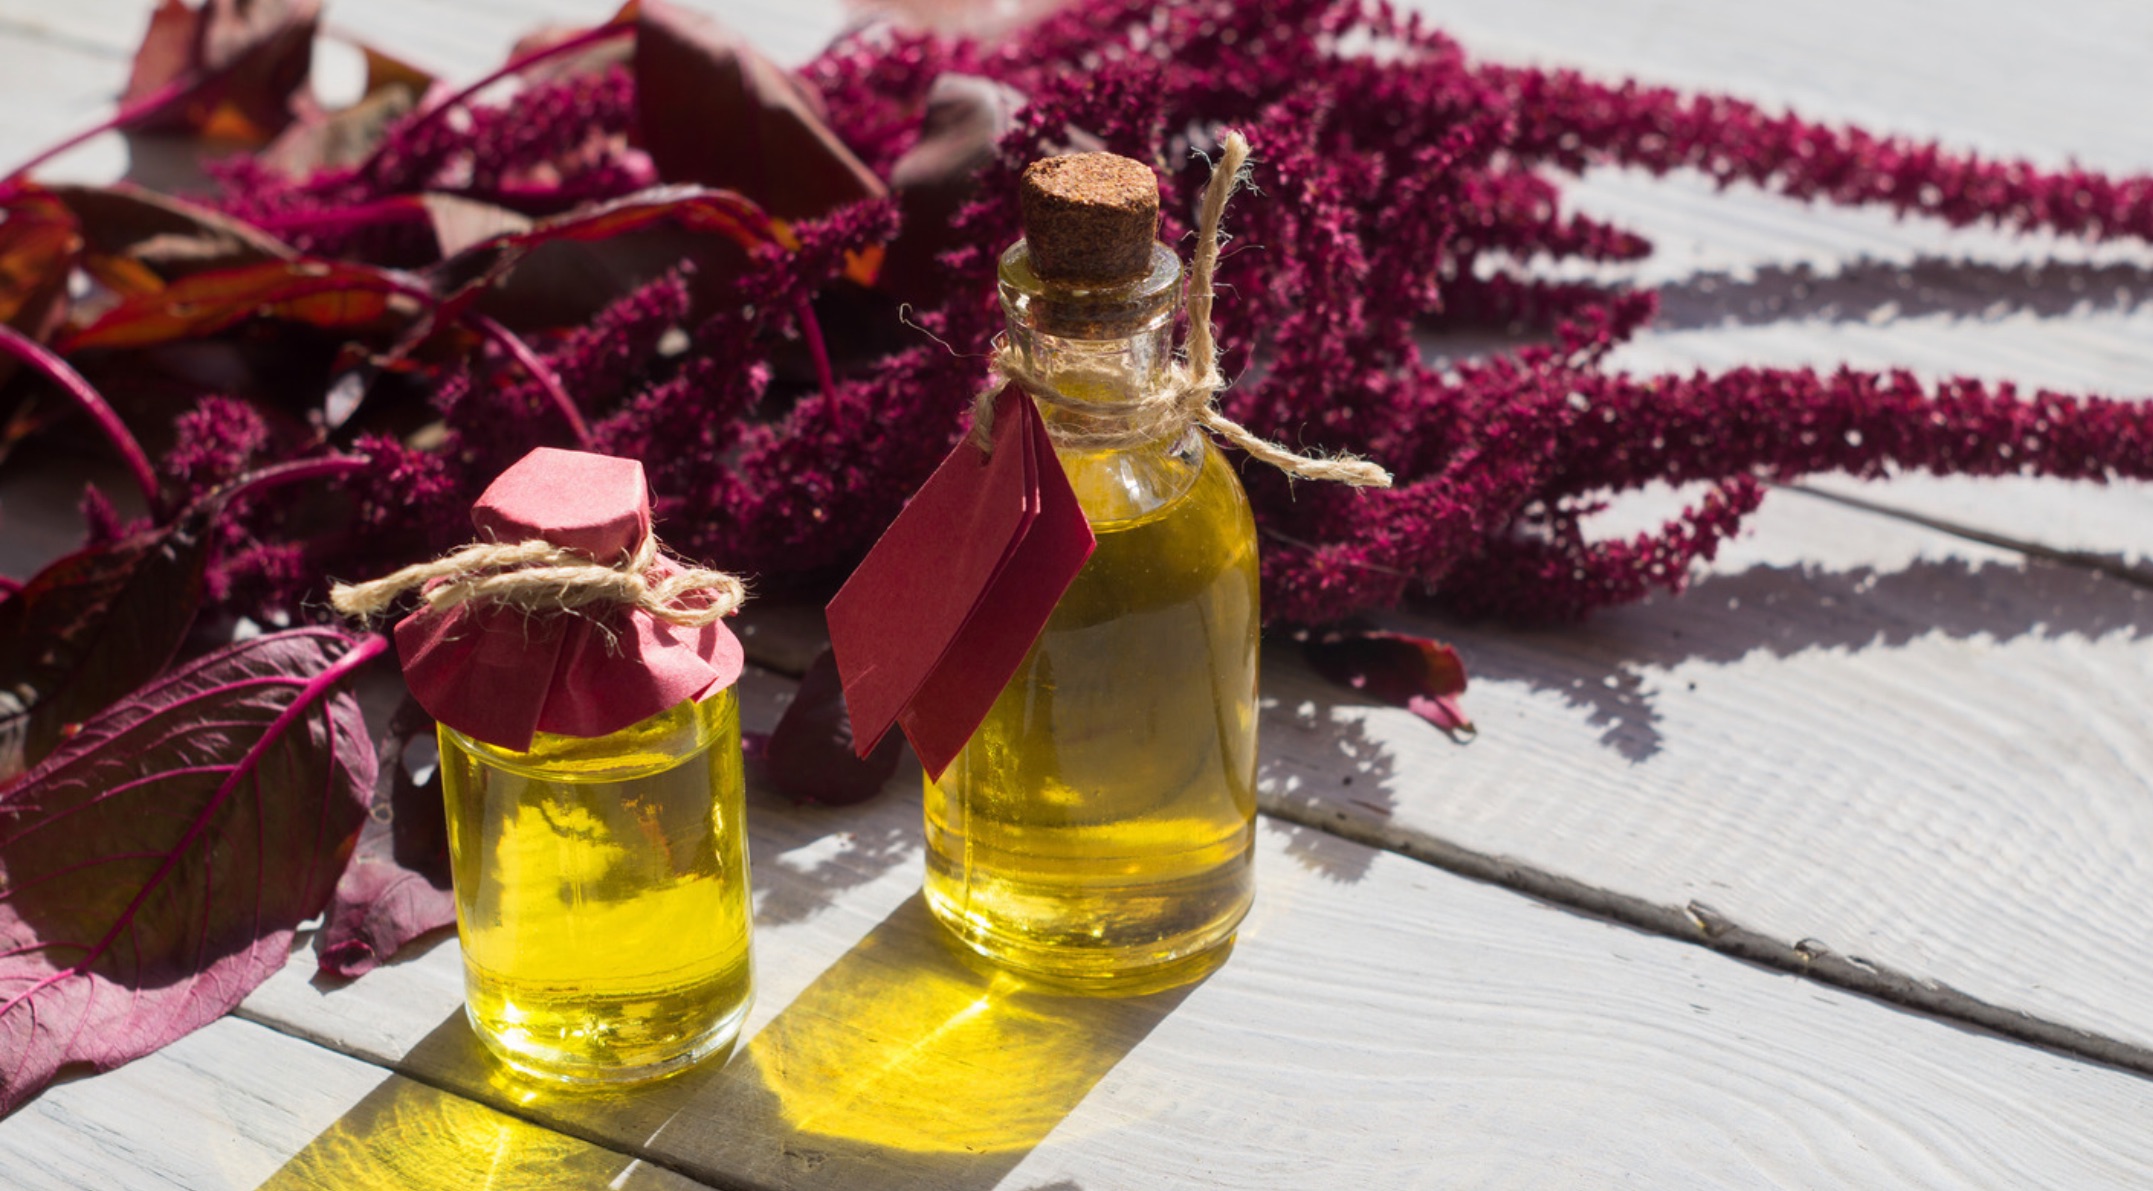 Названы самые дорогие виды растительных масел
Одними из самых дорогих растительных масел в производстве являются амарантовое и кедровое.
- 17 октября 2026, 14:21 683
 О перспективах функционирования логистики масличного рынка расскажут на Fat-and-Oil Industry
Ключевыми вопросами для переработчиков масличных являются эффективная логистика и поиск сегментов с более высокой маржинальностью. Практическими кейсами и своими оценками перспектив функционирования логистики масличного рынка и производства премиальной органической продукции в рамках конференции Fat & Oil Industry 2026 поделятся представители компании UKROLIYA.
- 17 октября 2026, 12:00 1322
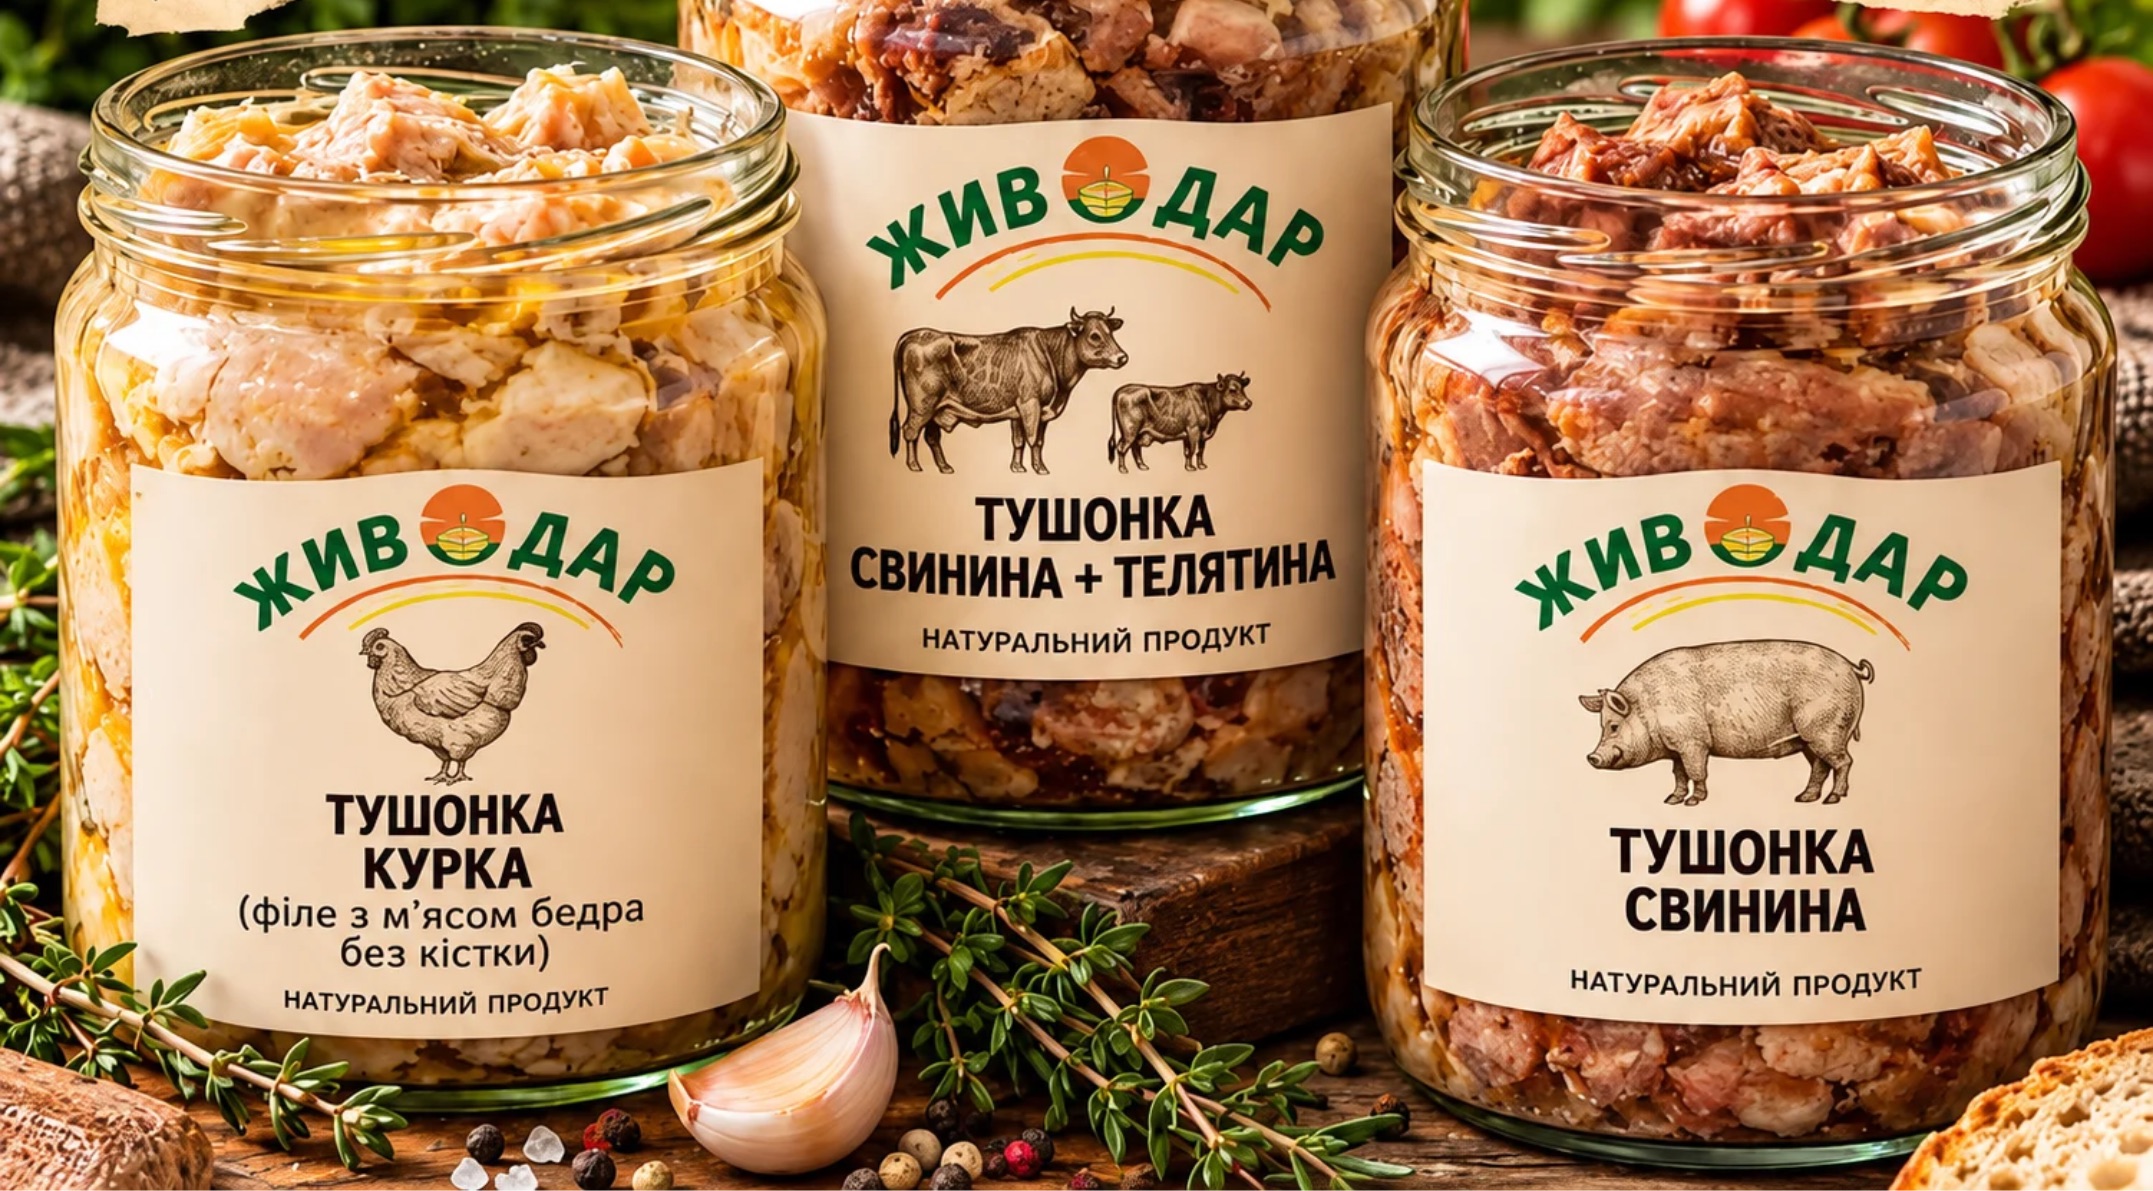 Бренд растительного масла зашел в мясопереработку
Киевский крафтовый производитель «Живодар», специализирующийся на производстве растительных масел, расширил ассортимент и запустил первые партии тушеного мяса и каш с мясом.
- 14 октября 2026, 15:18 1072
 Казахстан планирует стать четвертым мировым экспортером подсолнечного масла
В Казахстане имеющиеся мощности по переработке масличных составляют 5,4 млн т, в то же время продолжают вводиться новые заводы и расширяются имеющиеся производства. К 2029 году мощности по переработке масличных составят примерно 9 млн т.
- 14 октября 2026, 06:14 3165
 Переработчики в плюсе, аграрии в минусе: какую эффективность показала экспортная пошлина на сою и рапс
Основной ожидаемый эффект от введения экспортной пошлины на сою и рапс достигнут — меньшие внутренние цены, которые должны стимулировать переработку и наращивать добавленную стоимость. Однако, работая по таким правилам, аграрии недополучают средства и в перспективе могут сокращать посевы под этими культурами.
- 11 октября 2026, 13:20 2197
 На мировом рынке льна ожидается смена лидера
Казахстан в 2026/27 маркетинговом году может стать крупнейшим производителем масличного льна в мире. В то же время повышение пошлин ЕС на российский лен меняет структуру европейского импорта в пользу Казахстана и других поставщиков.
- 05 октября 2026, 13:23 1146
 Доля Украины в импорте рапсового масла в ЕС превысила 75%
Украина в начале сезона сократила экспорт рапса в Евросоюз, но существенно увеличила поставки рапсового масла.
- 22 сентября 2026, 13:50 2028
 Соя больше ориентируется на переработку и теряет привлекательность для аграриев
Украинский рынок сои у 2025/26 МГ сместился от экспорта сырья к внутренней переработке. Сокращение урожая и 10% экспортная пошлина почти вдвое уменьшили экспорт сои, тогда как переработка достигла рекордного уровня.
- 19 августа 2026, 11:59 1230
 Мировой рынок адаптируется к проблемам экспорта подсолнечного масла из Украины
Украинские аграрии готовятся к сбору подсолнечника: в этом году под культурой более 5,2 млн га.
- 25 мая 2020, 07:27 3047
 Аграрный лайфхак // Сверхурожайные результаты озимых культур Semelita вопреки «погодным качелям»Нынешние климатические условия были не очень благоприятными для озимых культур. Невысокий запас продуктивной влаги привел к критической ситуации, особенно в южных областях Украины.