

Цены на украинскую кукурузу будут расти, но останутся ниже мировых
Украинская кукуруза дорожает
18 января 2023, 13:18 2894

Повышательная ценовая динамика доминировала с начала января на украинском экспортном рынке фуражной кукурузы.
Об этом сообщает ИА «АПК-Информ».
«Кукуруза остается наиболее активной экспортной культурой (причем по всем направлениям), что наряду со сдерживанием продаж аграриями на внутреннем рынке и невозможностью завершения уборки урожая в стране выступало главным фактором поддержки цен. В частности, по состоянию на 12 января данная зерновая в Украине оставалась неубранной на 15% площадей. Несмотря на обострение конкуренции со стороны бразильской зерновой на рынке ЕС, росту цен способствовала активизация спроса Китая, в направлении которого кукуруза традиционно идет с премией», — отмечают аналитики.
Резкое снижение аналитиками USDA прогноза мирового производства и запасов кукурузы поддержало мировые цены, но его влияние на локальный рынок было крайне ограниченным. В то же время прогноз экспорта кукурузы из страны повышен на 3 млн т — до 20,5 млн т, добавляют эксперты.
При этом некоторое давление на цены оказывало заполнение емкостей по хранению и временная остановка приемки зерна (особенно кукурузы) некоторыми терминалами портов Большой Одессы на фоне существенного сокращения захода судов.
«Цены трейдеров в портах Дуная и Большой Одессы на кукурузу в зависимости от условий поставки варьировались в пределах 180-220 $/т СРТ-порт. Наиболее высокие цены, как и раньше, озвучивали единицы и преимущественно в портах Дуная.
Также наблюдалась активизация спроса в порту Констанца (Румыния), где цены на кукурузу с поставкой в январе-феврале в основном составляли 275-280 €/т DAP/CIF», — подытоживается в сообщении.

 05 октября 2026, 07:20168
Мельники и пекари выпустили книгу об украинском хлебе
 02 октября 2026, 07:20819
Изменение торговых потоков: какие возможности есть у украинского производителя
 30 сентября 2026, 07:20604
Органический сектор демонстрирует устойчивость и остается в топ-5 поставщиков продукции в ЕС
- 30 сентября 2026, 13:50 2488
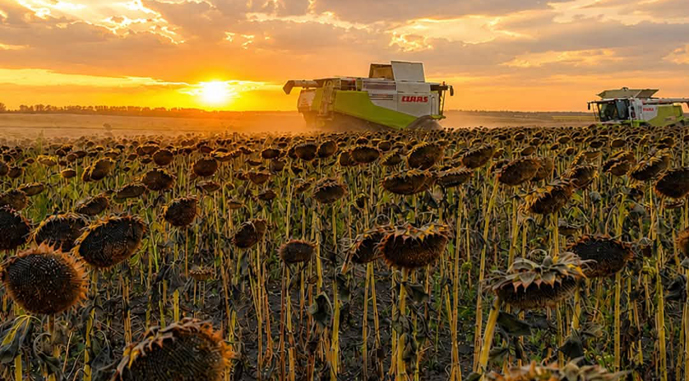 HarvEast завершает обмолот подсолнечника, уборка кукурузы только начинается
HarvEast завершает обмолот подсолнечника в Киевской области, тогда как уборка кукурузы только началась.
- 30 сентября 2026, 11:58 3089
 Кукуруза имеет шанс достичь уровня безубыточности
Украинская экономика больше всего страдает от экспортных цен, действующих сейчас на рынке. В настоящее время внутренние цены на зерно в Украине составляют $100/т, что, в зависимости от региона, как минимум на $50 ниже себестоимости. Поэтому это очень серьезная проблема для украинских аграриев.
- 24 сентября 2026, 12:45 2144
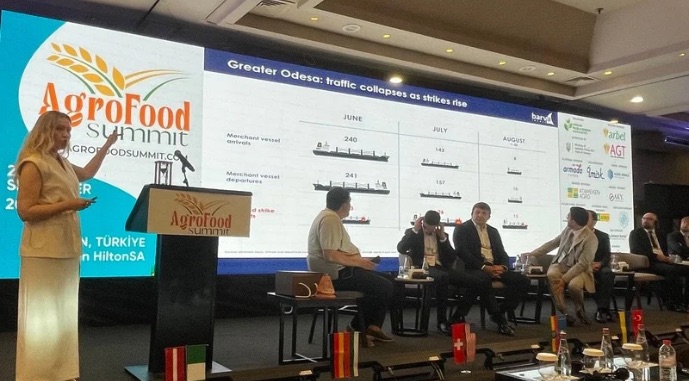 Если не заработают порты, глобальные рынки потеряют 38 млн т зерновых из Черноморского региона
Глобальный рынок может недополучить до 38 млн т зерновых из Черноморского региона в случае сохранения ограниченной работы портов Черного моря до конца сезона 2026/27.
- 21 сентября 2026, 18:00 2438
 На Херсонщине собрали в три раза меньше арбузов, чем планировали
Сельхозпроизводители Херсонской области получили наибольшие убытки в этом году на выращивании арбузов и дынь.
- 18 сентября 2026, 19:00 1183
 В Бразилии прогнозируют рекордный урожай сои и кукурузы
Общее производство сельхозкультур в Бразилии в 2025/26 МГ, по прогнозу Национальной компании снабжения (Conab), составит 361,7 млн т, что на 2,6% больше, чем в предыдущем сезоне.
- 18 сентября 2026, 07:11 5071
 Черное море в огне, Дунай мелеет: идеальный шторм для зернового экспорта Украины и Молдовы
Сезон 2026/27 показал, что для украинского зернового экспорта главным ограничением все чаще становится не цена товара, а способность физически, безопасно и своевременно доставить его покупателю. Большая Одесса остается незаменимой для крупных судовых партий, но работает под постоянным военным риском. Дунай, с 2022 года ставший страховым маршрутом, имеет собственные физические и операционные ограничения. В результате рынок одновременно сталкивается с более дорогим фрахтом, очередями на Сулинском канале, нехваткой предсказуемости, более дорогим оборотным капиталом и необходимостью постоянно держать резервный маршрут.
- 16 сентября 2026, 14:25 1819
 Ученый назвал три фактора, определяющих экономику поля
Все призывы к улучшению технологии выращивания, сохранению плодородия почвы и другие не будут приняты производственниками, если они не приносят прибыли.
- 08 сентября 2026, 15:25 5922
 Подсолнечник впервые за два года стал дешевле рапса
Активное поступление физического предложения подсолнечника нового урожая происходило на украинском рынке на прошлой неделе.
- 07 сентября 2026, 09:58 1208
 ФАО: Продовольствие в мире дорожает из-за погодных рисков
Базовый индекс мировых цен на продовольственные товары в августе несколько вырос, поскольку высокие погодные риски вызвали обеспокоенность перспективами поставок.
- 02 сентября 2026, 12:47 3390
 Нишевые культуры становятся спасением для аграриев в условиях закрытых портов
Агрохолдинг «Ландекс Агро» (Харьковская обл.) планирует в сезоне 2027 года существенно расширить посевы нишевых культур. Результаты сезона подтвердили перспективность направления.