Эксперты: Мировые цены обвалили экспорт украинского сахара почти вдвое

Этому есть достаточно простое объяснение — существенное падение мировых цен на сахар, что значительно обострило конкурентную борьбу за покупателя, считают эксперты консалтингового агентства «ААА».
«Так, средняя цена на белый сахар в портах Бразилии (FOB, Сантос) в первом квартале 2016/17 МГ была $555 за тонну. В первом производственном квартале текущего сезона средняя цена упала на $172 до $383 за тонну. Именно падение мировых цен на белый сахар в среднем на 30% привело к «проседанию» экспорта украинского сахара на рынки дальнего зарубежья», — поясняют эксперты.
В итоге, основными покупателями украинского сахара снова, как и в 2015/16 МГ, стали страны бывшего СССР.
«Но даже крутое пике украинского экспорта в первом квартале текущего сезона больше ощущается в сравнении с сезоном 2016/17. В то же время, за весь 2015/16 МГ было экспортировано 112,9 тыс. т, что меньше на 5 тыс. т объемов экспорта сахара за 1-й квартал 2017/18 МГ», — отмечают в «ААА».
 30 октября 2026, 07:20442
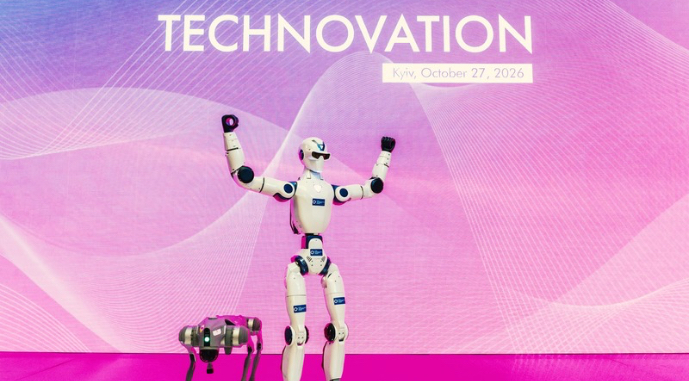
От Diia.City до современного агропроизводства: технологические вызовы на TECHNOVATION
 28 октября 2026, 07:20601
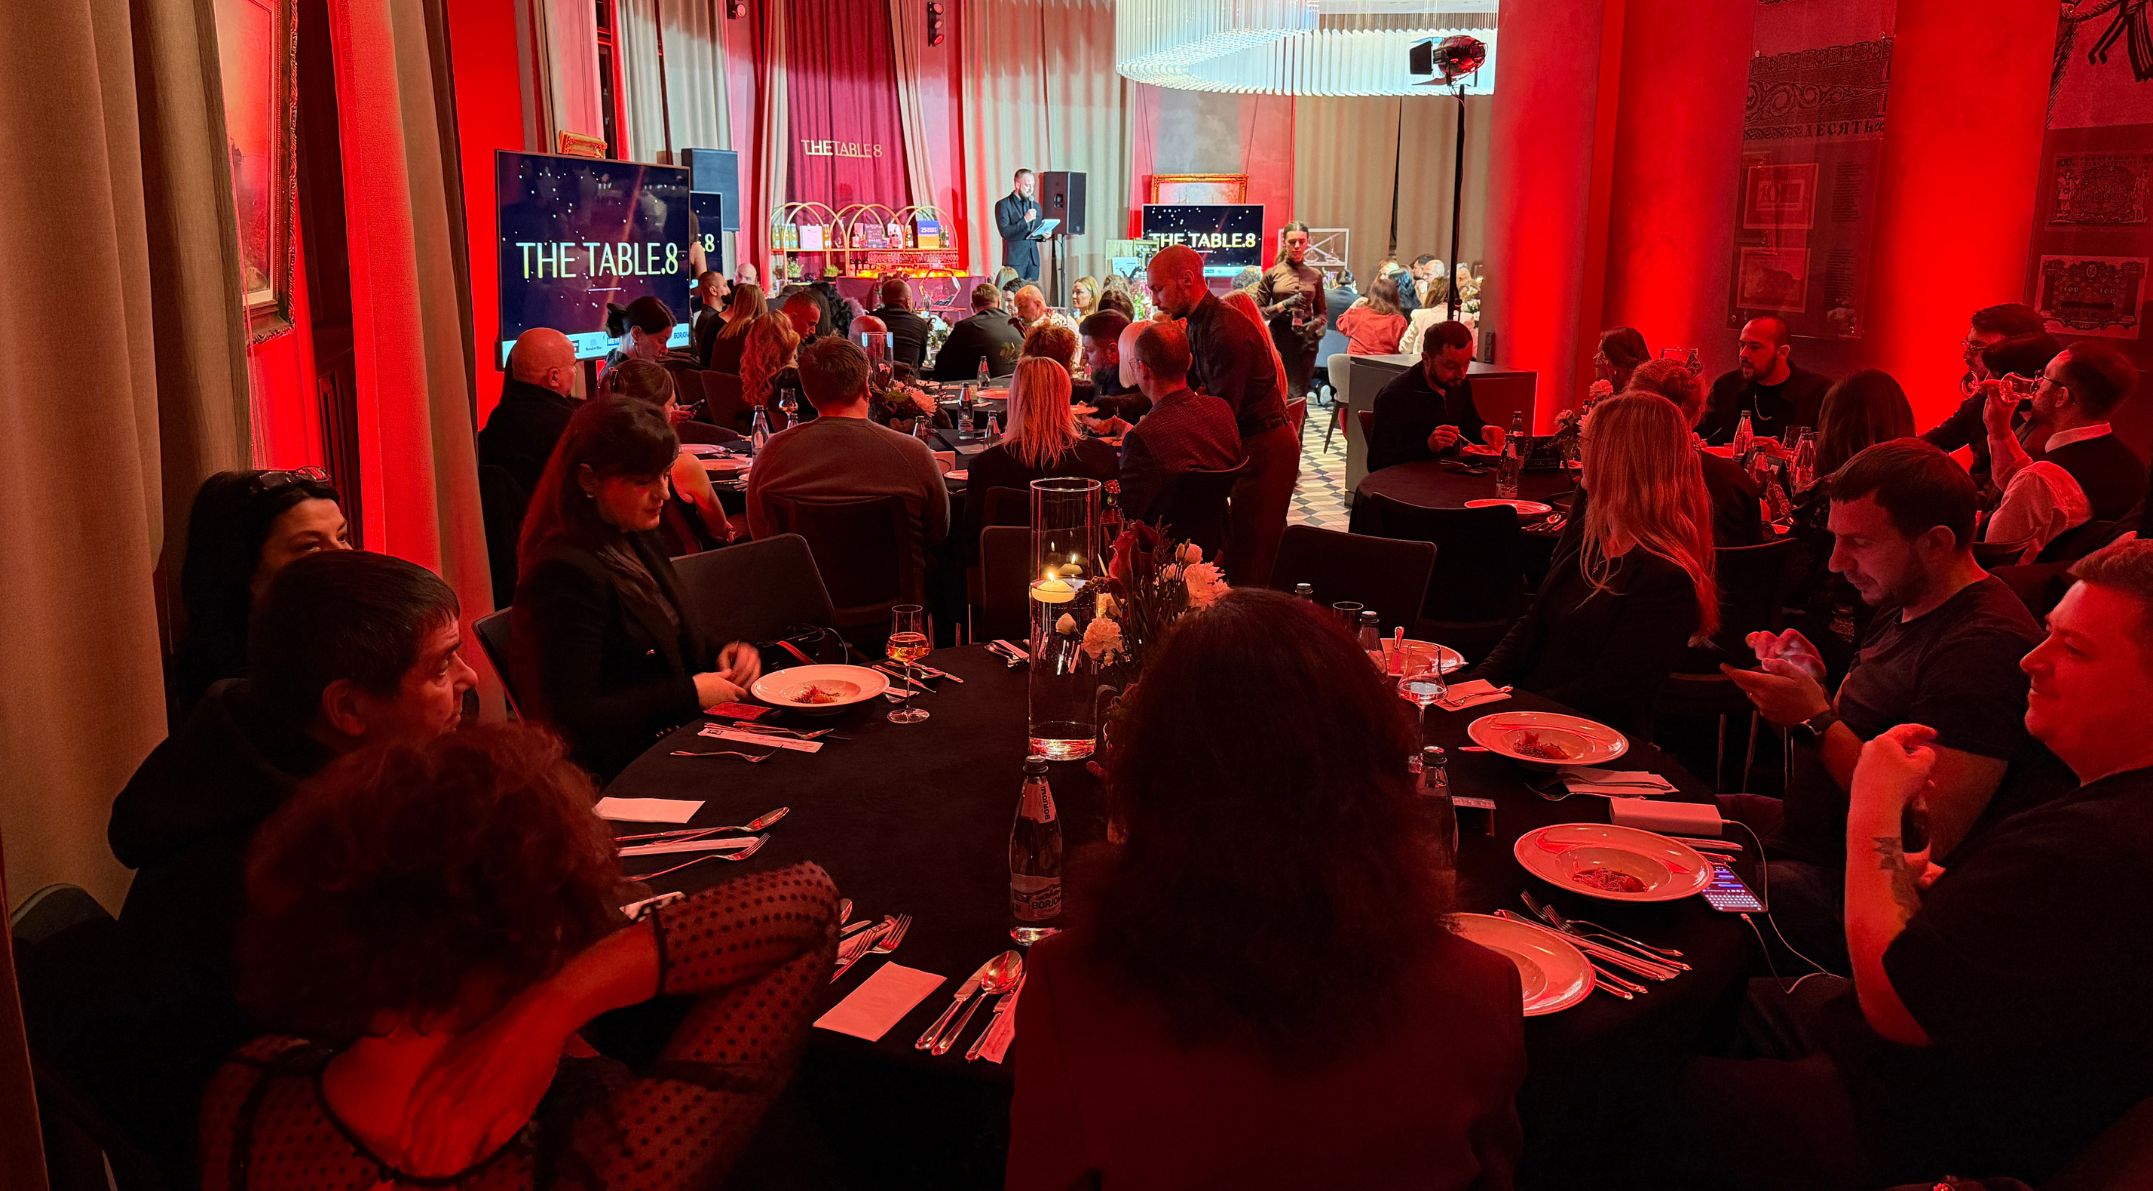
Гастровечер во Львове: от местных продуктов до высокой кухни
 26 октября 2026, 07:201196
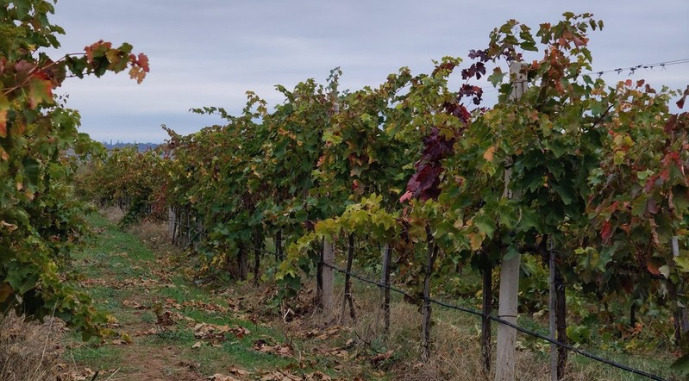
В Николаевской области развивают виноградник по принципам регенеративного земледелия
- 04 октября 2026, 08:40 2327
 Эль-Ниньо грозит мировому рынку сахара дефицитом и ростом цен
Погодные аномалии, связанные с Эль-Ниньо, ухудшают перспективы производства сахара в ключевых странах-производителях. После ожидаемого избытка рынок может перейти к дефициту в новом сезоне, а фьючерсы на сахар-сырец с июля выросли более чем на 25%.
- 07 сентября 2026, 09:58 1391
 ФАО: Продовольствие в мире дорожает из-за погодных рисков
Базовый индекс мировых цен на продовольственные товары в августе несколько вырос, поскольку высокие погодные риски вызвали обеспокоенность перспективами поставок.
- 03 сентября 2026, 09:55 971
 Итоги сезона: Украина увеличила экспорт сахара почти до 650 тыс. т
Украина по итогам 2025/26 МГ (завершился 31 августа) экспортировала 646 тыс. т сахара, что на 11% больше, чем в предыдущем сезоне.
- 07 июля 2026, 12:02 1612
 ФАО: Мировые цены на мясо достигли рекорда
Базовый показатель мировых цен на продовольственные товары несколько снизился в июне, поскольку более низкие котировки на зерновые, сахар и молочные продукты превзошли более высокие котировки на растительные масла и мясо.
- 02 июля 2026, 08:00 1781
 Украина в топ-3 по объемам поставок сахара в ЕС
Украина занимает третье место среди поставщиков сахара в Европейский Союз с долей 11%.
- 15 июня 2026, 13:50 1373Узбекистан — неплохая перспектива для экспортеров украинского сахара
Сегодня основными покупателями украинского сахара являются страны Ближнего Востока, на долю которых по итогам 9 месяцев 2025/26 МГ приходится 50% общего экспорта сахара. Доля ЕС в экспорте составляет 18%, а доля балканских стран, не входящих в ЕС, — 11%. В последние месяцы активно растет экспорт в страны Средней Азии, прежде всего в Узбекистан. Они уже обогнали Балканы, сформировав 14% экспорта.
- 14 июня 2026, 12:00 2383
 Названы основные причины сокращения площадей под сахарной свеклой
На рекордно низкие площади посевов сахарной свеклы в этом году повлиял комплекс факторов. Среди ключевых причин — низкая цена на сахар.
- 12 июня 2026, 13:50 1870
 У Украины есть шанс вернуться к свободной торговле сахаром в ЕС
Соглашением об ассоциации Украины с ЕС предусмотрено, что квоты будут пересматриваться каждые 5 лет. В связи с полномасштабной войной и введением режима ATM сроки сдвинулись, поэтому пересмотр квот ожидается с 1 января 2028 года. В то же время, если Украина ускорит интеграцию в ЕС, то, возможно, есть шанс вернуться к режиму свободной торговли сахаром.
- 15 ноября 2016, 19:00 2595
 ААА: Украина установит новый рекорд по экспорту зернаУкраина в текущем сезоне может достичь очередного рекорда по экспорту основных зерновых (пшеница, кукуруза, ячмень) — 39,5 млн т. Также возможен экспорт муки в объеме не менее 320-340 тыс. т.
- 21 октября 2016, 17:30 6382
 Эксперты: урожайность пшеницы растет взрывными темпамиУрожайность пшеницы в Украине последние 20 лет растет взрывными темпами. С 1996 г. показатель вырос на 44%.