Эксперты: Аграриям уже сейчас нужно запасаться удобрениями к весенней посевной

Из них — 2 млн т аммиачной селитры, 1 млн т карбамида и 600-800 тыс. т КАС, и еще почти 8 млн т различных удобрений, которые производятся в основном не в Украине и на их производство, фасовку и транспортировки требуется время и значительные ресурсы, пишет «Инфоиндустрия».
Как отмечается, к весеннему сезону аграриям необходимо запастись объемом в 1 млн т, который внесеться за короткий период с конца февраля до середины апреля.
«При этом разрыв во времени между производством товара и внесением должен составить не менее 5-6 месяцев, ведь мощности производства не позволяют выработать 1 млн т селитры за один месяц», — пишет издание.
Причиной разрыва во времени также является недостаток складов для хранения удобрений. Кроме того трейдеры не могут закупить товара за 3-6 месяцев до его продажи, ведь мало кто хочет идти на замораживание средств из-за рискованности рынка (санкции, новые ограничения, газовая политика).
В то же время, нехватка вагонов для доставки, а в этом году и локомотивов, может значительно повлиять на обеспеченность аграриев удобрениями.
«Если взять простую математику, то для перевозки около 2 млн т удобрений, необходимых на первые три месяца, с учетом пребывания вагонов в регионах по 20 дней, на период с 1 января по 1 апреля необходимо 7800 вагонов, в наличии полувагонов есть 1700 единиц арендованных и частных у трейдеров, другие арендуются в «Укрзализныце», больше вагонов привлечь все сложнее», — добавили эксперты.
Таким образом, в Украине, сложилась ситуация, когда железная дорога просто не справляется с вывозом и доставкой удобрений в регионы.
«Ждать, когда трейдеры или производители, которые испытывают значительный дефицит оборотных средств, доставят удобрения в регионы не приходится. Аграрии остались один на один с проблемой закупки и своевременной доставки удобрений. Все же проблема может значительно нивелироваться своевременным обеспечением удобрениями», — считают специалисты.
Если учесть, что первая половина января является неактивной в продаже удобрений (основные контракты заключаются еще в декабре), то основная «нагрузка» на железную дорогу приходится на февраль. Это означает скачок цены уже не от первоисточника товара, а от того, у кого товар в наличии в регионе.
«Таким образом ждать дефицита или покупать заранее, решение должны принимать аграрии уже сейчас. Времени для размышления осталось мало», — добавляют эксперты.
 21 сентября 2026, 07:20193
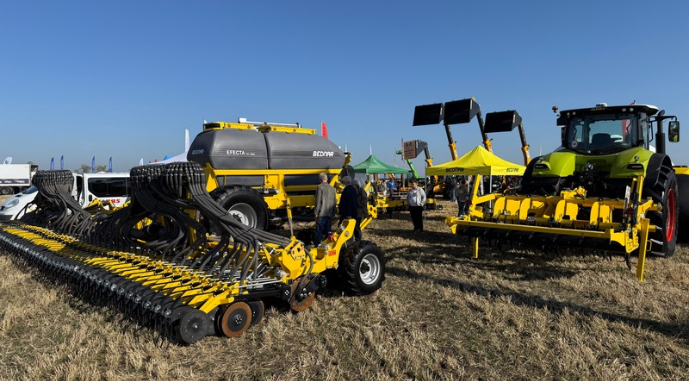
BEDNAR показала технику для основных полевых операций
 18 сентября 2026, 07:20694
CraftUP Украина. Финалисты защитили бизнес-проекты и получили гранты
 16 сентября 2026, 07:202126
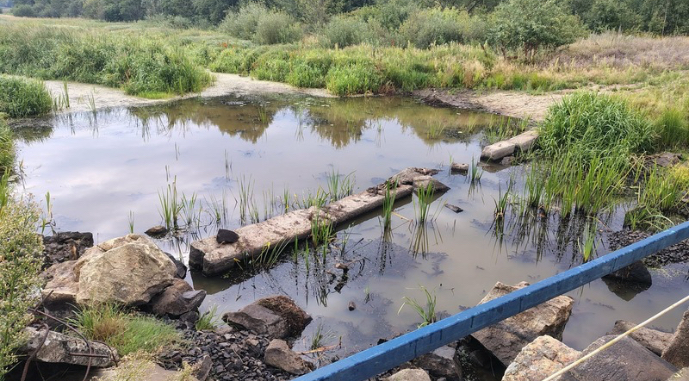
На Житомирщине из-за засухи обмелела река, которую используют для орошения полей
- 15 сентября 2026, 16:05 803
 Укрзализныця ограничивает доступ частных вагонов к евротележкам: аграрии против
АО «Укрзализныця» с 1 октября 2026 года фактически полностью ограничит доступ частного вагонного парка к тележкам шириной 1435 мм.
- 07 сентября 2026, 13:50 1597
 Укрзализныця готова экспортировать через Молдову 4,5 млн т зерна в год
«Укрзализныця» считает реалистичной оценку потенциальной пропускной способности железнодорожного маршрута через Молдову для экспорта зерна на уровне 4,5 млн т в год.
- 07 сентября 2026, 08:40 922
 До 20 суток простоя: в очереди в порты Дуная ожидают 2 тыс. вагонов с зерном
Украине для стабильного экспорта необходимо не только решить проблемы альтернативной логистики, но и предоставить судовладельцам надежные гарантии безопасности через механизмы страхования.
- 03 сентября 2026, 14:23 724
 Четверть польского экспорта удобрений скупает Украина
В 2025 году Украина стала крупнейшим покупателем минеральных удобрений из Польши.
- 02 сентября 2026, 13:23 1684
 Цены на селитру в Украине снижаются вопреки динамике в мире
Ситуация на мировых рынках азотных удобрений остается динамичной: в Африке наблюдается стремительный рост цен, однако в Украине — неожиданное снижение.
- 29 августа 2026, 10:23 906
 Мировой рынок удобрений стабилизируется, но логистика создает риски
Мировой рынок удобрений завершает август без единой ценовой тенденции.
- 26 августа 2026, 13:50 1483Агрейн вдвое сократил расходы на удобрения благодаря дифференцированному внесению
Группа компаний «Агрейн» благодаря дифференцированному внесению удобрений смогла вдвое сократить их использование без потери урожайности.
- 23 августа 2026, 06:24 1968
 Аграрный сектор Украины: 35 важных фактов за 35 лет независимости
За годы независимости аграрный сектор Украины прошел путь от глубокого кризиса 1990-х годов до превращения в глобального игрока на мировых рынках и поставщика продовольствия в сотни стран. Полномасштабная война существенно замедлила развитие отрасли и принесла значительные разрушения. Но, несмотря на это, аграрный сектор остается основой экономики Украины, обеспечивает около 9–12% ВВП и формирует около 60% общего товарного экспорта, оставаясь главным источником поступления валюты.
- 07 августа 2026, 13:20 1304
 Аналитики подсчитали затраты на выращивание крупяных культур
Аналитики подсчитали, что на производство основных крупяных культур (овес, гречиха и просо), а также на топливо, удобрения, семена, оплату труда и услуг расходы составляют менее 50%.
- 23 июля 2026, 07:00 2186
 Кризис на мировом рынке удобрений преодолен. Какие выводы должна сделать Украина
После начала конфликта на Ближнем Востоке и блокирования судоходства в Ормузском проливе аналитики ожидали серьезного дефицита азотных удобрений. Основания для этого были очевидны, поскольку через регион Персидского залива проходит значительная часть мировой торговли удобрениями, а до трети глобального экспорта карбамида прямо или косвенно зависит от этого маршрута. Фактически страны Аравийского полуострова являются маркетмейкерами на рынке азотных удобрений.