
Война в Украине. Какими будут цены на зерновые
Пшеница несколько прибавила в цене
02 мая 2022, 14:25 1428

Котировки американской пшеницы снижаются, в то время как на европейскую и черноморскую — растут.
Об этом сообщили аналитики Barva Invest на своем канале в Telegram.
Как отмечается, июльский контракт пшеницы на Чикаго (ZWN2) составляет 10,55 $/бу, на Euronext (сентябрь) — 380 €/т, Black Sea (июль) — 365,7 $/т, внутренний украинский рынок (СРТ 11,5%) — 6000-7400 грн/т.
«Цены на американскую пшеницу показали резкое снижение на фоне появления долгожданных осадков в основных регионах выращивания озимой пшеницы в США. Тем временем, цены на европейскую пшеницу продолжают активный рост.
Июльский фьючерс на американскую пшеницу снизился на 0,30$/бу. Цена на европейскую пшеницу выросла на 5 €/т, а на черноморскую — на 3 $/т», — отмечают эксперты.
В то же время июльский контракт кукурузы на Чикаго составил 8.13 $/бу, Black Sea — 342,5 $/т Спот, Изов (DAT) — 240 $/т.
Котировки американской кукурузы находятся на рекордно высоких уровнях, продолжая получать поддержку от засушливых погодных условий в Бразилии и медленного старта посева в США.
Июльский фьючерс на американскую кукурузу по итогам торгов на прошлой неделе не изменился, а на черноморскую вырос на 0,75 $/т.
Цены на украинскую кукурузу остались без изменений», — добавили эксперты.

 30 сентября 2026, 07:2087
Органический сектор демонстрирует устойчивость и остается в топ-5 поставщиков продукции в ЕС
 28 сентября 2026, 07:20668
В Глухове обустроили 3-гектарный яблоневый сад с 13 сортами
 25 сентября 2026, 07:31655
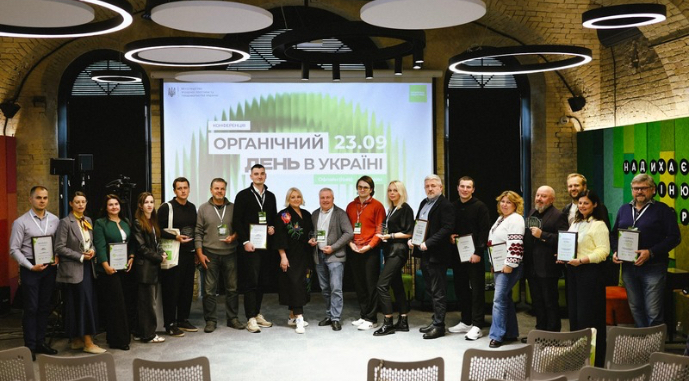
Ukraine Organic Awards: определены лучшие игроки органического рынка
- 30 сентября 2026, 11:58 153
 Кукуруза имеет шанс достичь уровня безубыточности
Украинская экономика больше всего страдает от экспортных цен, действующих сейчас на рынке. В настоящее время внутренние цены на зерно в Украине составляют $100/т, что, в зависимости от региона, как минимум на $50 ниже себестоимости. Поэтому это очень серьезная проблема для украинских аграриев.
- 24 сентября 2026, 12:45 1925
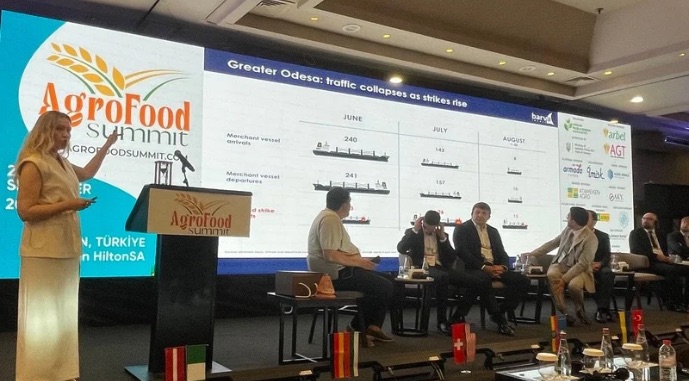 Если не заработают порты, глобальные рынки потеряют 38 млн т зерновых из Черноморского региона
Глобальный рынок может недополучить до 38 млн т зерновых из Черноморского региона в случае сохранения ограниченной работы портов Черного моря до конца сезона 2026/27.
- 22 сентября 2026, 12:45 1153
 Крупный покупатель украинской пшеницы пошел за зерном во Францию, Болгарию и Румынию
Египет диверсифицирует импорт пшеницы и увеличивает закупки во Франции, Болгарии и Румынии на фоне перебоев с поставками из Украины и россии.
- 21 сентября 2026, 18:00 2380
 На Херсонщине собрали в три раза меньше арбузов, чем планировали
Сельхозпроизводители Херсонской области получили наибольшие убытки в этом году на выращивании арбузов и дынь.
- 18 сентября 2026, 19:00 1128
 В Бразилии прогнозируют рекордный урожай сои и кукурузы
Общее производство сельхозкультур в Бразилии в 2025/26 МГ, по прогнозу Национальной компании снабжения (Conab), составит 361,7 млн т, что на 2,6% больше, чем в предыдущем сезоне.
- 18 сентября 2026, 07:11 4842
 Черное море в огне, Дунай мелеет: идеальный шторм для зернового экспорта Украины и Молдовы
Сезон 2026/27 показал, что для украинского зернового экспорта главным ограничением все чаще становится не цена товара, а способность физически, безопасно и своевременно доставить его покупателю. Большая Одесса остается незаменимой для крупных судовых партий, но работает под постоянным военным риском. Дунай, с 2022 года ставший страховым маршрутом, имеет собственные физические и операционные ограничения. В результате рынок одновременно сталкивается с более дорогим фрахтом, очередями на Сулинском канале, нехваткой предсказуемости, более дорогим оборотным капиталом и необходимостью постоянно держать резервный маршрут.
- 16 сентября 2026, 14:25 1690
 Ученый назвал три фактора, определяющих экономику поля
Все призывы к улучшению технологии выращивания, сохранению плодородия почвы и другие не будут приняты производственниками, если они не приносят прибыли.
- 08 сентября 2026, 15:25 5890
 Подсолнечник впервые за два года стал дешевле рапса
Активное поступление физического предложения подсолнечника нового урожая происходило на украинском рынке на прошлой неделе.