
Спрос удерживает цены на украинский рапс на высоком уровне
Пивоваренный ячмень в Украине продают, как фуражный
08 августа 2024, 13:51 2750

Сезон 2024/25 ознаменовался высокими стартовыми ценами на все агрокультуры, в том числе и на ячмень.
Об этом сообщают аналитики GrainTrade.
Так, цены на фуражный ячмень в портах Черного моря с начала сезона выросли на 5-8% — до 168-172 $/т, или 8100 грн/т, что на 12-15% превышало уровень прошлого года. Но за последнюю неделю экспортеры снизили цены на 50-150 грн/т — до 7900-7950 грн/т, а некоторые вообще остановили закупки из-за отсутствия экспортного спроса на ближайший месяц, хотя темпы экспорта ячменя втрое выше, чем в прошлом году.
В 2024/25 МГ (по состоянию на 7 августа) Украина экспортировала 661 тыс. т ячменя по сравнению с 203 тыс. т за это же время в прошлом году.
На 2 августа в Украине с 1,294 млн га собрано 4,82 млн т ячменя с урожайностью 3,72 т/га. В 2023/24 МГ Украина собрала 5,8 млн т ячменя, из которых экспортировала 2,5 млн т. В текущем сезоне площади сева озимого ячменя уменьшились по сравнению с прошлогодними с 536 до 470 тыс. га, ярового — с 810 до 783 тыс. га благодаря высокому спросу на пивоваренный ячмень в прошлом году.
Увеличение площадей сева и урожая ячменя в ЕС в 2024/25 МГ резко снизило спрос на украинский пивоваренный ячмень, а солодовые заводы уже накопили запасы сырья, которых хватит до конца сезона.
Закупочные цены на пивоваренный ячмень в Украине в начале сезона составляли 7000 грн/т с доставкой на завод и за месяц выросли до 7400-7800 грн/т, но премия за пивоваренное качество не превышает 100-300 грн/т, хотя в прошлом году она достигала 2500-3000 грн/т. Некоторые фермеры продают пивоваренный ячмень, как фуражный, не надеясь на рост цен в ближайшее время, отмечают аналитики.
«Сокращение урожая ячменя в рф будет компенсировано наращиванием производства в ЕС, поэтому ожидать роста экспортных цен пока не стоит, особенно учитывая увеличение предложений фуражной пшеницы в ЕС (из-за дождей в Германии и Франции) и кукурузы из Южной Америки, а также прогнозируемый рекордный урожай кукурузы в США», — добавляют специалисты.
Украинские аграрии сдерживают продажи ячменя в ожидании лучших цен, но в скором времени на мировом рынке усилится конкуренция с российским и румынским ячменем, поэтому экспортерам для активизации продаж придется опускать цены, прогнозируют специалисты.

 23 сентября 2026, 07:20208
LNZ Hub: какие схемы защиты дали результат?
 21 сентября 2026, 07:20437
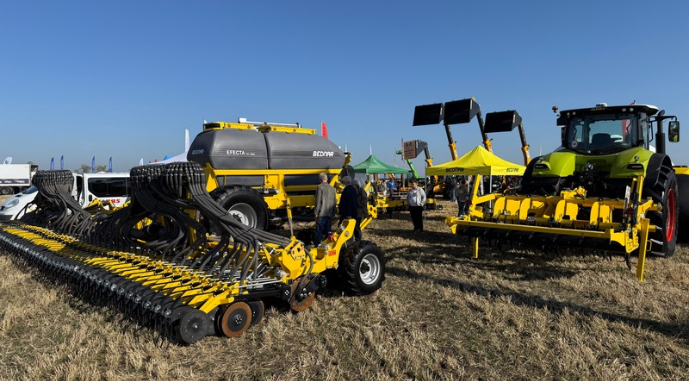
BEDNAR показала технику для основных полевых операций
 18 сентября 2026, 07:20917
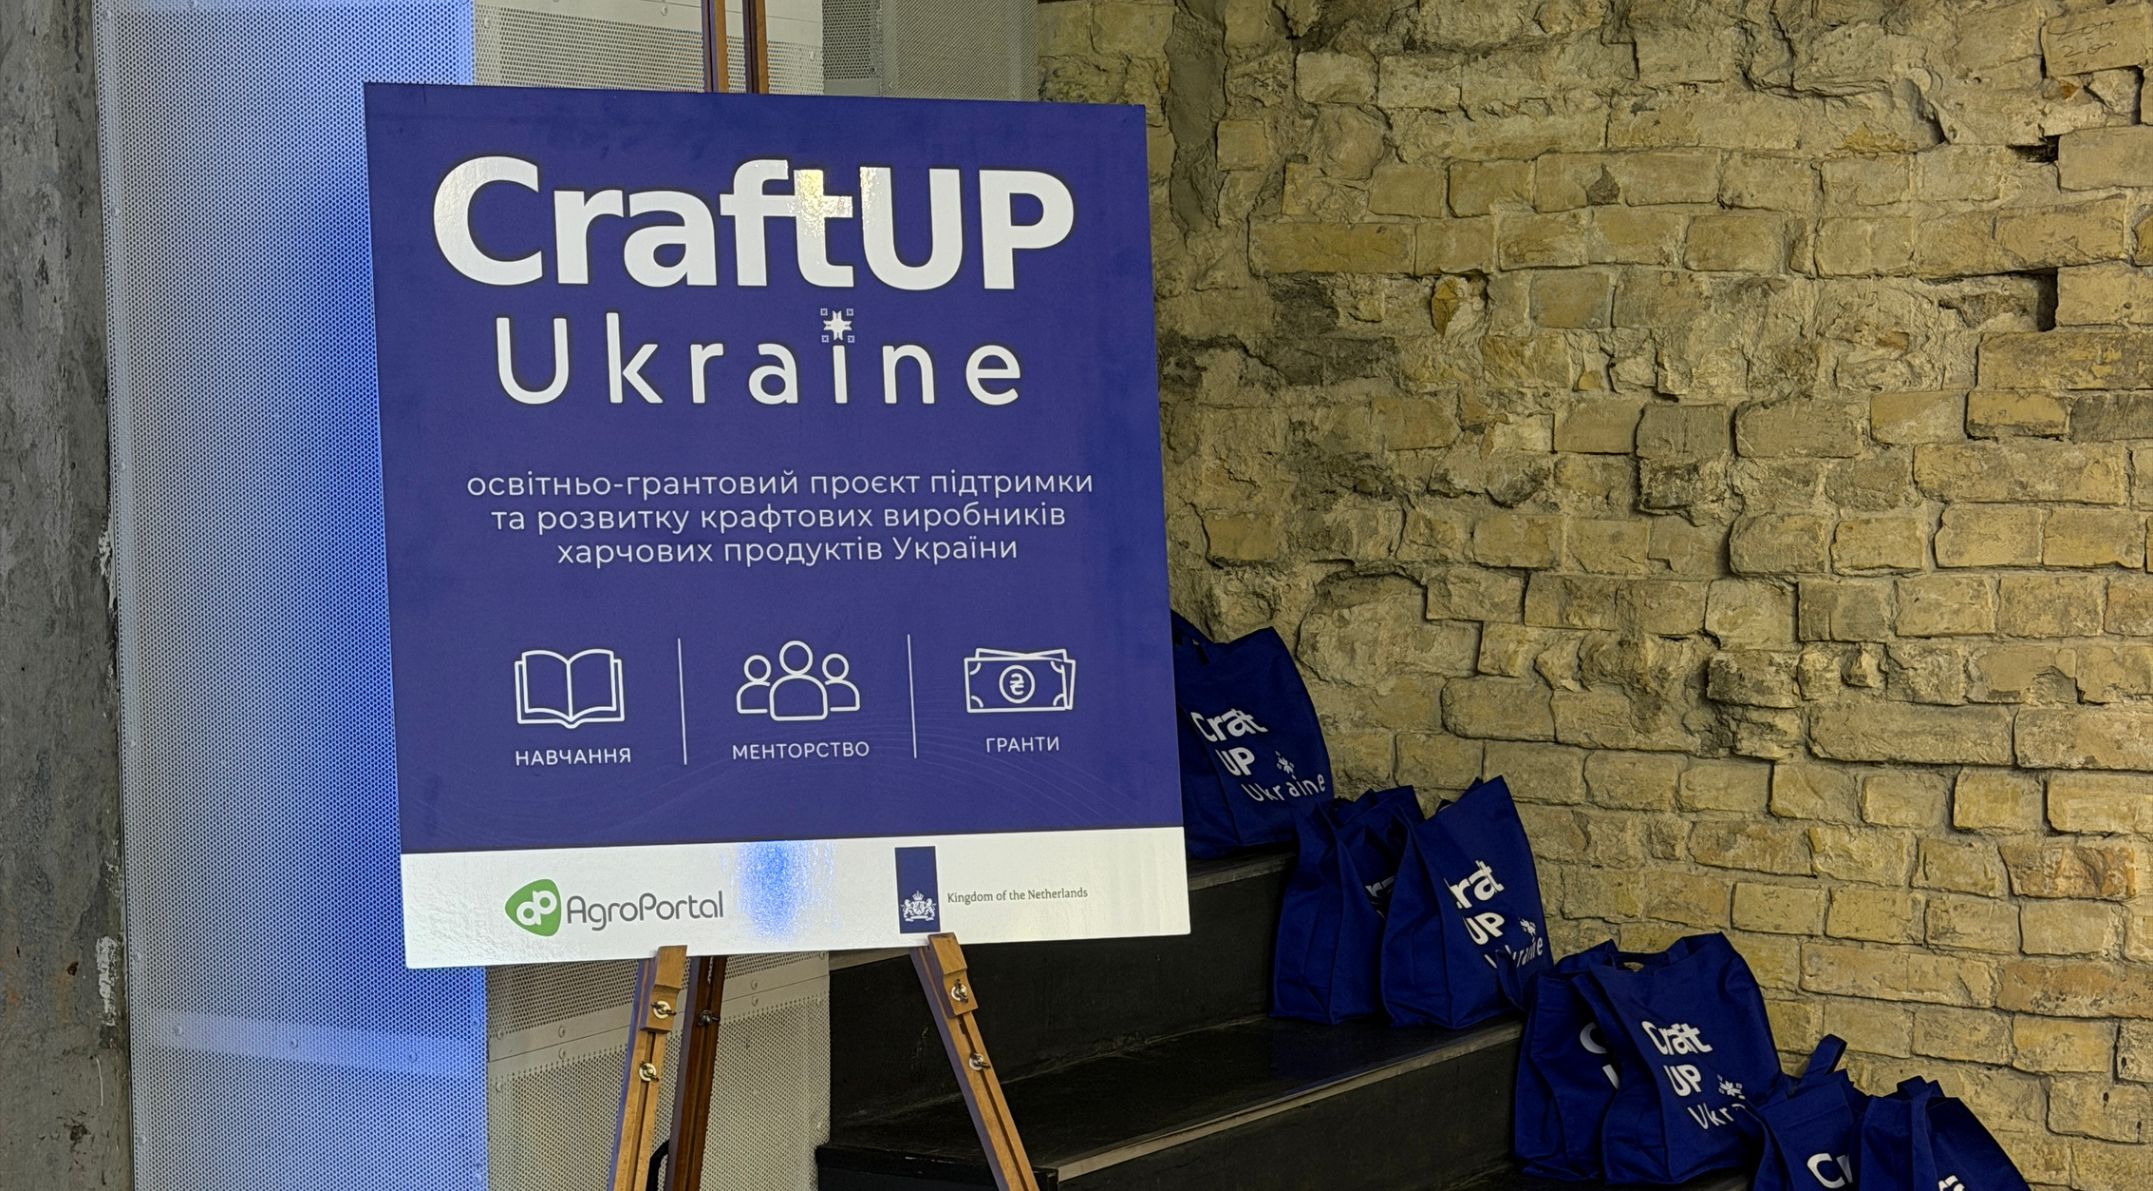
CraftUP Украина. Финалисты защитили бизнес-проекты и получили гранты
- 23 сентября 2026, 18:00 179
 Малави получила 1,6 тыс. т продовольствия по программе Food from Ukraine
Республика Малави получила первую в 2026 году партию украинской продовольственной помощи в рамках гуманитарной инициативы Food from Ukraine.
- 23 сентября 2026, 16:52 176
 Евроквоты тесненькие, но показывают реальные экспортные возможности Украины
Объемы квот Европейского Союза на украинскую агропродукцию, обновленные в 2025 году, оказались значительно больше, чем ожидали экспортеры и эксперты.
- 23 сентября 2026, 09:28 489
 В правительстве Украины считают, что настало время для зернового перемирия с россией
Украина открыта для переговоров о зерновом перемирии с россией.
- 21 сентября 2026, 09:45 1027
 Западный Буг запускает программу финансирования для агропроизводителей совместно с БАНК КД и Ассоциацией Дунайская Соя
Программа предусматривает беззалоговое финансирование приобретения семян пшеницы, ячменя и сои на условиях с минимальной процентной ставкой для клиента (от 0,01 до 9,6% — в зависимости от срока кредитования).
- 18 сентября 2026, 07:11 4543
 Черное море в огне, Дунай мелеет: идеальный шторм для зернового экспорта Украины и Молдовы
Сезон 2026/27 показал, что для украинского зернового экспорта главным ограничением все чаще становится не цена товара, а способность физически, безопасно и своевременно доставить его покупателю. Большая Одесса остается незаменимой для крупных судовых партий, но работает под постоянным военным риском. Дунай, с 2022 года ставший страховым маршрутом, имеет собственные физические и операционные ограничения. В результате рынок одновременно сталкивается с более дорогим фрахтом, очередями на Сулинском канале, нехваткой предсказуемости, более дорогим оборотным капиталом и необходимостью постоянно держать резервный маршрут.
- 16 сентября 2026, 14:25 1542
 Ученый назвал три фактора, определяющих экономику поля
Все призывы к улучшению технологии выращивания, сохранению плодородия почвы и другие не будут приняты производственниками, если они не приносят прибыли.
- 08 сентября 2026, 15:25 5849
 Подсолнечник впервые за два года стал дешевле рапса
Активное поступление физического предложения подсолнечника нового урожая происходило на украинском рынке на прошлой неделе.
- 09 августа 2026, 08:40 7020
 Цены на ранее бюджетные крупы в Украине выросли из-за признаков дефицита
На рынке крупяных культур наблюдается значительное сокращение производства, что влечет за собой рост цен на социальные крупы.
- 07 августа 2026, 17:23 1652
 Прогноз урожая зерновых в Украине повышен благодаря кукурузе и ячменю
Прогноз производства зерновых и зернобобовых культур в Украине в сезоне 2026/27 пересмотрен в сторону роста — до 64,3 млн т.