
Рынок подсолнечника пройдет ценовое дно в октябре
Цены на кукурузу приближаются к сезонному дну
16 сентября 2023, 08:45 2816

Цены на кукурузу приближаются к сезонному «дну» во всех направлениях.
Об этом сообщают аналитики Spike Вгокегѕ.
«Рынок Италии и Германии подвергся коррекции цен и торговался в диапазоне €195-200 DAP, что на €15 ниже, чем на прошлой неделе. Активное предложение урожая из Восточной Европы существенно насыщает рынки Западной и Южной Европы. Новый урожай кукурузы торговался на рынке FOB Констанцы по цене €200-210 ($220 за тонну, или эквивалентно 78 центов к декабрьскому фьючерсу). Испания была покупателем и предлагала +125 центов CIF ($238 за тонну, или €222 за тонну)», — уточнили специалисты.
Большинство европейских игроков ожидает существенно большего предложения кукурузы из Центральной Европы и Украины.
«Главный вопрос заключается лишь в эффективности логистики. Пшеница и ячмень для корма дешевле, чем кукуруза в Европе, что может привести к уменьшению спроса на кукурузу в этом секторе, где он является наиболее чувствительным к ценам», — прогнозируют эксперты.
Последние индикации покупателей:
- DAP Украина (граница) ~€120-130;
- DAP Румыния (порт) ~$195-200;
- DAP Германия (сев.) (поезд) ~€185-190;
- DAP Германия (сев.) (авто) ~€190-195;
- DAP Италия (сев.) (поезд) ~€195-200;
- DAP Италия (сев.) (авто) ~€215-220;
- CIF Италия (сев.) ~$230-235.
Кроме того, цены на пшеницу продолжают снижаться в дунайских портах, тогда как цены на пшеницу остаются стабильными на европейском рынке.
Последние индикации покупателей:
- DAP Украина (Дунай) 11.5pro ~$160-165;
- DAP Украина (Дунай) 10.5pro ~$142-145;
- DAP Румыния (порт) 11.5pro ~$210-215;
- DAP Румыния (порт) 10.5pro ~$195-205;
- DAP Германия (сев.) (поезд) 10.5pro ~€185-188;
- DAP Италия (сев.) (авто) 10.5pro ~€190-200;
- DAP Италия (сев.) (поезд) 10.5pro ~€190-195.

 02 октября 2026, 07:20100
Изменение торговых потоков: какие возможности есть у украинского производителя
 30 сентября 2026, 07:20288
Органический сектор демонстрирует устойчивость и остается в топ-5 поставщиков продукции в ЕС
 28 сентября 2026, 07:20842
В Глухове обустроили 3-гектарный яблоневый сад с 13 сортами
- 02 октября 2026, 06:02 328
 Третий сезон с профицитом: глобальная торговля пшеницей твердых сортов замедляется
В мире в 2026/27 МГ прогнозируется увеличение производства пшеницы твердых сортов (дурум) на 0,6 млн т, что в масштабах глобального рынка имеет определенное значение. В то же время в этом сезоне ожидается дальнейший рост запасов дурума примерно на 1,7 млн т по сравнению с прошлым годом.
- 01 октября 2026, 15:24 1733
 Агропродсервис переходит на выращивание культур исключительно для собственных нужд
В многопрофильной агропромышленной компании с полным замкнутым циклом производства «Агропродсервис», учитывая сложности с логистикой, просмотрели севооборот и вышли в первую очередь на культуры, которые могут использовать для собственных нужд.
- 30 сентября 2026, 16:51 540
 Урожайность пшеницы в Новаагро увеличилась на 50%
Аграрная компания «Агронова», входящая в группу компаний «Новаагро», завершила уборку ранних культур. С площади около 11,5 тыс. га намолочено 46,8 тыс. т продукции.
- 30 сентября 2026, 13:50 2230
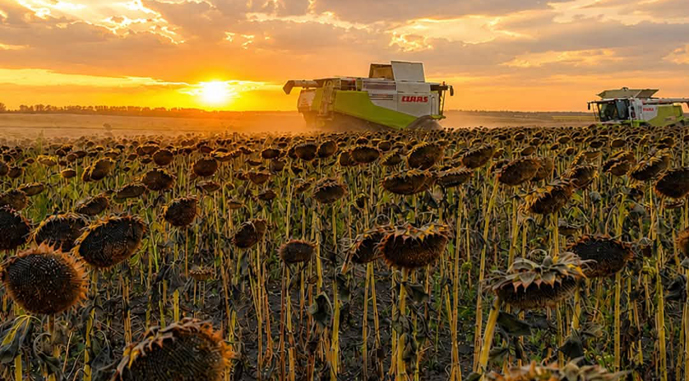 HarvEast завершает обмолот подсолнечника, уборка кукурузы только начинается
HarvEast завершает обмолот подсолнечника в Киевской области, тогда как уборка кукурузы только началась.
- 30 сентября 2026, 11:58 2206
 Кукуруза имеет шанс достичь уровня безубыточности
Украинская экономика больше всего страдает от экспортных цен, действующих сейчас на рынке. В настоящее время внутренние цены на зерно в Украине составляют $100/т, что, в зависимости от региона, как минимум на $50 ниже себестоимости. Поэтому это очень серьезная проблема для украинских аграриев.
- 24 сентября 2026, 12:45 2000
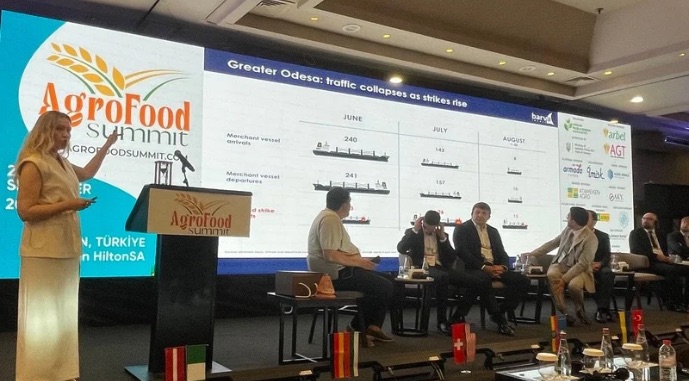 Если не заработают порты, глобальные рынки потеряют 38 млн т зерновых из Черноморского региона
Глобальный рынок может недополучить до 38 млн т зерновых из Черноморского региона в случае сохранения ограниченной работы портов Черного моря до конца сезона 2026/27.
- 22 сентября 2026, 12:45 1184
 Крупный покупатель украинской пшеницы пошел за зерном во Францию, Болгарию и Румынию
Египет диверсифицирует импорт пшеницы и увеличивает закупки во Франции, Болгарии и Румынии на фоне перебоев с поставками из Украины и россии.
- 18 сентября 2026, 07:11 4924
 Черное море в огне, Дунай мелеет: идеальный шторм для зернового экспорта Украины и Молдовы
Сезон 2026/27 показал, что для украинского зернового экспорта главным ограничением все чаще становится не цена товара, а способность физически, безопасно и своевременно доставить его покупателю. Большая Одесса остается незаменимой для крупных судовых партий, но работает под постоянным военным риском. Дунай, с 2022 года ставший страховым маршрутом, имеет собственные физические и операционные ограничения. В результате рынок одновременно сталкивается с более дорогим фрахтом, очередями на Сулинском канале, нехваткой предсказуемости, более дорогим оборотным капиталом и необходимостью постоянно держать резервный маршрут.
- 16 сентября 2026, 14:25 1730
 Ученый назвал три фактора, определяющих экономику поля
Все призывы к улучшению технологии выращивания, сохранению плодородия почвы и другие не будут приняты производственниками, если они не приносят прибыли.
- 08 сентября 2026, 15:25 5901
 Подсолнечник впервые за два года стал дешевле рапса
Активное поступление физического предложения подсолнечника нового урожая происходило на украинском рынке на прошлой неделе.