
Мировой рынок соевого шрота в ближайшие месяцы замедлится
Канада завалила рынок ЕС рапсовым шротом
15 декабря 2025, 15:30 1853
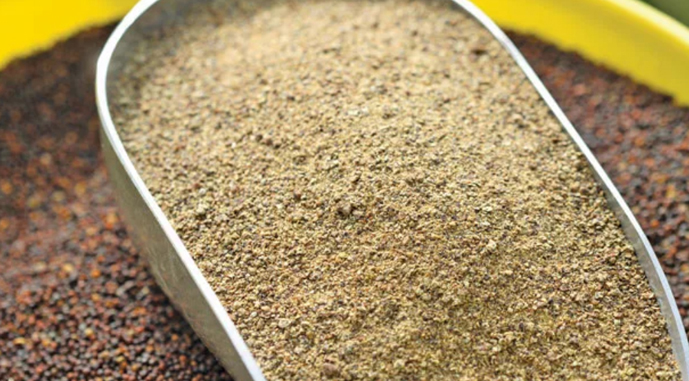
Сезонное увеличение внутренних запасов рапсового шрота вместе с активным его импортом, а также снижение спроса на соевый шрот после переноса внедрения регламента EUDR приводит к снижению цен на рапсовый шрот в ЕС в начале декабря.
Об этом сообщает ИА «АПК-Информ».
Так, по состоянию на 9 декабря спотовые цены на рапсовый шрот (FOB Гамбург) составляли $216 за тонну, что на 10% ниже показателя в начале ноября и на 28% — соответствующего показателя год назад.
На ценовую ситуацию также оказывают влияние высокие запасы рапсового шрота в ЕС.
По данным Еврокомиссии, импорт рапсового шрота в ЕС с начала 2025/26 МГ по состоянию на 7 декабря достиг 432,5 тыс. т, что более чем вдвое превышает соответствующий показатель в прошлом году. Основной рост был обеспечен поставками из Канады — до 324,8 тыс. т, тогда как в прошлом году страна не осуществляла поставки продукта в ЕС.

 19 октября 2026, 07:20300
В США возрождают старые сорта яблок на фоне доминирования нескольких популярных разновидностей
 16 октября 2026, 07:20494
В Винницкой области выращивают декоративные тыквы для хэллоуинского декора
 14 октября 2026, 07:201056
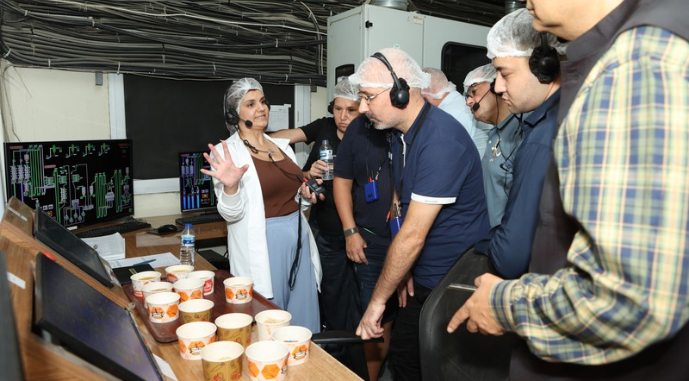
Паста из нута и чечевицы: как работает один из крупнейших в мире заводов по переработке бобовых
- 19 октября 2026, 13:24 358
 Торговля молочными продуктами из ЕС: какие барьеры беспокоят украинских экспортеров
Украинская молочная отрасль сохраняет производственный потенциал и готова полноценно интегрироваться в европейский рынок, несмотря на сложнейшие условия войны.
- 19 октября 2026, 09:55 402
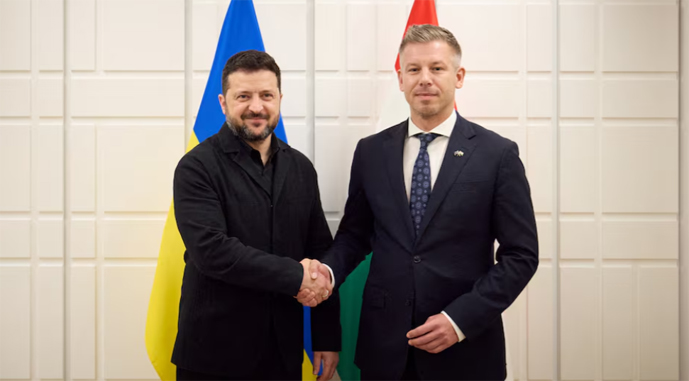 Венгрия подтвердила готовность пропускать украинскую агропродукцию транзитом
Президент Украины Владимир Зеленский обратился к соседям — Польше, Румынии, Словакии и Венгрии — с просьбой разрешить транзит украинских зерновых грузов через блокаду Черного моря.
- 14 октября 2026, 06:14 3193
 Переработчики в плюсе, аграрии в минусе: какую эффективность показала экспортная пошлина на сою и рапс
Основной ожидаемый эффект от введения экспортной пошлины на сою и рапс достигнут — меньшие внутренние цены, которые должны стимулировать переработку и наращивать добавленную стоимость. Однако, работая по таким правилам, аграрии недополучают средства и в перспективе могут сокращать посевы под этими культурами.
- 07 октября 2026, 14:50 714
 Приоритет для экспорта шротов может ударить по животноводству и зерновым
Всеукраинская аграрная рада призвала правительство не предоставлять шроту и жмыху приоритет при экспорте в условиях дефицита логистических мощностей. В ассоциации считают, что это может повысить себестоимость продукции животноводства и ограничить экспорт других аграрных грузов.
- 05 октября 2026, 14:25 1069
 Производство фасоли сокращается в ключевых странах-производителях
Мировой рынок фасоли в сезоне 2026/27 может столкнуться с ограниченным предложением из-за сокращения производства в Канаде, США, Мексике, Бразилии и Аргентине. Наибольшие риски касаются черной фасоли и пинто.
- 05 октября 2026, 13:23 1157
 Доля Украины в импорте рапсового масла в ЕС превысила 75%
Украина в начале сезона сократила экспорт рапса в Евросоюз, но существенно увеличила поставки рапсового масла.
- 03 октября 2026, 07:00 717
 Итоговый показатель EBITDA в агропроизводстве в сезоне 2025 года снизился на 9%
Фактический показатель EBITDA после реализации продукции сезона 2025 года по основным сельскохозяйственным культурам составляет $405/га. По сравнению с сезоном 2024 года, когда EBITDA достигла $446/га, результат снизился примерно на 9%.
- 02 октября 2026, 06:02 1674
 Третий сезон с профицитом: глобальная торговля пшеницей твердых сортов замедляется
В мире в 2026/27 МГ прогнозируется увеличение производства пшеницы твердых сортов (дурум) на 0,6 млн т, что в масштабах глобального рынка имеет определенное значение. В то же время в этом сезоне ожидается дальнейший рост запасов дурума примерно на 1,7 млн т по сравнению с прошлым годом.
- 25 мая 2020, 07:27 3048
 Аграрный лайфхак // Сверхурожайные результаты озимых культур Semelita вопреки «погодным качелям»Нынешние климатические условия были не очень благоприятными для озимых культур. Невысокий запас продуктивной влаги привел к критической ситуации, особенно в южных областях Украины.
- 12 февраля 2018, 07:00 22304
 Как изменились посевы на украинских полях за 10 лет?За последние 10 лет украинское сельское хозяйство значительно изменилось. Повлияло не столько изменение климата, сколько сам подход к ведению аграрного производства.