
Соняшнику не вистачає для повного покриття потреб заводів
Сезонна модель не працює: на олійному ринку прогнозують нетиповий рух цін
02 квітня 2026, 15:28 4207

Український ринок соняшнику поточного сезону може відхилитися від традиційної сезонної моделі.
Ситуація формується під впливом зовнішніх факторів, насамперед через дисбаланси на ринку рослинних олій, що задають орієнтир для ціноутворення у сегменті сировини, повідомляють аналітики сільгоспкооперативу ПУСК, створеного в межах Всеукраїнської аграрної ради.
«Фундаментально ринок підтримується скороченням виробництва у ключових регіонах. Урожай соняшнику в Україні, ЄС та росії був слабшим за очікування, що обмежує пропозицію та формує передумови для подальшого зміцнення цін. На цьому тлі внутрішній ринок уже демонструє доволі сильні цінові позиції: закупівельні умовні ціни на соняшник перевищили 30 тис. грн/т, що є високим рівнем для цього періоду сезону», — зазначають аналітики.
Вагомим орієнтиром для ринку є ситуація з рослинними оліями.
«Ціни на соняшник напряму залежать від ситуації на ринку олій. Зараз сформувався нетиповий перекіс, коли соняшникова олія тимчасово втратила премію до соєвої. Такі ситуації зазвичай не тривають довго, і ринок їх вирівнює», — пояснюють у ПУСК.
У разі збереження високих цін на соєву олію це створюватиме передумови для подальшого зростання соняшникової олії та цін на соняшник.
«Якщо соєва олія залишатиметься на високих рівнях, соняшникова підтягнеться слідом, а це автоматично підтримає і ціни на соняшник. Потенціал зростання по олії оцінюється щонайменше у 150-200 $/т, що може транслюватися і в підвищення цін на соняшник. Водночас цей процес не буде миттєвим і може розтягнутися на кілька місяців», — прогнозують аналітики.
При цьому поведінка ринку найближчими місяцями може відрізнятися від звичної сезонної моделі. Традиційно у квітні – червні ціни на соняшник знижуються, однак у поточних умовах цей сценарій не є гарантованим.
«Цього сезону ринок соняшнику може поводитися нетипово. У короткостроковій перспективі можливе певне просідання, зокрема через те, що заводи вже покриті сировиною приблизно на 60-70% і можуть тимчасово тиснути на ціни. Водночас у середньостроковій перспективі ринок має потенціал до зростання», — резюмують у ПУСК.

 16 жовтня 2026, 07:20334
На Вінниччині вирощують декоративні гарбузи для геловінського декору
 14 жовтня 2026, 07:20820
Паста з нуту й сочевиці: як працює один із найбільших у світі заводів з переробки бобових
 12 жовтня 2026, 07:20849
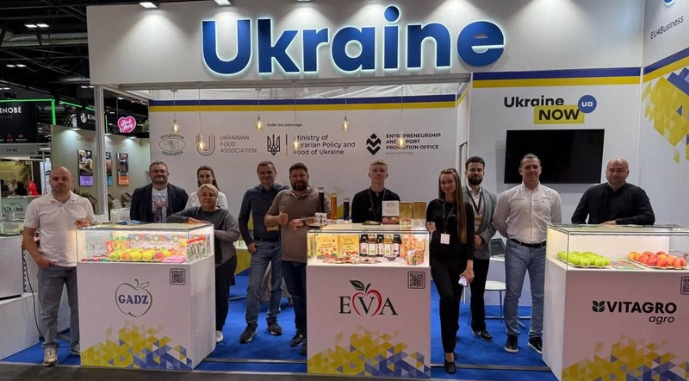
Українські виробники шукають нові ринки збуту на Fruit Attraction 2026
- 15 жовтня 2026, 18:00 7617
 Аграрії сповільнюють обмолот кукурудзи, але на зиму в полі урожай поки не залишають
Затяжні опади ускладнюють збирання кукурудзи в Україні та збільшують витрати аграріїв.
- 13 жовтня 2026, 14:25 602
 Аграріям України потрібен 10-річний перехідний період після вступу до ЄС
Всеукраїнська аграрна рада (ВАР) пропонує запровадити 10-річний перехідний період для адаптації українського агросектору до вимог ЄС, відлік якого розпочинатиметься з моменту вступу України до об'єднання.
- 13 жовтня 2026, 13:25 3427
 Аграрії зменшують обробіток ґрунту, щоб здешевити посівну
Через подорожчання дизельного пального українські аграрії переглядають технології вирощування озимих культур і відмовляються від частини операцій з обробітку ґрунту. Це дає змогу скоротити витрати, однак може вплинути на майбутню врожайність.
- 09 жовтня 2026, 12:00 2068
 Заводи готові підвищувати закупівельні ціни на сою
В Україні в умовах блокади морського експорту соя наразі залишається найменш проблемною культурою для реалізації.
- 06 жовтня 2026, 16:52 785Українські ОЕЗи припинили переробку ріпаку та переходять на соняшник
Олійно-екстракційні заводи (ОЕЗ) в Україні практично припинили переробку ріпаку й активно переходять на соняшник.
- 01 жовтня 2026, 13:20 888
 Попит Європи визначає ціни на український ріпак: чого чекати до кінця року
Український ринок ріпаку залишається активним завдяки стабільному попиту з боку Європи. Водночас найближчими тижнями ціни можуть знизитися через корекцію на європейському ринку.
- 08 вересня 2026, 15:25 6002
 Соняшник уперше за два роки став дешевшим за ріпак
Активне надходження фізичної пропозиції соняшнику нового врожаю відбувалось на українському ринку минулого тижня.
- 28 серпня 2026, 12:45 1163
 Ціни на ріпак в Україні можуть зрости у вересні
Збиральна кампанія ріпаку в Україні фактично завершена: аграрії намолотили близько 3,7–3,8 млн т із 99% площ. Це найкращий результат із 2022 року. Водночас на внутрішньому ринку попит на ріпак починає перевищувати пропозицію.
- 13 серпня 2026, 08:40 2309
 Блокада українських портів вплине на олійний ринок: сценарії розвитку подій
Фактичне припинення постачань української та російської соняшникової олії через основні чорноморські та азовські порти викликало невизначеність на ринку та змінює правила гри в секторі.
- 23 квітня 2026, 15:27 1431
 Ціни на соняшникову олію в портах піднялись до 4-річного максимуму
Підвищення цін попиту на нерафіновану соняшникову олію спостерігається в портах України четвертий тиждень поспіль.