Форвардные цены на рапс в Украине падают
Торговля пшеницей и рапсом в Украине перешла на новый урожай
30 июня 2026, 13:52 1255
Украинский рынок пшеницы и рапса уже фактически перешел в новый маркетинговый сезон.
Об этом сообщают аналитики Spike Brokers.
«За неделю продовольственная пшеница потеряла $4, а фуражная — $9, что отражает появление первых объемов нового урожая и постепенное завершение торговли старым зерном. За первые 25 дней июня экспорт пшеницы достиг 1,31 млн т, основными покупателями остаются Алжир, Индонезия, Италия и Турция. Рынок входит в период сезонного увеличения предложения, в то время как активность импортеров и трейдеров будет определять скорость формирования нового ценового баланса», — отмечают специалисты.
Полный текст доступен на украинском языке

 05 октября 2026, 07:20248
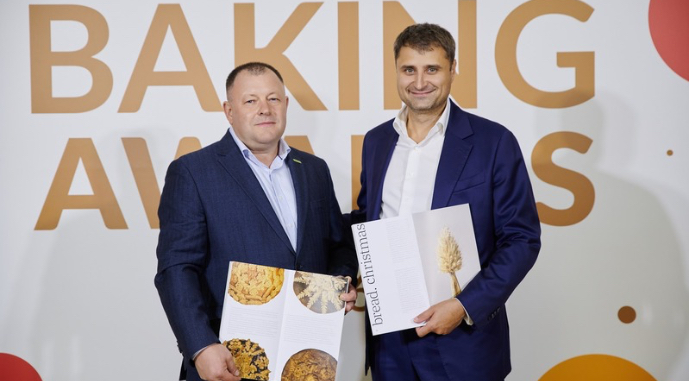
Мельники и пекари выпустили книгу об украинском хлебе
 02 октября 2026, 07:20897
Изменение торговых потоков: какие возможности есть у украинского производителя
 30 сентября 2026, 07:20638
Органический сектор демонстрирует устойчивость и остается в топ-5 поставщиков продукции в ЕС
- 06 октября 2026, 16:52 280Украинские МЭЗы прекратили переработку рапса и переходят на подсолнечник
Маслоэкстракционные заводы (МЭЗ) в Украине практически прекратили переработку рапса и активно переходят на подсолнечник.
- 05 октября 2026, 13:23 616
 Доля Украины в импорте рапсового масла в ЕС превысила 75%
Украина в начале сезона сократила экспорт рапса в Евросоюз, но существенно увеличила поставки рапсового масла.
- 03 октября 2026, 07:00 393
 Итоговый показатель EBITDA в агропроизводстве в сезоне 2025 года снизился на 9%
Фактический показатель EBITDA после реализации продукции сезона 2025 года по основным сельскохозяйственным культурам составляет $405/га. По сравнению с сезоном 2024 года, когда EBITDA достигла $446/га, результат снизился примерно на 9%.
- 02 октября 2026, 06:02 1211
 Третий сезон с профицитом: глобальная торговля пшеницей твердых сортов замедляется
В мире в 2026/27 МГ прогнозируется увеличение производства пшеницы твердых сортов (дурум) на 0,6 млн т, что в масштабах глобального рынка имеет определенное значение. В то же время в этом сезоне ожидается дальнейший рост запасов дурума примерно на 1,7 млн т по сравнению с прошлым годом.
- 01 октября 2026, 15:24 4315
 Агропродсервис переходит на выращивание культур исключительно для собственных нужд
В многопрофильной агропромышленной компании с полным замкнутым циклом производства «Агропродсервис», учитывая сложности с логистикой, просмотрели севооборот и вышли в первую очередь на культуры, которые могут использовать для собственных нужд.
- 01 октября 2026, 13:20 758
 Спрос в Европе определяет цены на украинский рапс: чего ожидать до конца года
Украинский рынок рапса остается активным благодаря стабильному спросу со стороны Европы. В то же время в ближайшие недели цены могут снизиться из-за коррекции на европейском рынке.
- 18 сентября 2026, 07:11 5095
 Черное море в огне, Дунай мелеет: идеальный шторм для зернового экспорта Украины и Молдовы
Сезон 2026/27 показал, что для украинского зернового экспорта главным ограничением все чаще становится не цена товара, а способность физически, безопасно и своевременно доставить его покупателю. Большая Одесса остается незаменимой для крупных судовых партий, но работает под постоянным военным риском. Дунай, с 2022 года ставший страховым маршрутом, имеет собственные физические и операционные ограничения. В результате рынок одновременно сталкивается с более дорогим фрахтом, очередями на Сулинском канале, нехваткой предсказуемости, более дорогим оборотным капиталом и необходимостью постоянно держать резервный маршрут.
- 16 сентября 2026, 14:25 1832
 Ученый назвал три фактора, определяющих экономику поля
Все призывы к улучшению технологии выращивания, сохранению плодородия почвы и другие не будут приняты производственниками, если они не приносят прибыли.
- 15 сентября 2026, 12:44 1303
 Высоцкий: Экспорт украинской пшеницы сейчас убыточен
Экспортные цены на украинскую пшеницу перестали покрывать затраты на ее выращивание из-за высокой стоимости логистики.
- 25 мая 2020, 07:27 3033
 Аграрный лайфхак // Сверхурожайные результаты озимых культур Semelita вопреки «погодным качелям»Нынешние климатические условия были не очень благоприятными для озимых культур. Невысокий запас продуктивной влаги привел к критической ситуации, особенно в южных областях Украины.