
Ликвидность торговли зерном старого урожая почти нулевая
Ожидание нового урожая пшеницы давит на цены: когда они достигнут дна
14 июня 2024, 15:31 5059

Импортеры сейчас ожидают снижения цен на пшеницу из-за приближения нового урожая.
Как сообщают аналитики сельхозкооператива ПУСК, созданного в рамках ВАР, сейчас наблюдается разрыв между спросом и предложением.
«Например, в Бангладеш цена спроса на пшеницу составляет $280-285 за тонну, тогда как экспортная цена украинской пшеницы равна $295 за тонну. Это означает, что разрыв в цене составляет примерно $10. Импортеры ждут дальнейшего снижения цен, поскольку новый урожай уже скоро, и биржевые цены снижаются. Например, цены на российскую пшеницу с содержанием белка 12,5% снизились с $250 за тонну до $246-247 за тонну. Франция за прошедшую неделю снизила цены на $23 за тонну, а румынские трейдеры в прошлую пятницу и понедельник снизили цены на $7-10 за тонну», — рассказали аналитики.
Важным фактором на рынке стал запрет Турции на импорт пшеницы, который направлен на защиту внутреннего производителя от конкуренции из Украины и россии и продлится до октября. Турция является одним из крупнейших зерновых хабов в Черном море, поэтому запрет может существенно повлиять на цены, поскольку эта страна была значительным импортером зерна из Украины, Румынии и россии.
Аналитики прогнозируют, что новый урожай может оказать давление на цены, которые восстановятся ближе к осени.
«В июне ожидаются первые обкосы нового урожая, что приведет к увеличению предложения на рынке. Это может вызвать дальнейшее снижение цен с потенциалом падения на $5 за тонну еженедельно в течение следующих двух недель. Цены могут достичь дна — $170-180 за тонну на базисе СРТ. Однако во второй половине августа ожидается постепенный рост цен», — считают в ПУСК.
Эксперты отмечают, что на глобальном рынке в новом сезоне ожидается дефицит предложения пшеницы. По прогнозам, в рф производство уменьшится на 20 млн т, в ЕС — на 10 млн т, а в Украине — на 2-3 млн т экспортного потенциала. Это повлияет на рынок в августе – сентябре, когда предложение уменьшится, и цены начнут расти.

 23 сентября 2026, 07:20305
LNZ Hub: какие схемы защиты дали результат?
 21 сентября 2026, 07:20536
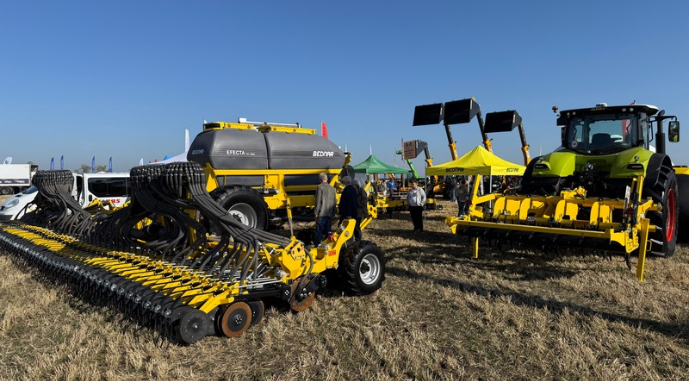
BEDNAR показала технику для основных полевых операций
 18 сентября 2026, 07:20986
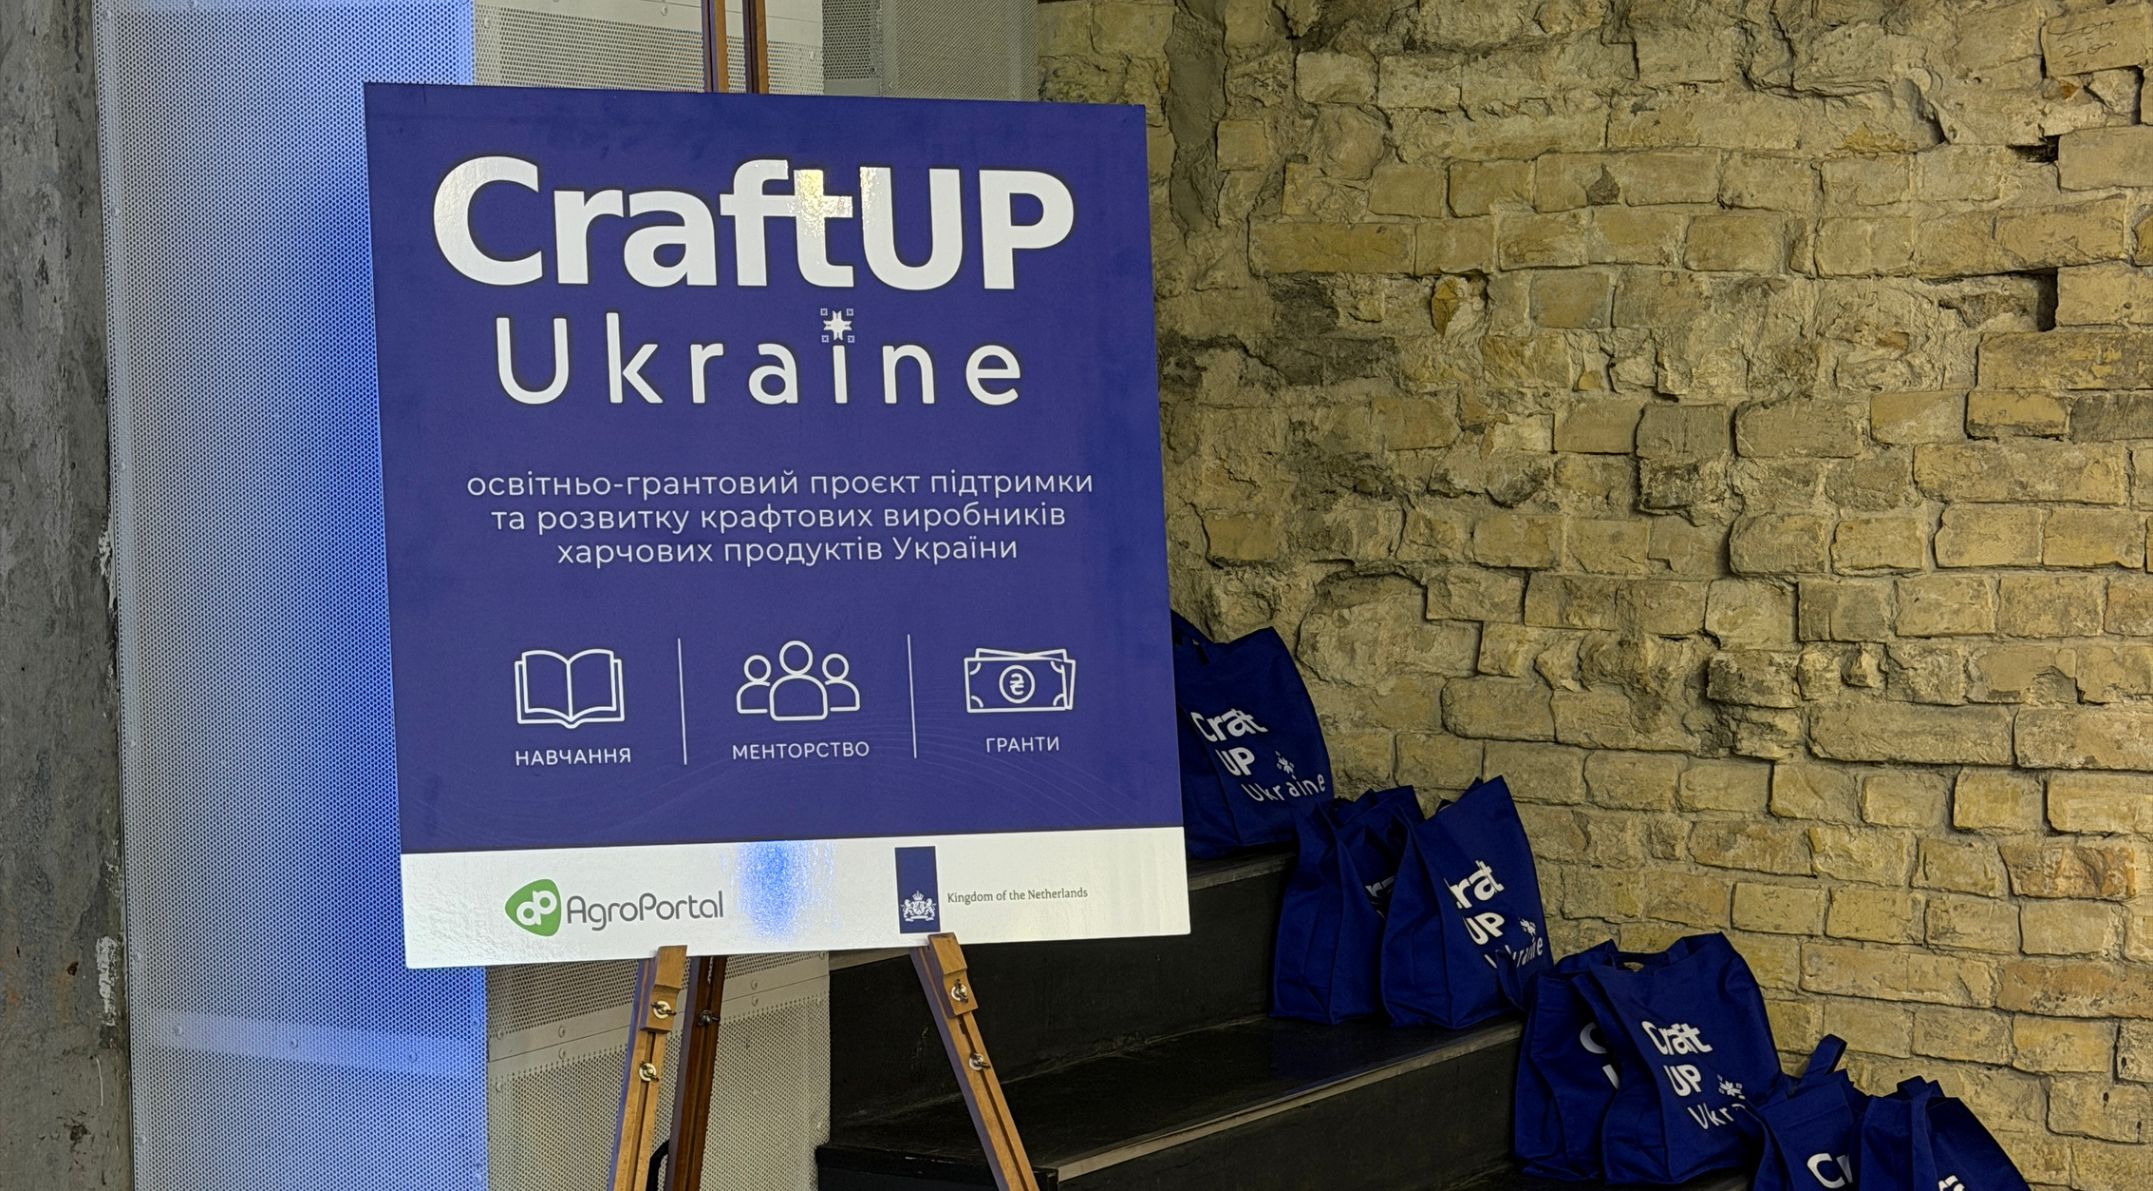
CraftUP Украина. Финалисты защитили бизнес-проекты и получили гранты
- 24 сентября 2026, 14:50 475
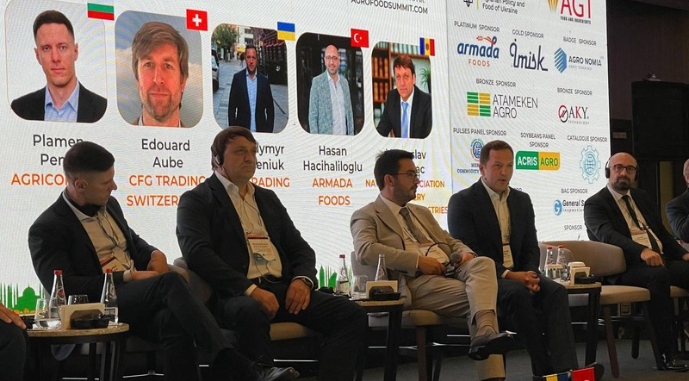 Блокирование черноморских портов меняет работу турецких переработчиков
Ограничения работы черноморских портов уже влияют на турецких переработчиков и заставляют их менять подход к формированию запасов и логистике зерна.
- 24 сентября 2026, 13:52 499
 Польша ограничила хранение украинского транзитного зерна: экспортеры обратились к власти
Польская таможня ввела устный запрет на использование таможенных складов или силосов для временного хранения проходящего транзитом украинского зерна. Ни один официальный документ об установлении такого ограничения игрокам рынка не предоставлен.
- 23 сентября 2026, 09:28 695
 В правительстве Украины считают, что настало время для зернового перемирия с россией
Украина открыта для переговоров о зерновом перемирии с россией.
- 21 сентября 2026, 08:44 688
 Аграрии просят уменьшить проверки во время войны
Сельхозпроизводители Украины ожидают прекращения проверок бизнеса во время войны.
- 19 сентября 2026, 09:28 2518
 Украинская пшеница в октябре столкнется с конкуренцией на логистику
Украинская пшеница активно экспортируется через румынский порт Констанца, однако в октябре темпы поставок могут замедлиться из-за выхода на рынок больших объемов кукурузы и конкуренции культур за транспортные мощности.
- 18 сентября 2026, 16:52 1089
 Турция предлагает несколько безопасных маршрутов для судов в Черном море
Турция передала Украине и россии проект меморандума, предусматривающий прекращение атак на гражданские суда в Черном море.
- 18 сентября 2026, 07:11 4612
 Черное море в огне, Дунай мелеет: идеальный шторм для зернового экспорта Украины и Молдовы
Сезон 2026/27 показал, что для украинского зернового экспорта главным ограничением все чаще становится не цена товара, а способность физически, безопасно и своевременно доставить его покупателю. Большая Одесса остается незаменимой для крупных судовых партий, но работает под постоянным военным риском. Дунай, с 2022 года ставший страховым маршрутом, имеет собственные физические и операционные ограничения. В результате рынок одновременно сталкивается с более дорогим фрахтом, очередями на Сулинском канале, нехваткой предсказуемости, более дорогим оборотным капиталом и необходимостью постоянно держать резервный маршрут.
- 16 сентября 2026, 14:25 1571
 Ученый назвал три фактора, определяющих экономику поля
Все призывы к улучшению технологии выращивания, сохранению плодородия почвы и другие не будут приняты производственниками, если они не приносят прибыли.
- 28 августа 2026, 12:45 946
 Цены на рапс в Украине могут вырасти в сентябре
Уборочная кампания рапса в Украине фактически завершена: аграрии намолотили около 3,7–3,8 млн т с 99% площадей. Это лучший результат с 2022 года. В то же время на внутреннем рынке спрос на рапс начинает превышать предложение.
- 16 августа 2026, 13:23 1057
 Аренда вагонов для зерна осенью может подорожать до 60–70 $/т
Стоимость логистики и ограниченные экспортные маршруты остаются главными факторами, которые будут формировать ситуацию на украинском зерновом рынке в ближайшие месяцы. Они будут определять внутренние цены гораздо больше, чем объем урожая.