Эксперт: Весной пшеница подорожает

Такое мнение в ходе конференции Grow the Future, организованной компанией ALFA Smart Agro, выразила заместитель директора ProAgro Group Мария Колесник.
По ее словам, общие предложения по пшенице являются постоянными. «Вместе с тем, хотя и ненамного, но увеличивается общее ее потребление. Это приведет к уменьшению переходящих остатков на следующий маркетинговый год, побуждая цены к росту», — констатирует эксперт.

По словам Марии Колесник, для рынка пшеницы есть два важнейших фактора, которые будут влиять на формирование цен на пшеницу нынешнего сезона:
1) Особенно важен для нас: в текущем году производство пшеницы в России сокращено на 15 млн т. Этот фактор будет жестко формировать общее ценовое предложение. На политической неопределенности относительно ограничения экспорта из РФ будут играть биржевые аналитики и политики. Все это будет влиять на аграрные рынки.
2) Есть тенденция сокращения производства пшеницы в Австралии. Если в 2016 г. ее было 31 млн т, то сейчас — уже 18. Влияют изменения климата. Ни правительство этой страны, ни крупные корпорации пока не могут повлиять на последствия засухи. Из-за недостатка кормов и высокие цены, даже несмотря на поощрительные правительственные программы, австралийские фермеры начали массово вырезать скот.
Кроме общих, глобальных, на украинский рынок также будут существенно влиять и наши местные факторы. В их основе — погодные условия и качественные показатели пшеницы в Черноморском регионе.

«Украинское зерно обычно оценивается дешевле мировых аналогов. У нас преобладает пшеница 3-го класса, а не 2-го. Ближайшие территориальные конкуренты — Россия и Румыния — пытаются реализовать пшеницу с протеином 12,5 при нашем среднем показателе — 11,5. Поэтому мы идем в фарватере их цен с определенным дисконтом», — указывает эксперт.
Через общее низкое качество пшеницы в Черноморском регионе фитосанитарные службы, в частности, таких стран как Индонезия, Вьетнам накладывают ограничения на поставку. Россия уже получила письма о том, что будут возвращены целые партии, если подтвердится наличие в них определенных микроорганизмов.
«На проверку качества будут обращать больше внимания в украинских портах и в портах назначения. Отклонения обойдутся большими штрафными выплатами», — резюмирует Мария Колесник.
Алла Стрижеус, AgroPortal.ua
 25 сентября 2026, 07:31423
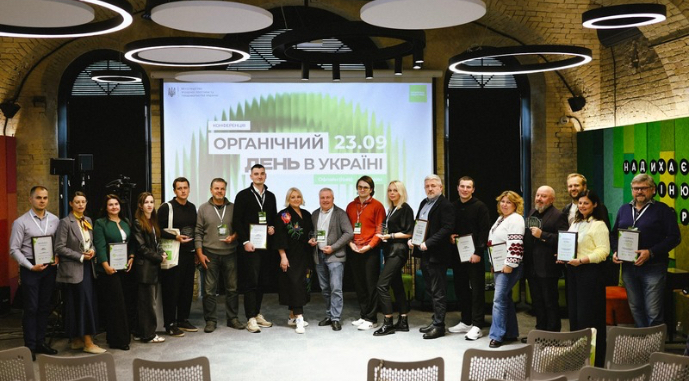
Ukraine Organic Awards: определены лучшие игроки органического рынка
 23 сентября 2026, 07:20525
LNZ Hub: какие схемы защиты дали результат?
 21 сентября 2026, 07:20718
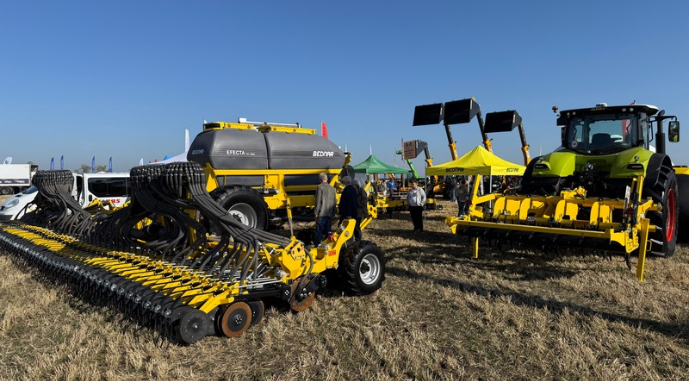
BEDNAR показала технику для основных полевых операций
- 24 сентября 2026, 12:45 1669
 Если не заработают порты, глобальные рынки потеряют 38 млн т зерновых из Черноморского региона
Глобальный рынок может недополучить до 38 млн т зерновых из Черноморского региона в случае сохранения ограниченной работы портов Черного моря до конца сезона 2026/27.
- 22 сентября 2026, 12:45 1076
 Крупный покупатель украинской пшеницы пошел за зерном во Францию, Болгарию и Румынию
Египет диверсифицирует импорт пшеницы и увеличивает закупки во Франции, Болгарии и Румынии на фоне перебоев с поставками из Украины и россии.
- 21 сентября 2026, 09:45 1149
 Западный Буг запускает программу финансирования для агропроизводителей совместно с БАНК КД и Ассоциацией Дунайская Соя
Программа предусматривает беззалоговое финансирование приобретения семян пшеницы, ячменя и сои на условиях с минимальной процентной ставкой для клиента (от 0,01 до 9,6% — в зависимости от срока кредитования).
- 19 сентября 2026, 09:28 2644
 Украинская пшеница в октябре столкнется с конкуренцией на логистику
Украинская пшеница активно экспортируется через румынский порт Констанца, однако в октябре темпы поставок могут замедлиться из-за выхода на рынок больших объемов кукурузы и конкуренции культур за транспортные мощности.
- 18 сентября 2026, 17:25 1542
 A’SPIK Group начала посев озимой пшеницы
В ООО «Фармгейт Украина», входящем в A’SPIK GROUP, начали посев озимой пшеницы. В этом году хозяйство планирует засеять около 600 га.
- 01 июля 2024, 05:57 7020
 Севооборот не обманешь: будут ли доминировать масличные на украинских полях?
По итогам весенней посевной кампании подсолнечник стал лидером по площади посева среди яровых культур.
- 14 июня 2024, 05:54 3283
 Месседж об уверенности: форвардные контракты вернулись на украинский рынок
Многие компании возвращаются к форвардному виду контрактования. Об этом уже заявили Kernel и Cargill. Это очень хороший знак, который демонстрирует, что украинский зерновой рынок снова становится цивилизованным — таким, как до начала полномасштабного вторжения. Тогда заключались и форвардные, и фьючерсные контракты, а отечественный рынок был полностью интегрирован в мировую экономику.
- 24 сентября 2023, 12:03 3121
 Мировым ценам на кукурузу прогнозируют снижение в течение сезона
На кукурузном рынке в текущем сезоне традиционно будут доминировать США и Южная Америка, доля которых в мировой торговле этой культурой вырастет с 67 до 75%.
- 14 июля 2023, 05:51 17832
 Сезон низких цен: ожидает ли украинский рынок еще большее проседание?
Новый маркетинговый год для украинских аграриев выглядит более комфортным с точки зрения балансов, ведь, несмотря на сложную логистику, остатков уже практически нет. Однако он остается сокрушительным в отношении цен на зерновые.
- 24 мая 2023, 06:12 12127
 Ценовое проседание до 30%, или С чем заходят аграрии в новый маркетинговый год
Высокая цена на продовольствие в мире в последние годы побудила аграриев к увеличению объемов производства. Избыток предложения уже давит на глобальный рынок.