
Частка зерна у контейнерних перевезеннях тримається на рівні 40%
Фрахтові ставки на перевезення зерна залишаються стабільними
29 листопада 2024, 19:00 1501

Фрахтові ставки на перевезення зерна з України цього тижня залишаються в основному стабільними, з незначними коливаннями на окремих маршрутах.
Про це повідомив аналітик ASAP Agri, фрахтовий брокер Atria Brokers Павло Лисенко.
«Торгова активність дещо пожвавилася, оскільки багато гравців ринку повернулися після галузевих подій. Проте досі велика пропозиція тоннажу в усіх сегментах ринку продовжує тиснути на позиції судновласників», — пояснив він.
Зокрема, за даними фахівців, ставки для «панамаксів» на перевезення кукурудзи або пшениці з глибоководних портів Одеси до південного Китаю залишаються стабільними на рівні 42-44 $/т.
Для «хендісайзів», що перевозять кукурудзу з глибоководних портів Одеси, ставки до східного узбережжя Італії стабільні на рівні 20-21 $/т.
Ставки для «коастерів» на перевезення кукурудзи з українських дунайських портів до східного узбережжя Італії теж залишаються без змін на рівні 30-31 $/т.
Фрахт для транспортування кукурудзи баржами з Рені або Ізмаїла до Констанци залишається на рівні 9 €/т.

 02 жовтня 2026, 07:20188
Зміна торговельних потоків: які можливості має український виробник
 30 вересня 2026, 07:20308
Органічний сектор демонструє стійкість і залишається в топ-5 постачальників продукції до ЄС
 28 вересня 2026, 07:20865
У Глухові облаштували 3-гектарний яблуневий сад із 13 сортами
- 02 жовтня 2026, 12:44 107
 Україна у вересні експортувала 2,4 млн тонн агропродукції
За підсумками вересня було експортовано 2,4 млн т агропродукції, що становить 46% від потреби. З них зернових 1,4 млн т — це 38% від потенційно необхідного експорту.
- 02 жовтня 2026, 10:31 194
 ООН та Туреччина готують переговори України з рф про зернове перемир'я
Організація об'єднаних націй (ООН) разом із Туреччиною працюють над переговорами між Україною та росією про перемир’я в Чорному морі, щоб налагодити постачання зерна.
- 02 жовтня 2026, 08:42 207
 Альтернативні шляхи агроекспорту подорожчали на 30-220% залежно від виду
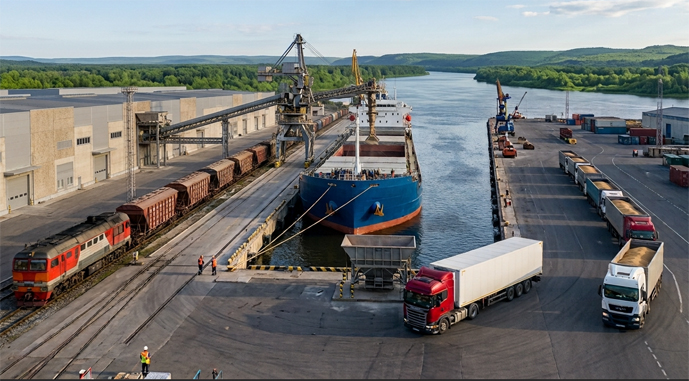
Усі без винятку альтернативні маршрути агроекспорту подорожчали за останній час у діапазоні від 30% до понад 150-220%. Найшвидше і найсильніше зростання — у річковому та морському фрахті.
- 01 жовтня 2026, 08:45 753
 Україна вибула з топ-10 найбільших покупців європейської агропродукції
Європейський Союз у січні – липні 2026 року експортував до України агропродукції на €2,68 млрд. Це на €239 млн, або 10% більше показника аналогічного періоду 2025 року.
- 30 вересня 2026, 16:08 724
 Пріоритет олійних в експорті посилить проблему переповнених зерносховищ
Надання пріоритету в логістиці олійним культурам та продуктам їх переробки є неприпустимим в умовах обмежених можливостей експорту української агропродукції.
- 30 вересня 2026, 11:58 2318
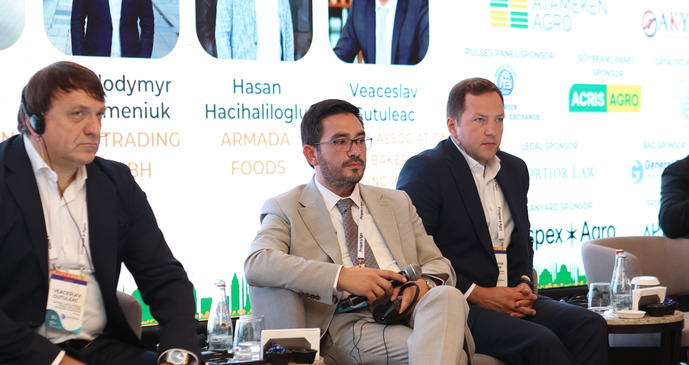 Кукурудза має шанс досягти рівня беззбитковості
Українська економіка найбільше страждає від експортних цін, які зараз діють на ринку. На даний час внутрішні ціни на зерно в Україні становлять $100/т, що, залежно від регіону, як мінімум на $50 нижче за собівартість. Тож це дуже серйозна проблема для українських аграріїв.
- 30 вересня 2026, 09:55 981
 Від завтра оренда зерновозів та цистерн Укрзалізниці подорожчає
Ставка оренди вагонів-зерновозів, які належать філії «Центр транспортної логістики» АТ «Укрзалізниця», з 1 жовтня зросте до 3371 грн/добу (+100 грн), після того як залишалася незмінною чотири місяці поспіль.
- 30 вересня 2026, 09:27 573
 Транзит української агропродукції зміцнює транспортну інфраструктуру ЄС
«Шляхи солідарності» стали одним із ключових практичних механізмів підтримки українського експорту під час повномасштабної війни, однак сьогодні важливо зробити їх економічно доступними для українських виробників.
- 29 вересня 2026, 16:50 731
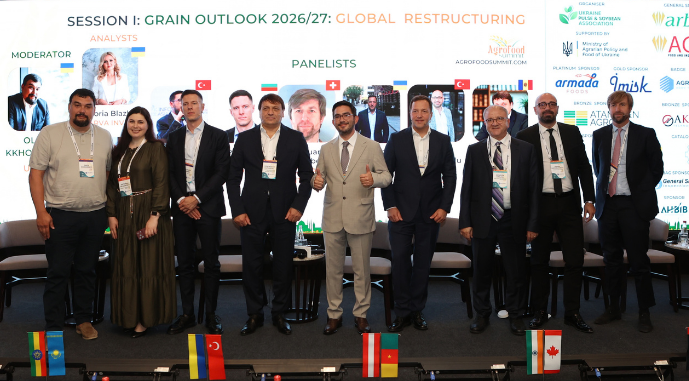 Україна може вийти на експорт 4 млн тонн зерна на місяць
Експортний потенціал України поточного сезону 2026/27 МР оцінюється у 55 млн т зернових та олійних культур. Для реалізації таких обсягів потрібно експортувати 5 млн т на місяць. Без експорту через глибоководні порти навряд чи можна досягти цієї цифри, але цілком реально наблизитися до неї.
- 29 вересня 2026, 09:30 962
 Висоцький: Зернового перемир’я у Чорному морі найближчими місяцями не очікується
Україна не бачить жодних позитивних ознак того, що в найближчі місяці може бути укладено перемир’я для забезпечення експорту зерна через Чорне море.