
Аграрии придерживают продовольственную пшеницу, несмотря на рост цен
Нетипичная ситуация с экспортом украинской пшеницы: какие сценарии развития событий
31 марта 2026, 08:00 1007

Нетипичная ситуация на украинском рынке пшеницы наблюдается по итогам 9 месяцев текущего сезона — по состоянию на конец марта было экспортировано лишь 55% объема продукции, которая должна была поступить на международные рынки.
Как сообщает ассоциация «Украинский клуб аграрного бизнеса», согласно прогнозам на этот маркетинговый год на экспорт было выделено 17,6 млн т пшеницы (без учета внутренних потребностей).
По предварительным оценкам, в период с июля по март 2025/26 МГ было экспортировано 9,7 млн т пшеницы, что на 25% ниже аналогичного показателя прошлого года. В течение последних 4 месяцев средний показатель объема экспорта составлял 600 тыс. т, хотя имеется достаточное количество пшеницы. Поставки в страны ЕС (в первую очередь в Испанию и Италию) сократились, в страны Африки — выросли.
«Это произошло из-за роста объемов производства в странах ЕС по сравнению с предыдущим годом. Если в 2024/25 МГ в странах ЕС было выращено около 122 млн т пшеницы, то в 2025/26 урожай пшеницы оценивается уже на уровне 144 млн т. Таким образом, Европейский Союз собственными силами обеспечил свою потребность в пшенице, потребность в украинской пшенице сократилась», — объясняют аналитики.
И добавляют, что в таких условиях возникает риск образования значительных переходных остатков пшеницы, и в дальнейшем возможны следующие сценарии.
Сценарий №1. Объемы экспорта остаются на текущем уровне, значительные переходные остатки, цена стабильная или падает. Украина продолжает экспортировать около 600 тыс. т пшеницы ежемесячно. Таким образом, переходные остатки на конец этого маркетингового периода формируются на уровне 7 млн т. Эти остатки даже превысят показатель 2021/22 МГ, когда морские порты были заблокированы российскими войсками.
«Такие значительные переходные запасы будут оказывать давление на цены на украинском рынке, даже если цены на мировом рынке будут расти, или приведут к снижению цен по сравнению с текущим периодом. В этом маркетинговом году мировые запасы на конец периода находятся на самом высоком уровне за последние 5 лет. В июле 2026 года начнет поступать урожай нового года, могут возникнуть вопросы с наличием элеваторов для качественного хранения зерна», — добавили специалисты.
Сценарий №2. Объемы экспорта остаются на текущем уровне, значительные переходные запасы, цена растет. В этом случае положительным моментом может стать рост цен на пшеницу на мировом рынке, который может произойти в ближайшие месяцы и перевесит негативные последствия значительных переходных запасов на украинском рынке. В настоящее время уже фиксируется незначительное оживление стоимости форвардных контрактов на новый урожай, и аграрии начинают заключать их, используя текущие цены для фиксации будущих продаж.
«Кроме того, новый маркетинговый год может принести изменения в объемах мирового производства, потребления и торговли, что в сочетании с ростом стоимости важных составляющих себестоимости (топливо и азотные удобрения) из-за войны на Ближнем Востоке может привести к ощутимому повышению цен на пшеницу. В мае 2026 года USDA сформирует балансовые показатели на следующий маркетинговый год, что позволит лучше составить картину», — добавляют в УКАБ.
Сценарий №3. Объемы экспорта растут благодаря снижению цен, переходные запасы сокращаются до стандартного уровня. Для реализации такого сценария необходимо в течение следующих 3 месяцев отгружать по 2,4 млн т пшеницы. В сочетании с имеющимися объемами на экспорт кукурузы, только по этим двум позициям экспорт составит около 5,4 млн т ежемесячно.
Как напомнили аналитики, у Украины был опыт ежемесячных отгрузок более 6 млн т зерна в условиях войны, однако остается открытым вопрос, есть ли физическая возможность сделать это в текущей ситуации после масштабных атак на портовую инфраструктуру. Кроме того, необходим стабильный спрос на наше зерно, который в настоящее время довольно умеренный.
«Любой из этих сценариев имеет право на существование, и его реализация будет зависеть в первую очередь от внешней конъюнктуры. У украинских аграриев уже был опыт работы со значительными переходными остатками, но это касалось в основном кукурузы. И по сравнению с предыдущим периодом морской путь экспорта остается доступным, что дает надежду на нахождение оптимального варианта для украинского рынка пшеницы. Кроме того, на фоне роста производственной себестоимости в 2025/26 МГ имеющиеся переходные остатки могут частично служить инструментом хеджирования рисков для украинских аграриев», — резюмировали в УКАБ.

 19 октября 2026, 07:20304
В США возрождают старые сорта яблок на фоне доминирования нескольких популярных разновидностей
 16 октября 2026, 07:20497
В Винницкой области выращивают декоративные тыквы для хэллоуинского декора
 14 октября 2026, 07:201070
Паста из нута и чечевицы: как работает один из крупнейших в мире заводов по переработке бобовых
- 19 октября 2026, 09:55 426
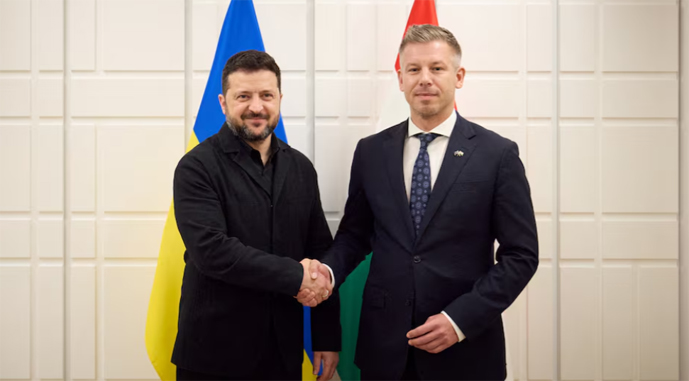 Венгрия подтвердила готовность пропускать украинскую агропродукцию транзитом
Президент Украины Владимир Зеленский обратился к соседям — Польше, Румынии, Словакии и Венгрии — с просьбой разрешить транзит украинских зерновых грузов через блокаду Черного моря.
- 19 октября 2026, 09:22 406
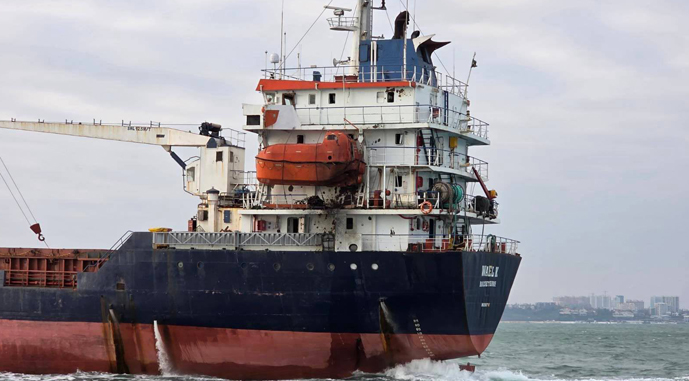 Судовладельцам компенсируют до 80% убытков от российских атак
Кабинет Министров Украины вводит государственную компенсацию части ущерба, нанесенного во время атак на суда.
- 19 октября 2026, 06:48 975
 Резервы украинского экспорта законсервированы. И не только войной
По оперативным данным самой Укрзализныци на 7 октября 2026 года, в направлении пограничных переходов находилось 19 273 вагона. Среднесуточная передача через границу составляла всего 1752 вагона при плановой максимальной возможности 3482.
- 16 октября 2026, 14:25 815
 Аграрии требуют отдельного доступа к евротележкам Укрзализныци
«Украинский клуб аграрного бизнеса» (УКАБ) призывает обеспечить равный доступ к услугам перестановки вагонов на европейскую колею 1435 мм.
- 14 октября 2026, 16:07 1114
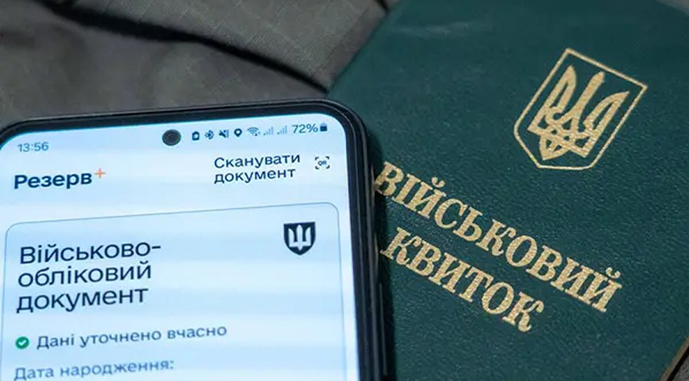 Аграрии считают, что новые правила бронирования могут парализовать работу отрасли
Ассоциация «Украинский клуб аграрного бизнеса» (УКАБ) призывает премьер-министра Сергея Корецкого не допустить принятия проекта постановления Кабинета Министров Украины, предусматривающего существенный пересмотр действующего механизма бронирования военнообязанных работников.
- 12 октября 2026, 18:00 1166
 Украина увеличила экспорт кукурузы на 76%
Объем экспорта зерновых и зернобобовых культур из Украины в 2026/27 МГ по состоянию на 12 октября составляет 5,7 млн т, что на 2,2 млн т, или 28% меньше показателя прошлого сезона.
- 02 октября 2026, 06:02 1675
 Третий сезон с профицитом: глобальная торговля пшеницей твердых сортов замедляется
В мире в 2026/27 МГ прогнозируется увеличение производства пшеницы твердых сортов (дурум) на 0,6 млн т, что в масштабах глобального рынка имеет определенное значение. В то же время в этом сезоне ожидается дальнейший рост запасов дурума примерно на 1,7 млн т по сравнению с прошлым годом.
- 28 сентября 2026, 15:25 905
 Запасы зерна в Украине на 10 млн т превышают прошлогодние показатели
Запасы зерновых и зернобобовых культур в Украине по состоянию на 1 сентября составляли 24,6 млн т, что на 10,1 млн т больше, чем на аналогичную дату 2025 года.
- 01 июля 2026, 14:55 1583
 Запасы зерна в Украине выше прошлогодних на 4 млн тонн
Запасы зерновых и зернобобовых культур в Украине по состоянию на 1 июня 2026 года составили 9,5 млн т, что почти на 4 млн т больше, чем на аналогичную дату прошлого года.