
Аграрії скорочують кредитування під портфельні держгарантії
Земельні облігації: головні виклики та запитання до нового інструменту
15 травня 2026, 08:00 1359

Ідея випуску земельних облігацій в Україні виглядає як потенційно новий інструмент для залучення грошей населення, який може конкурувати з депозитами та ОВДП (облігації внутрішньої державної позики).
Експерти вважають, що ця новація має кілька ключових ризиків і невизначеностей, пише Delo.ua.
Керівник аналітичного відділу Concorde Capital Олександр Паращій вважає, що головним запитанням до земельних облігації буде — чи матимуть вони державні гарантії, як ОВДП, чи виплати залежатимуть від діяльності «Земельного банку» та доходів від оренди державних земель?
«Чи підуть ці гроші на розвиток самого «Земельного банку», чи просто «розчиняться» у державному бюджеті? Також важливо розуміти механізм повернення основного боргу», — пояснив він.
Ще одна проблема, за словами експерта, — відсутність зрозумілої моделі погашення облігацій. Інвестори поки не розуміють, чи йтиметься про класичні строки погашення, поступові виплати, чи взагалі про довгостроковий або безстроковий інструмент.
Олександр Паращій звертає увагу, що без відповіді на ці запитання ринок не зможе адекватно оцінити ризики, тому інструмент залишатиметься для ринку «темною конячкою».
Водночас співзасновник Zeminvest Олександр Чорний також перелічив основні запитання до інструменту:
- хто буде емітентом облігацій;
- хто гарантуватиме виплати;
- якою буде дохідність;
- які строки погашення отримають інвестори.
Для того, щоб ці земельні облігації були цікаві інвестору, «варто очікувати дохідність, як мінімум співставну з ОВДП», вважає Чорний. Станом на травень 2026 року рівень дохідності гривневих ОВДП в Україні становить приблизно 14,5-16,5% річних.
«Рівень дохідності майбутніх облігацій залежить від їхньої строковості. Якщо йдеться про населення, хоча не факт, що основною цільовою аудиторією є саме населення, то ставки мають бути на рівні ОВДП», — підтримав його Паращій.

 16 жовтня 2026, 07:20212
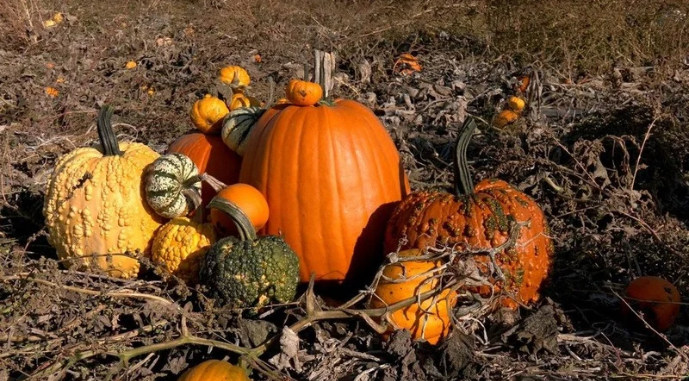
На Вінниччині вирощують декоративні гарбузи для геловінського декору
 14 жовтня 2026, 07:20619
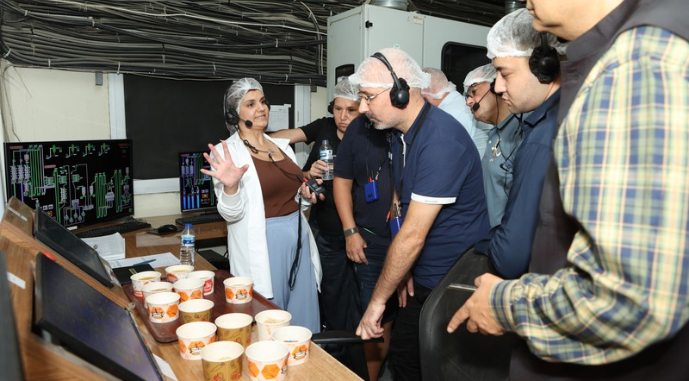
Паста з нуту й сочевиці: як працює один із найбільших у світі заводів з переробки бобових
 12 жовтня 2026, 07:20700
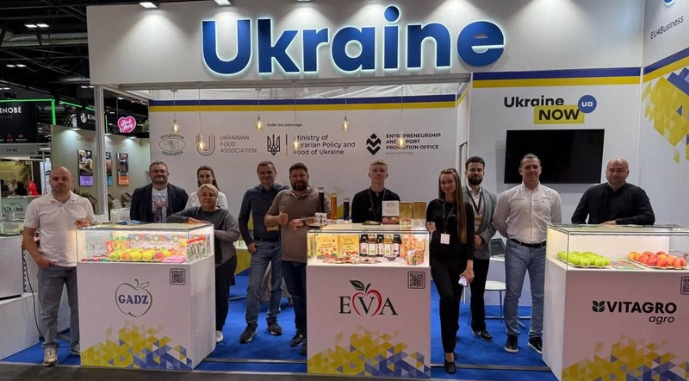
Українські виробники шукають нові ринки збуту на Fruit Attraction 2026
- 17 жовтня 2026, 08:40 353
 Для підтримки органічного сектору потрібен 1 млрд грн
Органічні виробники хотіли би в програмах підтримки відокремитися від загальних фондів та мати окрему підтримку сектору, але наразі немає фінансових ресурсів, аби це зробити.
- 16 жовтня 2026, 15:18 946
 ОТП БАНК готує нові рішення на базі аграрних нот і залишається лідером у фінансуванні аграрних розписок
АТ «ОТП БАНК» залишається лідером банківського сегмента ринку аграрних розписок в Україні й активно долучається до розвитку нового цифрового інструменту фінансування агросектору — аграрних нот.
- 28 вересня 2026, 08:40 971
 Оренда землі, а не її купівля, розвиває громади
Однією з основних проблем є розвиток громад, у яких працюють фермерські господарства. Оренда землі, а не її купівля, може допомогти громаді отримувати більше коштів, які можна спрямувати на розвиток того чи іншого села, а відтак і покращити життя їх мешканців.
- 22 вересня 2026, 17:28 660
 Danone випустила євробонди на €1,5 млрд
Компанія Danone розпочала розміщення облігації з трьома траншами на загальну суму €1,5 млрд.
- 22 вересня 2026, 05:48 2475
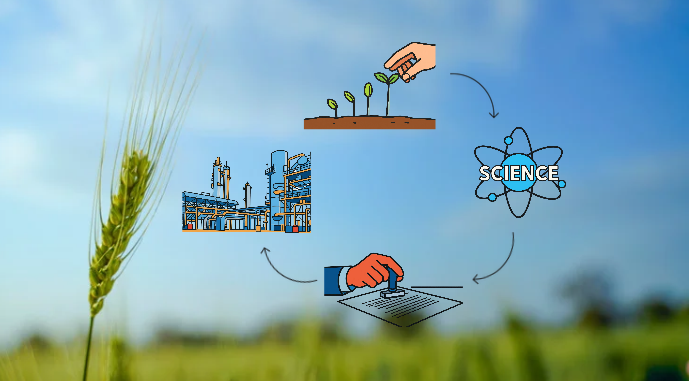 Агровиробництво, наука та влада: як допомогти фермерам зміцнити ланцюги доданої вартості
Науковці спільно з агровиробниками розробили модель покращення та зміцнення ланцюгів доданої вартості в межах проєкту FarmForce, який об’єднує малих фермерів, бізнес і політиків в Україні та Швеції. Визначено п’ять основних напрямів, без яких фермерське господарство не може ефективно функціонувати та розвивати переробку: ресурси, сировина, зберігання, переробка/виробництво продукції, кінцевий продукт.
- 08 вересня 2026, 12:45 1099
 Земельний банк: ділянка на Сумщині подорожчала на аукціоні у 15 разів
Державна земля площею 20,7 га у Конотопському районі Сумської області значно подорожчала під час аукціону.
- 18 серпня 2026, 16:08 766
 Bunge розмістила облігації на $600 млн
Bunge Limited Finance Corp. («дочка» Bunge Global SA) провела публічне розміщення старших незабезпечених облігацій на суму $600 млн із купонною ставкою 5% та терміном погашення у 2031 році.
- 18 серпня 2026, 08:44 1053
 Земельний банк: на аукціонах вартість оренди держугідь потроїлась
Шість онлайн-аукціонів із суборенди державних сільськогосподарських земель у Харківській, Одеській та Полтавській областях відбулись 10, 12 та 14 серпня 2026 року на «Prozorro.Продажі».
- 04 жовтня 2023, 08:00 3370
 Курс гривні: чого чекати на тлі рішень НБУ
Курс гривні до кінця поточного року, вірогідно, не зміниться, а наступного долар, ймовірно, подорожчає.
- 06 вересня 2023, 08:00 2567
 Урожай пізніх культур перевершить прогнози
Оцінки цьогорічного урожаю в Україні вимушені наздоганяти реальність, яка виглядає дедалі кращою за очікування.